マクロプルーデンス政策は、より広範な金融・財政政策の枠組みに欠けていた要素と評されてきた(Schoenmaker 2014)。世界金融危機後、規制は大幅に変更され、マクロプルーデンス政策は多くの中央銀行の政策手段の一部となった。こうした手段は積極的に活用されており、最近のIMF調査では、すでに40カ国以上が何らかのマクロプルーデンス手段を用いていたことが明らかになった。しかし、これまでマクロプルーデンス政策の焦点は主に国内に置かれてきた。各国がマクロプルーデンス措置について行った通知や報道発表を調べたところ、国境を越える影響にはほとんど言及されていなかった。
しかし、規制変更の影響に関する多くの研究は、政策の波及効果が相当な規模になり得ること、またその影響が多国籍銀行を通じて生じ得ることを示している。PeekとRosengren(1997、2000)は、日本の多国籍銀行が新たな厳格な資本規制に従うため、米国での商業向け、産業向け、不動産向け融資を縮小し、実体経済に悪影響が及んだことを示した。Aiyar ら (2014)は、銀行ごとの自己資本要件が外国銀行の信用供給に及ぼす影響を検証し、自己資本要件が100ベーシスポイント引き上げられると、国外向け融資が5.5パーセントポイント減少することを見いだした。また、Houston ら (2012)は、規制の国ごとの差異が国際的な銀行資金フローに影響し、銀行が規制の少ない市場へ資金を移すことを示している。
これは、政策立案者にとっても研究者にとっても重要な課題である。マクロプルーデンス政策の波及効果への理解を深めるため、欧州システミックリスク理事会は、こうした影響を検証し、それに対処する適切な政策を検討するグループを設置した。 国際銀行研究ネットワーク は現在、具体的な規制変更が銀行業務の規模、種類、所在地にどのような影響を与えるかを調査している。新たな研究(Danisewicz ら 2015)では、マクロプルーデンス政策の波及効果を検証し、規制措置後の国外向け融資の変化が、その融資が支店経由か子会社経由かによってどう左右されるかを問う。
外国銀行が市場の大きな割合を占め、英国の借り手向け融資の約半分、銀行間市場向け融資の60%超を提供しているため、この問題は英国の金融システムにとって特に重要である(図1)。また、英国は仮説を検証するのに理想的な国でもある。多国籍銀行の支店が150超、子会社が約100、国内で営業しており、さらに両方の組織形態で営業する銀行グループも複数存在する。
図1。英国における外国銀行の融資、1997年第4四半期~2014年第1四半期
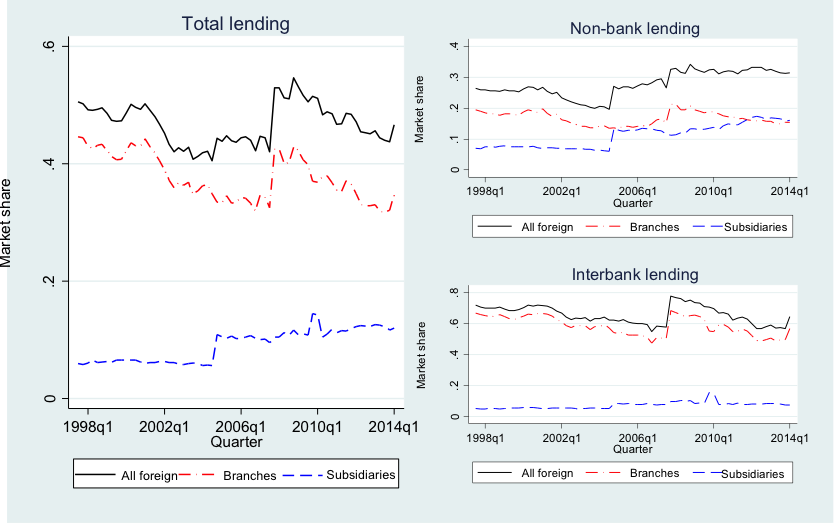
注: 図1は、英国で営業する外国銀行の支店および子会社が提供する、融資総額、英国の非銀行部門向け融資、銀行間融資の市場シェアの推移を示す。
支店と子会社の法的な違いから、組織形態は重要だと考えられる。具体的には、支店は本店が支配する組織の不可分の一部である一方、子会社は独立して資本を有し、所在国の規制に従う。分析対象期間中に少なくとも1つの支店と子会社を運営する銀行グループに属する機関に、サンプルを限定する。これは識別戦略に不可欠である。この限定により、英国における各グループの支店と子会社の融資に影響する、銀行グループごとに時間とともに変化する要因を統制できる。サンプルはやや小さくなるものの、最終サンプルの銀行は英国における外国銀行の総資産の75%を占め、元のデータセットに含まれるマクロプルーデンス規制変更の40%を観測している。
銀行の組織形態によって規制の波及効果がどう異なるかという問いに答えるため、独自のマクロプルーデンス措置データセットを用いる。このデータセットは、Lim ら(2011)およびKuttnerとShim(2012)の研究を基礎としつつ、規制当局のウェブサイトや金融安定報告書からの手作業によるデータ収集、関係当局とのやり取りを通じて、2014年まで更新した。これにより、1990年から2014年までの70カ国における幅広いマクロプルーデンス政策措置の情報を含むデータセットを構築できた。
図2。マクロプルーデンス政策措置
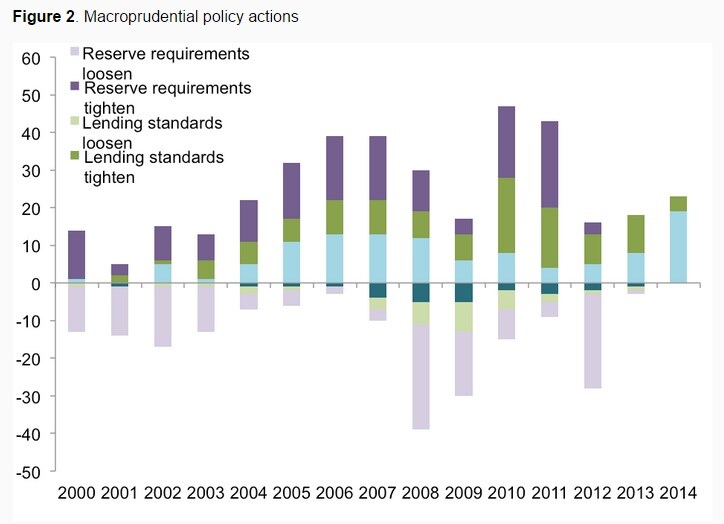
初期の期間は主に新興国で実施された措置を対象としているが、世界金融危機以降は先進国の方がより積極的にマクロプルーデンス措置を講じている。マクロプルーデンス目的で明確に実施された措置に限らず、「マクロプルーデンス的」なあらゆる措置を対象とする。分析では、自己資本要件、準備預金要件、融資基準の調整に関する情報を活用する。図2は、対象とする各政策について、さまざまなマクロプルーデンス政策措置が行われてきたことを示している。措置は危機の前後いずれにも実施された。また各区分には引き締めと緩和の両方があるが、自己資本の引き締め措置は緩和措置より頻繁に実施された点が注目される。
前述の識別戦略を用いた結果、国内の自己資本要件の引き上げにより、外国銀行の支店は、英国で営業する他の銀行向け融資の伸びを、外国銀行の子会社よりも6.3パーセントポイント大きく 削減する ことが分かった。しかし、融資基準や準備預金要件の引き締めは、支店と子会社の融資に異なる影響を及ぼさない。さらに、対象サンプルのマクロプルーデンス規制のいずれも、非銀行の借り手への融資供給に差を生じさせないことが分かった。非銀行向け融資は取引関係に基づく可能性が高く、したがって収益性も高いため、規制変更への対応として削減されないのだと推測する。これに対し、銀行は一般に銀行間市場でより容易に資金調達先を代替できる。そのため、影響を受けた支店が増加した資本コストを転嫁しようとしても、銀行は代わりの貸し手を見つけてすぐに対応する一方、子会社はコスト増の影響を受けにくく、銀行が別の借入先を探す可能性も低くなる。
参考文献
Aiyar, S, C Calomiris, J Hooley, Y Korniyenko, and T Wieladek(2014), “The international transmission of bank capital requirements: Evidence from the UK”, Journal of Financial Economics113: 368–382.
Schoenmaker, D(編)(2014), Macroprudentialism、VoxEU.org電子書籍、CEPR Press。
Danisewicz, P, D Reinhardt, and R Sowerbutts(2015), “On a tight leash: does bank organisational structure matter for macroprudential spillovers?”, Bank of England Working Paper 524。
Peek, J and E Rosengren(1997), “The international transmission of financial shocks: The case of Japan”, American Economic Review 87: 495–505。
Peek, J and E Rosengren(2000), “Collateral damage: Effects of the Japanese bank crisis on the United States”, American Economic Review 90: 30–45。
Houston, J F, C Lin, and Y Ma(2012), “Regulatory Arbitrage and International Bank Flows”, Journal of Finance 67(5): 1845–1895。
Lim, C, F Columba, A Costa, P Kongsamut, A Otani, M Saiyid, T Wezel, and X Wu(2011), “Macroprudential Policy: What Instruments and How to use them?”, IMF Working Paper 11/238。
Kuttner, K N and I Shim(2013), “Can Non-Interest Rate Policies Stabilize Housing Markets? Evidence from a Panel of 57 Economies”, NBER Working Paper 19723。
本記事は VoxEUとの協力により掲載しています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Dennis Reinhardtは、イングランド銀行の金融安定局、国際金融部門のエコノミスト。Rhiannon Sowerbuttsは、イングランド銀行の金融安定局、健全性政策部門のエコノミスト。
画像:フランスの建材会社Saint-Gobainの本社を望む景色。REUTERS/Jacky Naegelen。




