地震、洪水、台風、ハリケーンなどの自然災害は深刻な被害をもたらすため、経済にとって悪影響だと思われがちです。企業にとって、自然災害は建物や設備などの有形資産だけでなく人的資本も損ない、生産能力を低下させます。こうした悪影響は企業にとって致命的となり、廃業を余儀なくされることもあります。
しかし、自然災害の経済的影響に関する学術的知見は一様ではありません。Noy and Vu (2010) や Loayza et al. (2012) などのレビューでまとめられているように、既存研究の中には、自然災害が成長を促進する可能性さえ報告するものがあります。このプラスの影響をもたらす仕組みの一つとして考えられるのが、企業部門の生産性向上です。Skidmore and Toya (2002) および Crespo-Cuaresma et al. (2008) はこの点を報告しています。しかし、これらの研究は集計データを用いているため、自然災害によって企業の生産性がなぜ、どのように向上するのかには答えられません。そこで、自然災害が経済の企業部門の生産性に影響を及ぼす仕組みを明らかにするには、ミクロデータを用いた分析が必要です。
自然災害と企業の生産性:(1)創造的破壊
自然災害が企業の生産性を高める経路の一つは、災害を生き延びた企業の生産性向上です。これは、資本ストックの更新や新技術の導入によって生じます。この仕組みはしばしば「創造的破壊」と呼ばれます。
この仮説を裏付ける証拠はいくつかありますが、結果は一様ではありません。De Mel et al. (2011) は、2004年にスリランカを襲った壊滅的な津波によって資産により大きな被害を受けた企業ほど、利益、売上高、資本ストックが小さかったと報告しています。¹ Cole et al. (2013) と Tanaka (2015) は、1995年の阪神・淡路大震災(神戸地震)で最も大きな被害を受けた地区に立地する事業所では、雇用と付加価値の伸びが小さかったと報告しています。これらの結果は創造的破壊とは整合しません。
一方、神戸地震に着目した Hosono et al. (2012) は、被災地域内に立地する企業の投資が、地域外の企業より多かったと報告しており、創造的破壊仮説を支持しています。この仮説と整合する結果として、Leiter et al. (2009) は、2000年の大規模洪水に見舞われた地域に立地する欧州企業では、被災していない企業と比べて資産と雇用の伸びが大きかったと報告しています。ただし、被災地域の企業は付加価値が小さかったとも報告しています。² 最後に、Cole et al. (2013) は、神戸地震後に被害を受けた事業所の生産性が短期的に上昇したことを示す証拠をいくつか見いだしましたが、この効果は時間の経過とともに消失したとも報告しています。
自然災害と企業の生産性:(2)企業の選別
災害を生き延びた企業を通じた経路のほかにも、自然災害が企業部門に影響を及ぼす重要な可能性のある経路があります。災害による企業の選別、すなわち退出です。³ 自然災害によって非効率な企業が退出する、あるいは自然淘汰が働くなら、企業の平均生産性は上昇します。しかし、効率的な企業も退出を余儀なくされる場合や、不自然な選別が働く場合には、全体的な影響は明らかではありません。
自然災害が生き残った企業に及ぼす影響と比べると、災害後の企業退出に関する実証的証拠は乏しい状況です。⁴ この空白を埋めるため、筆者らを含む研究チームは、2011年3月11日に発生した東日本大震災後の企業倒産という形での企業選別を調べました(Uchida et al. 2014a)。以下では、この研究の結果を報告します。
東日本大震災後の企業倒産に関する実証分析の方法
Uchida et al. (2014a) では、帝国データバンク株式会社(TDB)のデータベースから取得した、日本の東北地方に所在する企業のサンプルを用います。TDBは、日本企業の十分な割合をカバーする国内有数の民間信用調査機関です。データには、企業の属性、財務諸表、震災後の退出に関する豊富な情報が含まれています。企業退出の種類としては、最も一般的に観察されるものの一つである倒産に着目します。企業の効率性を示す指標として、TDBによる「評点」を用います。TDBは、第三者の視点から取引相手として安全かどうかを評価するため、経営の健全性、返済能力、信用力を採点しています。⁵ また、本社が震災で深刻な被害を受けた地域内にあった企業を特定し、そうした企業を被災企業として表すダミー変数を作成します。これらの変数を用いて企業倒産のプロビット回帰を行い、企業の選別(すなわち評点の影響)が、企業の被害状況(所在地で表す)によって異なるか、またどのように異なるかを検証します。
自然淘汰を示す証拠
表1。倒産確率と企業評点:回帰結果(抜粋)

注:F_DAMAGEDは、企業が震災で深刻な被害を受けた地域に所在することを示すダミー変数です。***は1%水準で統計的に有意であることを示します。
出典:Uchida et al. (2014a)
図1。倒産確率と企業評点:被災企業と非被災企業

出典:Uchida et al. (2014a)
表1はプロビット回帰結果の抜粋で、被災地域(F_DAMAGED=1:列A)と非被災地域(F_DAMAGED=0:列B)に所在する企業について、評点が倒産確率に及ぼす限界効果を示しています。また図1では、他の制御変数を平均値に固定した場合に、企業評点(X軸)に応じて回帰結果から予測される倒産確率(Y軸)がどう異なるかを示しています。黒線と灰色線は、それぞれ被災地域内と地域外の企業の結果を表します。
これらの結果から、まず、企業評点が倒産確率に及ぼす限界効果は被災地域の内外いずれでも負であり(表1、列AおよびB)、効率性の高い企業ほど倒産確率が低いことが分かります(図1)。この結果は、被災地域の内外いずれでも自然淘汰が働いていることを示唆します。次に、表1の推定限界効果は被災地域(列A)と非被災地域(列B)の企業で同程度であり、図1の2本の線の曲率も同程度です(ただし、線の水準は異なり、その点は後述します)。したがって、被災地域と非被災地域では、企業評点が倒産確率に及ぼす影響に定量的な差は見られません。この結果は、東日本大震災が企業の自然淘汰を促進も抑制もしなかったことを意味します。総じて、企業退出を通じた震災の企業生産性へのプラスまたはマイナスの影響を、私たちの結果は支持しません。
倒産と自主廃業に対する異なる影響
企業の生産性に対する災害の影響と直接関係するものではありませんが、もう一つ興味深い結果も報告しておきます。図1では、企業評点にかかわらず灰色線が黒線より上にあります。この結果と整合して、F_DAMAGED=1と0のサンプルをまとめ、F_DAMAGEDを追加の独立変数として加えた表1のパネルCでは、その係数は負で有意です。⁶ つまり、被災地域では倒産確率が低く(高くではなく)なっています。
実際、被災地域の企業が、特に津波や福島の原子力発電所の深刻な事故によって大きな被害を受けたことは明らかです。したがって、被災地域で倒産確率が低いという結果は、一見すると直感に反します。しかし、被災地域で確率が低かった理由として、公的支援が巨額に上ったことが考えられます。⁷ この支援は被災企業を財政面で支え、倒産を防ぐことに寄与した可能性があります(詳しくは Uchida et al. 2014a を参照)。⁸
関連して、記述統計からはもう一つ興味深い結果が分かります。「強制されない」退出の一種である自主廃業に着目すると、深刻な被害を受けた地域では大幅に増加しています(Uchida 2014)。⁹ この結果と、被災地域では倒産確率が低かったという前述の結果を合わせると、政策介入によって企業の債務不履行、ひいては倒産が抑えられたとしても、震災後の環境で事業を継続するのが難しい企業は多かった可能性が示唆されます。そうした企業は自主的に廃業したのかもしれません。この説明には説得力があります。東北地方は、高齢化によって縮小する日本の典型だからです。そのため、この地域の企業は遅かれ早かれ、事業承継の困難や地域経済の衰退といった長期的な問題に直面していたでしょう。
実際、こうした推測を裏付ける証拠はほとんどなく、解明すべき実証上の課題が数多く残されています。以上の議論が示すように、企業退出、さらに広く言えば自然災害後の企業の動態と地域経済の復興は、講じられる政策措置や基礎となる経済状況と密接に絡み合っています。したがって、私たちは経済的影響や必要な政策措置を検討する際、注目を集める直接的で壊滅的な被害だけに焦点を当てるのではなく、より広い視野と長期的な視点を持つべきです。
参考文献
Ahearne, A and N Shinada, (2005),「ゾンビ企業と日本の経済停滞」, International Economics and Economic Policy 2, 363-381.
Bertin A L, T F Bresnahan and D M G Raff (1996),「局地的競争と事業所レベルの収穫逓増の集計:1929~1935年の高炉」, Journal of Political Economy 104, 241-266.
Bresnahan, T F and D M G Raff (1991),「産業内の異質性と大恐慌:1929~1935年の米国自動車産業」, Journal of Economic History 51, 317-331.
Caballero, R J and M L Hammour (1994).「景気後退の浄化効果」, The American Economic Review 84, 1350-1368.
Caballero R J, T Hoshi and A K Kashyap (2008),「ゾンビ融資と日本における再編の停滞」, The American Economic Review 98, 1943-77.
Crespo Cuaresma, J, J Hlouskova and M Obersteiner, (2008),「自然災害は創造的破壊か?発展途上国からの証拠」, Economic Inquiry 46, 214-226.
Cole M A., R J R Elliott, T Okubo and E. Strobl (2013),「自然災害と事業所の存続:神戸地震の影響」, RIETI Discussion Paper Series 13-E-063.
De Mel, S., D. McKenzie and C. Woodruff. (2011),「自然災害後の企業復興」, Economic Journal 122, 1-28.
Fukuda, Shin-ichi, and Jun-ichi Nakamura, (2011),「日本で『ゾンビ』企業が回復したのはなぜか?」, World Economy 34, 1124-1137.
Hosono K, D Miyakawa, T Uchino, M Hazama, A Ono, H Uchida, and I Uesugi (2012),「自然災害、銀行への被害、企業投資」, RIETI Discussion Paper 12-E-062.
Leiter A M, H Oberhofer, and P A Raschky (2009),「創造的災害か?欧州企業における洪水の資本、労働、生産性への影響」, Environmental and Resource Economics 43, 333–350.
Loayza N V, E Olaberría, J Rigolini, and L Christiaensen (2012),「自然災害と成長:平均を超えて」, World Development 40, 1317-1336.
Noy, I and T B Vu (2010),「発展途上国における自然災害の経済学:ベトナムの事例」, Journal of Asian Economics 21, 345-354.
Ono A, D Miyakawa, K Hosono, T Uchino, H Uchida, and I Uesugi (2014),「取引相手と企業の移転選択:東日本大震災からの証拠」, RIETI Discussion Paper 14-E-054.
Peek, J and E S Rosengren (2005),「不自然な選別:日本における逆インセンティブと信用配分の歪み」, The American Economic Review 95, 1144-66.
Saito M, M Nakagawa, and T Gu (2014),「東日本大震災からの復興予算はどのように編成されたか?」, M. Saito (編), Earthquake and Economy 刊行予定、『東日本大震災に関する社会科学的調査研究報告書(マクロ経済グループ)』(日本語)。
Skidmore, M and H Toya (2002),「自然災害は長期的な成長を促進するか?」, Economic Inquiry 40, 664-687.
Tanaka, A (2015),「自然災害が事業所の成長に及ぼす影響:阪神・淡路大震災(神戸地震)からの証拠」, Regional Science and Urban Economics 50, 31-41.
Uchida, H (2014),「東日本大震災と企業退出:企業データベースを用いた分析」, Business Research (神戸大学大学院経営学研究科), No.60 (入手先: )。(日本語)
Uchida H, D Miyakawa, K Hosono, A Ono, T Uchino, and I Uesugi (2014a),「自然災害と自然淘汰」, RIETI Discussion Paper 14-E-055.
Uchida H, D Miyakawa, K Hosono, A Ono, T Uchino, and I Uesugi (2014b),「金融ショック、倒産、自然淘汰」, mimeo.
脚注
¹ 彼らはまた、企業に助成金を無作為に割り当てた実験の結果も報告しており、助成金が企業のより迅速な復興に寄与したことを見いだしています。
² ただし、同じ研究の別の箇所では、洪水が企業の付加価値を高めると著者らは報告しています。この相互に矛盾する結果について、著者らの説明は明確ではありません。
³ 企業の選別は、通常の(災害のない)環境でも重要です。景気後退期に市場が非効率な企業を淘汰する仕組みについては、例えば Bertin et al. (1996)、Bresnahan and Raff (1991)、Caballero and Hammour (1994) を参照してください。関連して、日本のいわゆる「失われた10年」には、経営難に陥った銀行による「追い貸し」が促した不自然な選別によって、非効率なゾンビ企業が存続したと結論づける研究が数多くあります(例えば Ahearne and Shinada 2005、Peek and Rosengren 2005、Caballero et al. 2008、Fukuda and Nakamura 2011 を参照)。
⁴ 私たちの知る限り、唯一の例外は前述の Cole et al. (2013) の研究です。被害額に関する非常に詳細な事業所レベルの情報を用いたこの研究は、被害が大きい事業所ほど退出しやすいことを示しています。しかし、事業所の効率性に応じて退出がどう異なるかを重視しておらず、企業の退出に伴う事業所の退出と、事業所の移転に伴う退出を区別していません。Ono et al. (2014) は東日本大震災後の企業移転を調べ、震災による被害が移転の可能性を高めたと報告しています。
⁵ TDBの評点は、例えば企業が取引候補先を評価する際に、有用で信頼できる指標として用いられています。
⁶ 表の限界効果によれば、被災地域では倒産確率が平均で0.1パーセントポイント低くなっています。サンプルの平均倒産率は0.48%であるため、これは経済的に重要な差です。
⁷ 2011年6月、日本政府は震災からの復興支援に予算19兆円を割り当て、これは後に2013年度に25兆円へ増額されました。この予算を用いて、政府はさまざまな補助金、信用保証協会による公的信用保証、公的金融機関による融資など、多様な措置を実施しました。Saito et al. (2014) は、この巨額予算の背後にある政策決定過程を経済学の観点から検証し、予算は過大だったと結論づけています。
⁸ この見方と整合する関連研究(Uchida et al. 2014b)は、被災した銀行への資本注入が、借り手の倒産確率の低下に寄与した可能性を示す証拠を報告しています。
⁹ Uchida et al. (2014a) と同様のデータセットを用いて、Uchida (2014, 表6) は、震災(2011年3月11日)前後の被災地域における自主廃業の年間率が、1.31%(2010年3月~2011年2月)、1.43%(2011年3月~2012年2月)、2.03%(2012年3月~2013年2月)だったと報告しています。一方、同じ期間の倒産率は、それぞれ0.47%、0.21%、0.16%です。
本記事は VoxEUとの協力により公開されています。公開されたことは、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Arito Onoは、みずほ総合研究所のシニアエコノミストであり、早稲田大学大学院経済学研究科の客員講師です。Arito Onoは、みずほ総合研究所のシニアエコノミストであり、早稲田大学大学院経済学研究科の客員講師です。
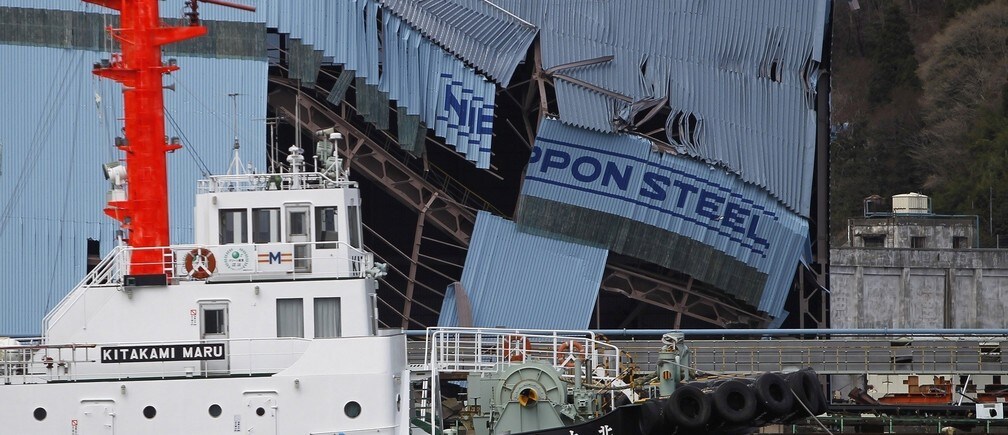
画像:3月11日の地震と津波で被害を受けた日本製鉄の施設。岩手県釜石市の港で撮影。REUTERS/Toru Hanai




