世界金融危機により、国際資本フローは前例のない大幅な変動を経験し、その変動性は極めて高かった(Milesi-Ferretti and Tille 2011)。国際資本フローはそれ以降、危機前の水準を下回ったままだが、高い成長見通しや金利差を背景に、資本流入の急増を経験した国も複数ある(Ahmed and Zlate 2014)。
注目すべきことに、危機の最中およびその後、金融センターへの安全資産逃避を目的とする流入について、金融報道機関や国際機関が幾度となく言及してきた。1 実際、安全資産逃避を目的とする資金フローが、さまざまなマクロ経済・金融指標の変動の背景にあるとしばしば論じられてきた。しかし、世界的な混乱期におけるこうした流入の想定は、これまで国際収支統計を用いて厳密に検証されてこなかった。私の最近の研究は、安全通貨を有する金融センターであるスイスへの、またスイスからの資本フローの波に光を当てようとするものである(Yeşin 2015)。
スイスへの民間資本フローに急増は見られない
Yeşin (2015)では、単純な統計手法を用いて、2000:Q1から2014:Q2までのスイスへの、またスイスからの資本フローの波を特定した。具体的には、スイスへの資本流入が異常に高い、または低い値を記録した期間(流入の急増と停止)と、スイスからの資本流出が異常に高い、または低い値を記録した期間(流出の逃避と縮小)を特定している。2 全体像を把握するため、純資本フローが極端な値を記録した期間も特定している。資本フローの波に関する用語はForbes and Warnock (2012)に基づく。統計手法は、Powell and Tavella (2012)、Ghosh et al. (2014)、Cardarelli et al. (2010)など、先行研究で用いられた手法に類似している。分析では、データの基調トレンドを算出するため、再帰的Hodrick–Prescottフィルターを用いる。そのうえで、各四半期の通常の範囲を、トレンド +/- 過去12四半期の標準偏差の1.15倍と定義する。この通常の範囲を外れる資本フローの値を、急増、停止、逃避、または縮小という極端な変動として特定する。
以下の3つの図では、対象期間を3つの小期間に分けている。金融危機前は2000:Q1から2006:Q4まで、金融危機期は2007:Q1から2009:Q2まで(図中の網掛け部分)、金融危機後は2009:Q3から2014:Q2までである。3 また、背景を示すため、金融市場に影響を与えた注目すべき出来事を垂直線で示している。2008:Q3のリーマン・ブラザーズ破綻(「Lehman」)、2010:Q2のユーロ圏ソブリン債務危機(「EA Crisis I」)、2011:Q3のギリシャへの追加支援と米国の債務上限危機(「EA Crisis II」)、そして2013:Q2のBen Bernankeによるテーパリングに関する演説(「Bernanke Tapering」)である。例えばシカゴ・オプション取引所のボラティリティ指数VIXの急上昇が示すように、これらの出来事は世界の金融市場の不確実性と変動性を大きく高めた。これらは、金融市場に波及する可能性のある国際資本フローを引き起こすと考えられていた。
図1は、急増と停止の期間を示した、スイスへの民間資本流入を表している。4 資本流入の値が正であればスイスの対外負債が増加し、負であれば資金の本国還流を示す。危機前には、資本流入の急増が4回(2004:Q1、2005:Q2、2005:Q3、2006:Q1)、停止が1回(2005:Q4)発生した。その後、金融危機期には2007:Q1に民間資本流入が急増し、2008:Q2に停止した。しかし金融危機後には、資本流入の急増が2011:Q3に1回、停止が2012:Q4に1回発生した。つまり、金融危機に至る時期には民間資本流入がしばしば急増したが、2008:Q2以降は概ね通常の範囲内に収まっている。注目すべき出来事のうち、民間資本流入の急増と重なったのは2011:Q3のEA Crisis IIのみだった。ただし、資本流入の水準は危機前の先行する急増時と比べて低い。したがって、国際収支データは、危機以降にスイスへの安全資産逃避を目的とする流入が増加したという想定を裏付けていない。実際、危機後のスイスへの資本流入は平均的に減少し、変動性も低下している。
図1.スイスへの民間資本流入(GDP比%)

出典:SNBおよび著者の計算。
危機以降、スイスからの流出は減少
次に、図2は、逃避と縮小の期間を示したスイスからの民間資本流出を表している。危機前には、資本流出の逃避が4回(2004:Q1、2005:Q2、2005:Q3、2006:Q1)、縮小が2回(2005:Q4、2006:Q4)発生した。その後、金融危機期には2007:Q1に資本流出の逃避、2008:Q2に縮小が記録された。しかし危機以降、民間資本流出に極端な変動が見られたのは、2013:Q3の逃避1回のみである。つまり、金融危機に至る時期には民間資本流出が頻繁に逃避を記録したが、2008:Q2以降は概ね通常の範囲内に収まっている。注目すべき出来事のいずれも、資本流出の縮小または逃避とは重ならなかった。Bernanke Taperingのみが、2013:Q3にスイスからの民間資本流出の逃避が起きる前に発生した。それでも、その水準は危機前の他の逃避期間と比べて低かった。流入と同様、危機後のスイスからの資本流出は平均的に減少し、変動性も低下している。
図2.スイスからの民間資本流出(GDP比%)

出典:SNBおよび著者の計算。
危機以降、純資本フローは極めて不安定に
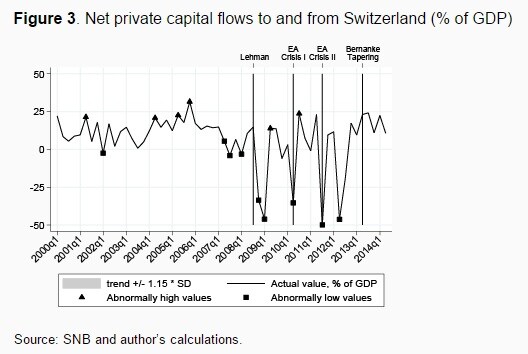
民間資本の流入と流出は、金融危機後に平均的に減少し、変動性も低下した一方、民間純資本フローはまったく異なるパターンを示す。図3は、異常に低い値と高い値を示した民間純資本フローを表している。この図では、正の値はスイスからの純流出を意味する。対象期間全体を通じて、民間純資本フローに多数の異常値が確認できる。具体的には、異常に高い値が6回、異常に低い値が9回発生した。興味深いことに、異常に高い値の大半は金融危機前に、異常に低い値の大半は金融危機中またはその後に発生した。注目すべき出来事のうち、EA Crisis IとEA Crisis IIの2つが、民間純資本フローの異常に低い値と重なった。さらに、リーマン・ブラザーズ破綻の直後、2008:Q4と2009:Q1に異常に低い値が記録された。
興味深いことに、金融危機とともに、スイスの民間純資本フローは極めて変動しやすくなった。言い換えれば、Broner et al. (2013)で先行研究が示した先進国経済における流入と流出の歴史的な正の相関は、金融危機の発生とともにスイスで大幅に低下し、その結果、純資本フローが不安定になった。5
図3.スイスへの、またスイスからの民間純資本フロー(GDP比%)
出典:SNBおよび著者の計算。
金融危機:資本フローの転換点
国際収支統計によると、スイスへの、またスイスからの資本フローは金融危機の強い影響を受けた。しかし、スイスへの安全資産逃避を目的とする流入の増加は生じなかった。注目すべきことに、純フローの異常に低い値は、必ずしも民間資本流入の急増によって引き起こされたわけではない。実際、資本流入との相関が低下した資本流出の減少が、主な要因とみられる。これらの知見は、金融危機がスイスへの、またスイスからの資本フローの転換点となったことを示唆している。
参考文献
Ahmed, S and A Zlate (2014), “Capital flows to emerging market economies: A brave new world?”, Journal of International Money and Finance 48(B): 221–248.
Broner, F, T Didier, A Erce, and S L Schmukler (2013), “Gross capital flows: Dynamics and crisis”, Journal of Monetary Economics 60(1): 113–133.
Cardarelli, R, S Elekdag, and M A Kose (2010), “Capital inflows: Macroeconomic implications and policy responses”, Economic Systems 34(4): 333–356.
Forbes, K J and F E Warnock (2012), “Capital flow waves: Surges, stops, flight, and retrenchment”, Journal of International Economics 88(2): 235–251.
Ghosh, A R, M S Quereshi, J I Kim, and J Zalduendo (2014), “Surges”, Journal of International Economics 92(2): 266–285.
Milesi-Ferretti, G M, and C Tille (2011), “The great retrenchment: International capital flows during the global financial crisis”, Economic Policy 26(66): 285–342.
Powell, A and P Tavella (2012), “Capital inflow surges in emerging economies: How worried should LAC be?”, IDB Working Paper 326, Inter-American Development Bank.
Yeşin, P (2015), “Capital flow waves to and from Switzerland before and after the financial crisis”, SNB Working Paper 15-01, Swiss National Bank.
脚注
2 資本フローのうち、外国人投資家が開始したものと国内投資家が開始したものを区別する方法である。したがって、資本流入を開始する外国人投資家が急増と停止の要因となり、資本流出を開始する国内投資家が逃避と縮小の要因となる。
3 金融危機の小期間の開始・終了四半期は、セントルイス連邦準備銀行が公表した危機の時系列に基づいて選定した。この時系列は2007年2月の出来事に始まり、2009年7月の出来事で終わる。
4 民間資本フローは、公的部門に向かう、または公的部門から生じるフローを除く総フローと定義する。特に、中央銀行による外貨準備の積み増しは民間資本フローに含まれない。
5 Yeşin (2015)は、スイスでは民間資本流入と民間資本流出の単純相関係数がゼロに低下したことを示している。総資本流入と総資本流出の相関も0.8に低下した。
本記事は、 VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Pınar Yeşinは、スイス国立銀行の上級エコノミストであり、チューリッヒ大学の経済学講師である。
写真:2015年2月20日、チューリッヒ市、チューリッヒ湖、スイス東部アルプスを望む景色。REUTERS/Arnd Wiegmann。




