米国は、2023年初めに利上げを続けた後、いったん停止する方針を示している。さまざまな経済データに裏付けられた慎重なアプローチだ。
英国は歳出削減と増税に踏み切った。こうした措置は通常、景気後退の直前ではなく、好況の最盛期に政府が取るものだ。
フランスは、エネルギー補助券や料金の上限設定などの制度を通じて、家計のエネルギー料金の負担軽減を図っている。
スペインでは、デジタルIDやデジタル通貨、さらにはベーシックインカムについて、議論が広がる可能性がある。
生活費の上昇は世界中の企業や家計に打撃を与えている。The Conversationの国際ネットワーク各地の編集者は、現地の学術専門家に、それぞれの国や地域がこの問題にどう対処しているかに加え、現地の物価や金利の2023年見通しについて解説を依頼した。
この記事は、2023年に世界経済がどこへ向かうのかを探るシリーズの第3回だ。これまでに、インフレとエネルギーに関する記事を掲載した。
英国:景気後退が迫る

一見すると、英国の生活費危機は他国に比べてそれほど深刻ではないように見えるかもしれない。2022年11月のインフレ率は10.7%で、これに対しイタリアは12.6%、ポーランドは16%、ハンガリーとエストニアは20%を超えていた。しかしイングランド銀行は、今年英国が景気後退に陥り、その状態は2024年半ばまで続く可能性があると予想している。
これは、経済的な打撃に備える余裕のない英国の家計の割合が、豊かな国としては異例に高いためだ。パンデミック前のある調査では、給料を1回受け取れなかっただけで英国では300万人が貧困に陥るとされた。住宅費の高さが、脆弱性の大きな要因となっている。別の最近の調査では、英国の成人の3分の1が、月々の支出がわずか20ポンド増えただけでも、やりくりに苦労すると示唆された。
パンデミック中、400万世帯を超える世帯が新たに借金を抱え、ほぼ同数の世帯が返済に遅れた。最近のエネルギー料金や食料品価格の急上昇は、多くの人々を限界に追い込むだろう。特に、現行の政府によるエネルギー価格上限措置が4月に終了した後も、暖房費が高止まりすればなおさらだ。
英国政府は2010年以降、目立たない形で増税を続けてきた。インフレ調整後の実質額で見ると、英国の一般的な世帯の所得はすでに2018年時点で2007年より2%低かった。さらにこの1年、実質所得は一段と目減りした。11月時点で英国のインフレ率は10.7%に達し、ここ数カ月に多くの労働者が受け入れざるを得なかった賃上げ幅を大きく上回っているためだ。
しかし最近の出来事により、政府は迫り来る景気後退に必ずしも沿わない判断を迫られた。2022年9月、リズ・トラスは英国の経済不振を立て直すという大胆な公約を掲げて首相に就任した。世界の金融市場は同氏の減税計画に大きく反応し、英国政府や企業が借り入れる際の金利を引き上げた。その結果、就任したばかりのジェレミー・ハント財務相は、11月に再び歳出削減と増税に乗り出した。こうした措置は通常、景気後退の直前ではなく、好況の最盛期に政府が取るものだ。
イングランド銀行も、景気後退前に中央銀行が通常取る方針とは逆の動きをしている。高インフレを受けて、12月に金利を3.5%に引き上げ、2023年にもさらなる利上げが見込まれている。これにより、住宅購入のために借り入れた何百万人もの返済負担が増す。無担保のクレジットカード債務や当座貸越のある人々にも影響が及ぶ。
こうした追加費用はいずれも、家計の可処分所得を減らす。また英国経済の支出全体のうち、家計消費が占める割合は60%近くに上るため、これは必然的に景気後退につながる。その不況は、非常に厳しく長期にわたる可能性がある。
米国:中央銀行が慎重姿勢を示す
米国ではインフレが大幅に上昇し、2021年後半から2022年初めにかけて、過去40年間のどの時期よりも高い水準に達した。連邦準備制度理事会(FRB)は物価安定を目指し、3月以降、政策金利を積極的に引き上げた。基準金利であるフェデラル・ファンド金利を7回引き上げた。2023年にはより小幅な利上げが数回見込まれている。
インフレの標準的な指標である米国の消費者物価指数は、物価がピークに達したことを示している。2022年6月には前年同月比で9.1%上昇した。指数は6月以降、毎月低下している。入手可能な最新のデータである11月の数値によると、米国の物価は過去12カ月で7.1%上昇した。
フェデラル・ファンド金利は、住宅ローン金利など、他の金利の基準となる。最近の利上げにより、財やサービス、投資への需要は減り始めている。例えば、11月の中古住宅販売件数は10月を7.7%下回り、前年からは3分の1超減少した。背景にあるのは、住宅ローン金利が倍以上に上昇し、6%を超えたことだ。2021年初めには3%だった金利は、10月に7%に達した。
住宅需要の減少による波及効果は、今後数カ月にわたって経済活動を鈍らせるだろう。金融政策の影響の一部は、時間差を伴って現れるためだ。
FRBは、現在、2023年初めに利上げを続けた後、いったん停止する方針を示している。さまざまな経済データに裏付けられた慎重なアプローチだ。その背景には、失業率が低いまま推移するなど、労働市場が引き続き堅調であること、インフレ調整後の実質賃金ではない名目賃金が上昇を続けていること、そして最新データで約1,000万件の求人が残っていることがある。労働者を確保したり引き留めたりするために企業が賃上げを迫られれば、物価上昇やインフレの長期化につながる可能性がある。
この問題は、米国の高齢化と、それが労働市場に及ぼす影響を踏まえると、特に重要だ。同時に、最近のエネルギー価格の下落が続く可能性は低く、今後さらにインフレを抑えるには、住居費や食料品など他の分野の価格低下が必要となる。
オーストラリアとニュージーランド:抑制的な政策でインフレを和らげる
The Conversation Australiaが2022年初めに発表した経済見通しの定期調査のタイトルは、次の通りだった:「実質賃金が低下するなか、主要エコノミストは豪準備銀行が2022年に低金利を維持すると予想」。
豪準備銀行の2022年の金利設定に関するこの予測は、見事に外れた。一方、後半の部分はかなり当たっていた。実質賃金は実際に低下した。ただし、専門家が予想していたように賃金の伸びがわずかにとどまったからではない。インフレが急激に拡大し、賃金の伸びを大きく上回ったためだ。
過去5年の大半、豪準備銀行の目標範囲である2~3%を下回って推移していたオーストラリアの年間インフレ率は、2022年初めに3.5%で始まったが、ロシアのウクライナ侵攻を受けて3月には5.1%に急上昇し、9月までの1年間で7.3%に達した。同行は、8%近くになると予想している。次回の統計が1月下旬に更新される際に、12月までの1年間の数値が公表される。
オーストラリアの隣国ニュージーランドでも、ほぼ同じ状況が見られる。インフレ率は同じく7.3%に達し、その後7.2%に低下した。ただし、対応策は大きく異なる。
オーストラリア準備銀行が金利を5月以降、月ごとに小幅な8段階の利上げで引き上げたのに対し、各回の上げ幅は0.25または0.5ポイントだった。ニュージーランド準備銀行はもっと早く、より積極的に利上げを始めた。その中には、最近の0.75ポイントの利上げも含まれる。同行はニュージーランドの景気後退を予測しているにもかかわらずだ。
ニュージーランド、米国、英国をはじめとする先進国の多くとは異なり、オーストラリアでは景気後退が一般に予想されていない。30年ぶりの高インフレに直面しても、同行が抑制的な政策を取っていることが主な理由だ。この方針は、2020年の新型コロナによる景気後退までの29年間、オーストラリアにとって功を奏した。同国は2007~08年の世界金融危機後の「大不況」も、2001年に米国をはじめ世界の多くを襲った「ITバブル崩壊」による景気後退も回避した。
この抑制的な姿勢には、当局がオーストラリアでは賃金と物価のスパイラルが起きていないと考えていることも反映されている。賃金上昇率は3.1%にとどまり、ニュージーランドの7.4%を大きく下回る。
インフレ圧力も和らぎつつあるようだ。ロシアのウクライナ侵攻後に付けた2022年半ばのピークから、世界の原油と小麦の価格は4分の1から3分の1下落した。豪準備銀行は、オーストラリアのインフレ率が2023年を通じて低下し、2023年末には4.7%、2024年末には3.2%となり、目標範囲である2~3%にほぼ戻ると見込んでいる。
世界の他の中央銀行ほど強硬な姿勢を取らないことで、同行は歴史の正しい側に立ち続けられると期待している。
フランス:物価上昇を比較的うまく抑制(現時点では)
インフレに関して、フランスは近隣諸国よりも底堅いようだ。2022年12月の同国のインフレ率(消費者物価指数で測定)は6.1%で、ドイツの10%、イタリアの11.8%、英国の9.3%と比べて低かった。
各国が直面し、インフレを引き起こしている主な課題は、近年のエネルギー価格の大幅な上昇だ。一部の経済では、スタグフレーション(インフレと低成長が同時に起きる状態)につながる場合もある。
この上昇を受け、家計のエネルギー料金負担の緩和に充てるフランスの国費は、2022年から2023年にかけて少なくとも750億ユーロ(660億ポンド)に達する見通しだ。支援策には、エネルギー補助券や料金上限措置などがある。
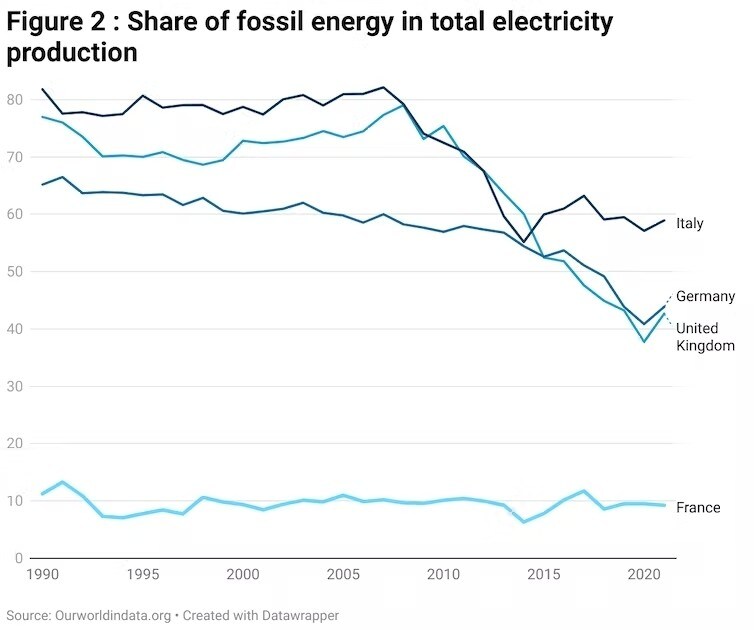
これらの措置により、インフレ率は欧州の大半の国を大きく下回る水準に抑えられている。さらにフランスは化石燃料への依存度が低く、その分、エネルギー価格の変動にも左右されにくい。
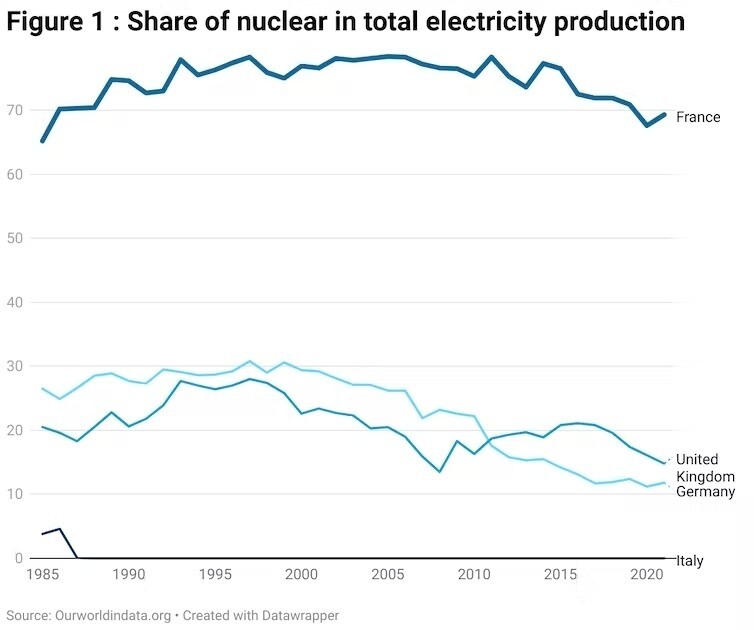
上の図はフランス国内の原子力発電の利用を示している。下の図からは、他国が化石燃料により多く依存し、その多くを輸入に頼っていることが分かる。
エネルギー問題に加え、国も世界市場の影響を受ける。企業が制度環境の影響を受けるのと同じだ。そのため、今後の公共政策の変更がインフレ率に影響する可能性がある。物価上昇がすでにピークに達しているかどうかは分からない。
例えば、欧州中央銀行が昨年7月、10年ぶりに利上げを決めたことで、各国の財政に負担がかかる可能性がある。政府が物価上昇を抑えようとする際、政策の自由度が狭まるためだ。
政治・経済面で地域の安定が得られなければ、フランスは今後数カ月、近隣諸国を上回る成果を維持できないかもしれない。
これは、2022年10月に掲載された記事からの抜粋を編集したものだ。
スペイン:インフレ、政府支出、財政赤字、債務
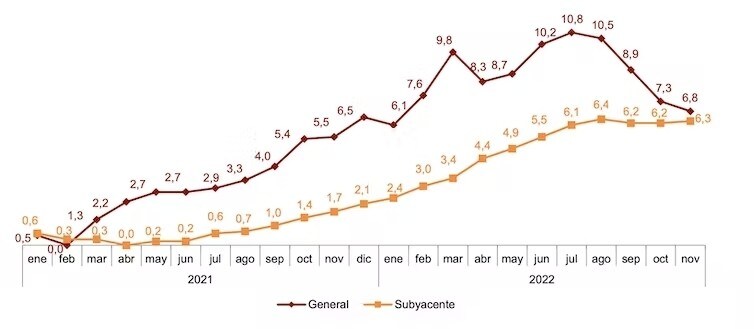
2022年初めにインフレ率6.1%で始まったスペインでは、消費者物価指数が7月に10.8%でピークに達した後、年末には6.8%となった。2021年のインフレ率が1月の0.5%から7月に2.9%、12月に6.5%へと推移したことも踏まえると、物価上昇は抑えられつつあるようだ。
生鮮食品とエネルギーを除くコアインフレ率は、より緩やかながら持続的に上昇した。2022年1月は2.4%で、8月に6.4%でピークに達し、11月には6.3%に低下した。昨年第4四半期に総合インフレ率との差が縮小した主な理由は、政府によるエネルギー価格の上昇を抑制する。
スペインのインフレ、2021~2022年
他の多くの国と同様、スペインでは公的支出の管理と効率化が不十分です。同国の年金制度は急増する高齢者人口を支えなければならず、化石燃料への依存度も高い。また、失業率は10%を超える状態が続いています(2008年以降)。さらに、他国と同じく、現在、深刻な政治的・社会的分断に苦しんでいます。巨額の財政赤字もスペインの債務バブルを膨らませる一因となっています。
しかし今年は地方自治体、州政府、中央政府の選挙があるため、大規模な改革は難しいでしょう。特に、スペインの年金受給者900万人や公務員300万人超に影響する改革は困難です。
デジタル化と研修は、資源のより効率的な管理を支援し、解決策となる可能性があります。利用可能な資源を把握し、スペイン国民のニーズにも対応しながら節約策を見いだす助けとなるでしょう。テクノロジーのおかげで生産性が向上しているにもかかわらず、社会的不平等が続いているのは理にかないません。
2023年には、デジタルIDや通貨、さらにはベーシックインカムについての議論が増え、2022年を特徴づけた「危機」「戦争」「インフレ」という言葉が減ることを期待します。
インドネシア:7年ぶりの高インフレで大規模な人員削減
他国と比べれば比較的低水準ながら、インドネシアの総合インフレ率は7年ぶりの高水準に達し、2022年9月には約6%となりました。この上昇の背景には、食品価格の急騰と補助金対象燃料の値上がりがあります。
今年初め、世界最大の粗パーム油生産国であるインドネシアは、供給のボトルネックにより食用油価格の抑制に苦戦しました。その一方で、同国は商品価格の上昇による経済的恩恵を享受していました。
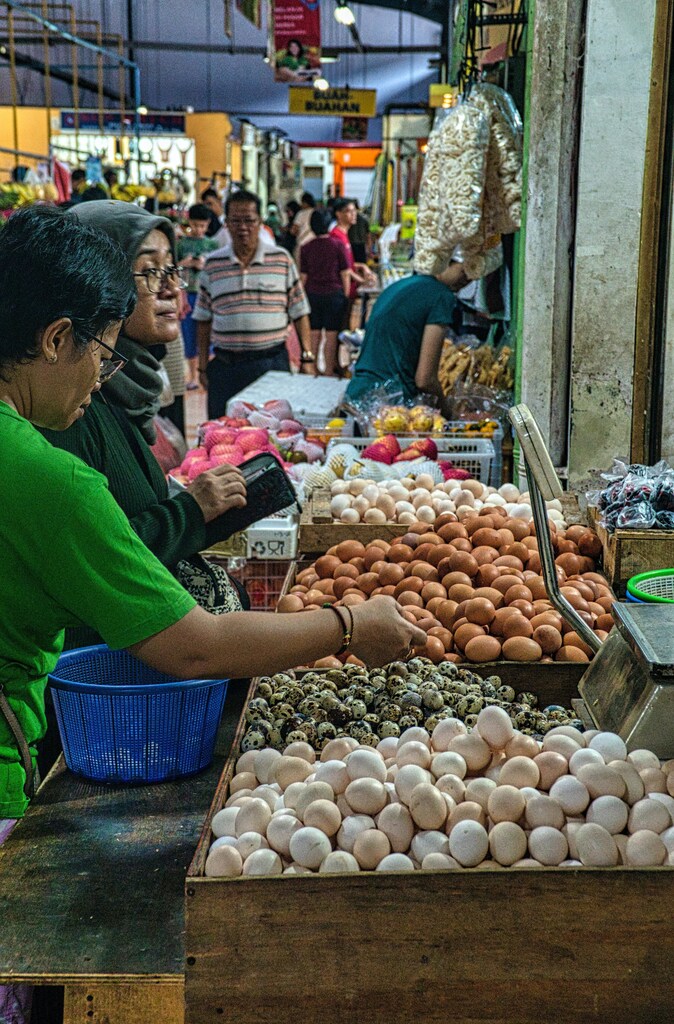
さらに、主要商品の価格も、予測不能な天候による不作を受けて、コメから香辛料に至るまで上昇しました。加えて、ロシアとウクライナの継続中の戦争も、食料価格の上昇に一部寄与しました。特に家畜飼料が値上がりし、畜産物の価格に影響しました。政府が9月に補助金対象燃料の価格を30%引き上げたことも、同国のインフレ率をさらに押し上げました。
賃金の十分な上昇が伴わなかったため、このインフレは生活費を押し上げました。2022年、インドネシアの最低賃金の上昇率はわずか1.09%で、記録上最低の水準でした。年間インフレ率が5.51%に達したため、低所得層の購買力は4.42%低下したことになります。
高いインフレ率の中で、雇用機会はさらに限られています。輸出志向型の製造企業は、大規模な人員削減を始めました。パンデミック期に若者の希望となったデジタル系スタートアップも、従業員数を削減しています。同時に、400万人の新たな労働者が2021年8月から2022年8月にかけて労働市場に加わりましたが、インドネシアの若年失業率はすでに16%と、東南アジアでは比較的高い水準です。
一方、インフレ抑制のため、中央銀行は7月から12月にかけて金利を2%引き上げ、貸出金利の上昇を招きました。インドネシアでは住宅購入の70%超が住宅ローンに依存しており、新規事業者にとっても、必要不可欠な融資を受けることがさらに難しくなる可能性があります。
最近の好況を受けて資源関連の国家歳入が増加する一方、2023年のインフレ率は高止まりすると予想されており、主な要因は燃料価格の変動による輸送費の高騰です。インドネシア政府は、インフレ対策に加え、医療保険料や公共交通運賃などの公共サービス費用を見直す必要があります。これらの項目は大半の人々に影響し、さらなるインフレ圧力をもたらすでしょう。
こちらも読む:グローバルリスク報告書2023




