本記事は、Project Syndicateとの協力により掲載されています。 Project Syndicateによるものです。
金融市場がうまく機能することがなぜこれほど難しいのかを示す完璧な例を探しているのであれば、アメリカにおけるクラウドファンディングをめぐる困難と論争に目を向けるだけで十分だろう。3年以上にわたる審議を経て、アメリカ証券取引委員会(SEC)は先月、真のクラウドファンディングを可能にする 最終規則 を発表した。しかし、新たな規制の枠組みは、世界的にクラウドファンディングを促進するために必要とされるものには依然として遠く及ばない。
真のクラウドファンディング、すなわち株式クラウドファンディングとは、伝統的なベンチャーキャピタルや投資銀行を介さず、スタートアップ企業の株式を多数の小口投資家に直接販売するオンラインプラットフォームの活動を指す。この概念はオンラインオークションに類似している。ただし、個人が家具を全世界に出品できるようにするのとは異なり、クラウドファンディングは、事情に通じた人々から、銀行家が理解しきれないかもしれない事業のために、迅速に資金を調達することを想定している。確かに刺激的に聞こえる。
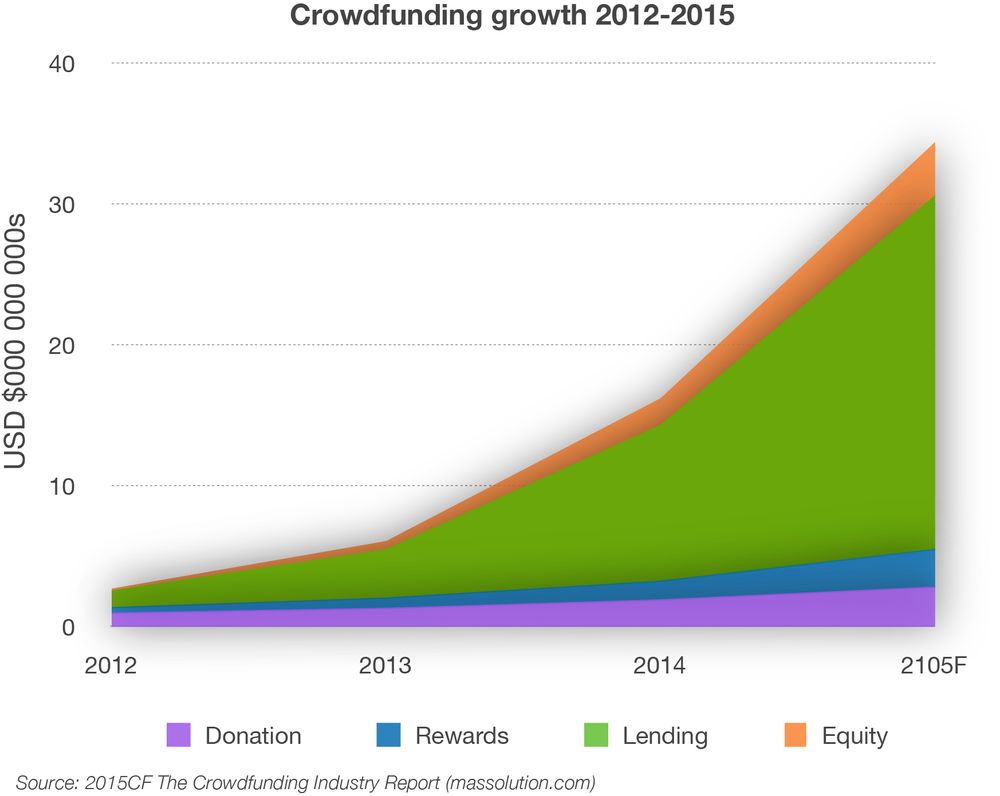
アメリカ以外の規制当局は、しばしばより寛容であり、すでにいくつかのクラウドファンディングプラットフォームが運営されている。例えば、 Symbid (オランダ)と Crowdcube (英国)はいずれも2011年に設立された。しかし、クラウドファンディングは依然として世界市場における主要な要因ではない。そして、それは適切かつ革新的な金融規制がなければ変わらないだろう。
規制当局がクラウドファンディングを規制する際に直面しうる問題を理解するうえでの概念的な障壁は、支配的な経済モデルが人間行動の操作的で狡猾な側面を考慮していないことにある。経済学者は通常、人々の合理的で正直な側面を描写するが、その二面性は無視する。その結果、彼らはクラウドソーシングのダウンサイドリスクを過小評価している。
リスクは、投獄に値する重大な嘘といった明白な詐欺そのものというより、むしろより巧妙な欺瞞の形を取る。それはおそらく公然たる欺瞞であり、発起人は、お人好しのアマチュア投資家を事業計画の致命的な欠陥から巧みに遠ざけたり、その欠陥を渋々、あるいは細則の中にしか開示しなかったりする。
人々が完全に不正直なわけではない。むしろ、彼らは通常、誠実さを自負している。ただ、その誠実さはあちこちで小さな綻びを見せるのだ。そして、それらを合計すると、必ずしも小さいとは言えない。
ジョージ・アカロフとの共著による新著 『Phishing for Phools: The Economics of Manipulation and Deception』では、不誠実な行動を経済理論に根本的な形で組み込まなければならないと主張する。私たちが生きている経済的均衡は、何よりもまず「フィッシング均衡」と捉えるべきである。そこでは、小規模な個人の不誠実さが、激しい競争圧力の下で企業組織によって実行されるとき、体系的に重要な問題へと変化しうる。たしかに、競争は鋭敏で勤勉な者に報いる。しかし同時に、競争はしばしば彼らに巧妙な欺瞞の最前線を常に意識させることを強いる。
SECによるクラウドファンディングの新たな規則は複雑である。それが複雑な問題に対処しているからだ。クラウドファンディングの基盤にある概念は、情報が何百万人もの人々に分散していることにある。最も聡明な人であっても、ほとんどの人は次の画期的な事業機会を把握できない。把握できる人々は分散している。経済学者フリードリヒ・ハイエクは これを見事に言い表しており 、1945年に次のように述べている:
「確かに、一般的な規則に関する知識という意味で科学的と呼ぶことは到底できないが、きわめて重要でありながら組織化されていない知識の集合体が存在することは疑いない。それは特定の状況と場所に関する知識である。ほぼすべての個人が、この点において他のすべての人に対して何らかの優位性を持っている。すなわち、有益に活用されうる独自の情報を保有しているのである。ただし、その利用は、それに依存する決定が彼に委ねられるか、彼の積極的な協力によってなされる場合にのみ可能となる。」
問題は、真に「独自の情報」という約束には、欺瞞に対する脆弱性という現実が伴うことである。だからこそ、分散した知識を新たな事業へと導くには、真に啓発され誠実な人々を優遇する規制の枠組みが必要となる。残念ながら、SECの新たなクラウドソーシング規則は、本来あるべき水準には達していない。
2012年の米国法 は、クラウドファンディングプラットフォームに関する規則制定をSECに課し、いかなるスタートアップ企業もそれらを利用して年間100万ドルを超える資金を調達できないと定めた。これは、欺瞞の余地を制限するという点では実質的に無意味である。実際、この条項を盛り込んだことは重大な誤りであり、新たな法律によって是正される必要がある。100万ドルでは不十分であり、この上限はクラウドファンディングを小規模なアイデアに限定しがちである。
SECの規則の一部は、欺瞞に対抗する効果を持つ。特に、クラウドファンディングプラットフォームは、「提供されている募集について、投資家が相互に、また発行体の代表者と意思疎通できる手段」を提供しなければならない。
これは優れた規則であり、クラウドファンディングという概念全体の根幹をなすものである。しかし、SECは「検閲されず透明性のある群衆の議論」を信じると宣言するだけにとどまらず、さらなる措置を講じることができる。プラットフォームを運営する仲介業者に対し、干渉や、偽のコメントを投稿するサクラ(シル)を防ぐための監視システムの導入を義務付けるべきである。
SECや他の規制当局はさらに踏み込むこともできる。仲介業者に対し、コメント投稿者の実績や評判を要約するプラットフォームを構築するよう促すことができる。実際、「いいね」を集めた投稿者や、発行体に関するコメントがその企業の後の成功という証拠に照らして価値あるものであったと判明した投稿者に、報酬を支払ってはどうだろうか。
金融システム全体にとって、成功は究極的には信頼と自信に依存しており、それらは疑念や恐怖と同様に、非常に伝染しやすい。だからこそ、クラウドファンディングが世界的な潜在力を発揮するためには、クラウドフィッシングを初期段階から防止しなければならない。規制当局は規則を正しく定める必要がある(そして、そのためにはより迅速に動くことが役立つだろう)。
掲載記事は、世界経済フォーラムによる見解を支持するものではない。
アジェンダの最新情報を追うには、 当社の週刊ニュースレターに登録してください。
著者:2013年のノーベル経済学賞受賞者であるロバート・J・シラーは、イェール大学の経済学教授であり、米国住宅価格のケース・シラー指数の共同開発者である。
画像:この写真イラストは、台湾・台北の台湾銀行で撮影された米ドル紙幣を示している。REUTERS/Nicky Loh.




