主要先進国では、民間部門のバランスシートの健全化は一様には進んでいない。米国と英国の家計は、GDP比でみた総債務水準を大幅に引き下げたが、多くの国では家計の総債務が依然として高い(図1)。多くの先進国で、非金融企業のレバレッジはピークから低下している。しかし、一部のユーロ圏諸国では企業部門の債務水準がなお高い。その一因は、減損資産、すなわち市場価値が会社の貸借対照表上の価値を下回る資産の処理が遅れていることだ。高い債務水準は中期的な低成長と概して関連していることを示す文献が増えているだけに、これは残念な状況である(例:Bornhorst and Ruiz Arranz 2013)。近年では、Rogoffが、債務スーパーサイクルは2008年以降の主要経済国の非対称な回復を説明する一助となると論じている(2015)。米国企業のレバレッジは比較的低いものの、良好な資金調達環境を背景に、近年、企業は借入を増やしている。
図1:民間部門の債務水準の範囲と予測1

債務削減に寄与した要因は何か?
家計と企業の債務対GDP比を検討し、総債務比率の低下を二つの経路に分解する。すなわち、マクロ経済的な債務削減(実質成長とインフレを通じたもの)と、バランスシート上の債務削減(債務返済と債務免除を通じたもの)である。より高い成長とインフレを実現できた国々では、バランスシート調整の必要性と、それに伴う信用収縮を最小限に抑えることができた。もっとも、効率的な債務処理の仕組みが整っている場合、債務免除は高い債務負担への対処に重要な役割を果たしてきた。危機から得られる重要な教訓は、脆弱なバランスシートに早期に対処すれば、信用の流れをより迅速に再開し、従来型・非従来型の金融政策双方の波及効果を高められるということだ。
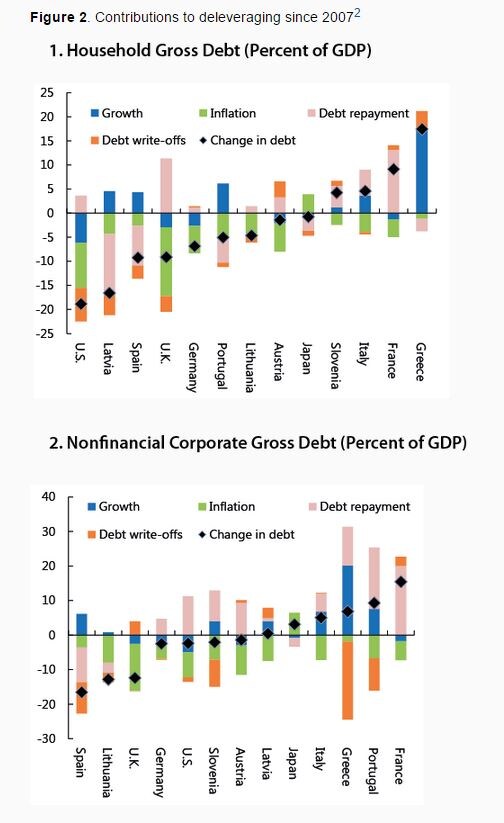
出典:日本銀行、Eurostat、Federal Reserve、およびIMFスタッフ推計。
注:債務免除額は、資金フローでは説明できない債務の「その他」の変化を反映しており、市場性債務の再評価を含む場合もある。
資産価格の上昇もバランスシートの改善に寄与している
債券価格や株価の上昇は、総債務が変わらなくても民間部門の純金融債務を減少させる(図3)。これは重要な政策経路であり、とりわけ中央銀行の措置がリスクフリー金利の低下に寄与した国々で重要となる。この経路は最近まで多くのユーロ圏諸国ではあまり機能していなかったが、日本、英国、米国では重要な役割を果たしてきた。2007年以降、日本と英国の家計および企業の純金融債務は、資産価格の上昇だけでGDP比約10パーセントポイント低下し、米国では28パーセントポイント低下した。対照的に、ギリシャ、フランス、ポルトガル、スペインなどのユーロ圏諸国は、これまでこの経路の恩恵を受けていない。
図3:2007年以降の金融資産の改善3

債務削減の総量と経路には国ごとに大きなばらつきがあり、各国には債務水準を引き下げるための異なる道筋があることが示唆される。それでも、オーストリア、米国、英国などでは、2007年以降、非金融民間部門の信用の伸び(または純債務発行)を増やしながら、大幅な債務削減を実現している(図4)。
図4:2007年以降の非金融民間部門の純金融資産(GDP比、%)4

現行政策の下で、債務削減はどこまで進む可能性があるか?
World Economic Outlookのインフレ率と成長率のデータに基づく債務比率の予測によれば、名目成長だけでは、あらゆる国で高い債務負担を解消するには不十分かもしれない。Blanchard(2015)は、長期的な債務対GDP比に目標とすべき魔法の数字はないと警告しているが、債務水準が急増した国のいくつかは、危機前の平均をなお上回る見込みである(図1)。たとえば、現行のWorld Economic Outlookの成長率・インフレ率予測の下では、フランス、日本、ポルトガル、スペインの非金融企業総債務は、2020年までにGDP比70%を上回るか、その近辺にとどまる。これは危機前の平均を上回り、他の主要先進国よりも高い。これと同様に、現行のWorld Economic Outlookの成長率・インフレ率予測の下では、ポルトガルと英国の家計総債務は、2020年まで比較的高い水準にとどまる見込みである。ただし、危機前の過去平均は下回る。これは他の先進国と比べた場合である(債務予測では追加の債務免除がないと仮定している点を付記しておく)。
民間部門の債務水準を健全な水準に戻すには、ほかに何ができるか?
IMFは、潜在成長率の低下が世界経済の成長に下振れリスクをもたらすと警告している(2015b)。こうした状況を踏まえ、IMFは債務をより安全な水準に戻すための包括的な政策一式も求めている(2015a)。
第一に、金融政策(量的緩和を含む)は、資産価格を押し上げ、資産効果を生み出すことで、民間部門の債務削減を支えるべきである。
ただし、潜在成長率が低いままであれば、こうした政策のプラス効果は弱まる可能性がある。そのような場合、各国は包括的な改革を通じて、長期的な成長力を高める必要がある。
第二に、債務再編と不良債権の債務免除は、金融政策の伝達経路の詰まりを解消し、信用の流れを再開させることで、金融政策の金融・経済への波及を改善できる。
効率的な債務再編の仕組みを整えることは、円滑な債務削減プロセスに欠かせない要素である。
免責事項:ここに記された見解は著者個人のものであり、著者が所属する機関の見解を必ずしも反映するものではない。
参考文献
Bornhorst, F, and M Ruiz Arranz(2013)、「ユーロ圏における民間部門の債務削減の危険性」、VoxEU.org、11月10日。
Blanchard, O(2015)、「マクロ経済政策の再考:序論」、VoxEU.org、4月20日。
Buttiglione, L, P Lane, L Reichlin, and V Reinhart(2014)、 債務削減、何の債務削減か? 世界経済に関する第16回ジュネーブ・レポート、VoxEU.org電子書籍、CEPR、9月29日。
Dalio, R(2012)、「債務削減を詳しく見る?」、Bridgewater。
Hüttl, P, and G Wolff(2014)、「民間部門の債務削減の背景にあるものは何か? スペインと英国の比較」、Bruegel。
IMF(2015a)、 政策効果の強化とリスクの低減、『Global Financial Stability Report』。
IMF(2015b)、 不均一な成長:短期的・長期的要因、『World Economic Outlook』。
Rogoff, K(2015)、「債務スーパーサイクルであり、長期停滞ではない」、VoxEU.org、4月22日。
脚注
1 予想される債務削減の推計は、最新のWEOの成長率・インフレ率予測に基づく(計算の詳細はIMF 2015aの表1.1および表1.2を参照)。AUT=オーストリア、DEU=ドイツ、ESP=スペイン、FRA=フランス、GBR=英国、GRC=ギリシャ、ITA=イタリア、JPN=日本、PRT=ポルトガル、USA=米国。出典:日本銀行、Eurostat、Federal Reserve、およびIMFスタッフ推計。
2 債務免除額は、資金フローでは説明できない債務の「その他」の変化を反映しており、市場性債務の再評価を含む場合もある(計算の詳細はIMF 2015aの表1.1および表1.2を参照)。出典:日本銀行、Eurostat、Federal Reserve、およびIMFスタッフ推計。
3 金融資産は資金循環統計および連結債務統計に基づく。出典:日本銀行資金循環統計、Eurostat金融勘定および連結債務統計、Federal Reserve資金循環統計、およびIMFスタッフ推計。
4 純金融資産は、金融資産(現金・預金、証券、株式、投資信託受益証券など)から金融債務を差し引いたものと定義される。このグラフは家計と非金融企業を合算している(計算の詳細はIMF 2015aの表1.1および表1.2を参照)。出典:日本銀行資金循環統計、Eurostat金融勘定および連結債務統計、Federal Reserve資金循環統計、およびIMFスタッフ推計。
本記事は、 VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Serkan Arslanalpは、IMFのグローバル市場分析局の上級エコノミストであり、『Global Financial Stability Report』の執筆にも携わっている。Reinout De Bockは、IMFのグローバル市場分析局に所属し、ロンドンから世界の金融市場を担当している。また、IMFの『Global Financial Stability Report』にも寄稿している。Matthew Jonesは、IMFグローバル市場分析局の局長である。
画像:ロンドンの金融街カナリー・ワーフで、オフィスタワーの前を歩く作業員のシルエット。REUTERS/Luke MacGregor。




