本記事はもともと 世界銀行の「Transport for Development」ブログに掲載されたものです。
道路交通事故は、特に開発途上国において、人命と経済の両面で大きなコストを伴う世界的な保健および開発上の課題である。15~29歳の人々の死因として最も多く、道路交通事故は毎年125万人の命を奪い、さらに5,000万人が負傷している。これはマラリアや結核による死者数を上回る。低・中所得国では、これによりGDPが3~5%押し下げられると推定されている。国連は、持続可能な開発目標において道路安全に関する具体的な目標を採択することで、この課題の深刻さを認識した。その目標は、2020年までに道路交通事故による世界の死者数と負傷者数を半減させることである。
この野心的な目標は、国・地方政府、多国間開発銀行、二国間ドナー、市民社会、民間セクターといった主要なステークホルダーすべてが関わる協調的な取り組みによってのみ達成できる。後者は、この課題における重要なステークホルダーであり、進展を加速させ、既存の傾向を決定的に変えるために必要な知見、資源、イノベーションを提供できる。
保険業界も、この連携において重要な一翼を担っている。目立たない存在ではあるものの、道路安全の課題においてすでに重要な役割を果たしており、業界は 世界中でほぼ10億台の車両を保険で引き受けており、道路事故が社会と経済にもたらすコストの削減に寄与している。
道路安全の改善は、公共だけでなく保険業界にも利益をもたらす。幅広い保険の適用により、道路事故の被害者の医療費や財産的損害が確実に補償されると同時に、保険会社も市場を拡大できる。同様に、事故の件数や重大性を減らすことは私たち全員の利益になり、保険会社の保険金請求件数も減少させる。
実際、良好な道路安全慣行を生み出す大きな動機は、個人の責任感にある。安全な運転記録を維持したいと考えるドライバーは、安全を気にかけないドライバーよりも事故を避ける可能性がはるかに高い。保険が適切に設計・実施されれば、道路安全の向上に大きな影響を与えうる。
この強い整合性を踏まえると、保険業界には、より安全な道路の実現を推進する指導的役割を担う機会がある。具体的には、保険会社が大きな貢献を果たせる分野が5つあると考える:
保険商品やサービスに道路安全を組み込むこと。例えば保険のボーナス・ペナルティ制度などである。リスクに応じた保険料設定は、個人の責任を促す強力な手段であり、事故の原因と、その結果を負担する経済的負担を結びつける。これにより、徐々に安全運転と行動変容につながる。
アプリやその他のツールを通じて、道路利用者の運転行動に関する情報を提供する新技術を推進すること。保険契約やリスクに応じた保険料設定と結びつければ、これは大きな転換点となりうる。
道路交通事故の原因と安全な道路利用行動への理解を深めるため、データに基づく共有可能な知見と調査研究を提供すること。
道路利用者にとってのリスク要因(スピード超過、飲酒、シートベルト非着用、季節的要因)に関する一般の認識向上に投資すること。子ども、オートバイ、非自動車両など、脆弱な道路利用者に重点を置く。
公的機関および市民社会と連携し、専門知識を共有するとともに、道路安全政策およびプログラムを革新的な方法で策定・資金調達すること。
これらの貢献の多くは、すでに特定の国や地域で成果を示している。しかし、道路交通事故による被害が最も大きい低・中所得国において、成功した解決策を拡大し大規模に展開するには何が必要だろうか。それには、有利な政策環境の整備、強固な公的機関とプログラムの構築、そして保険商品に道路安全を組み込むための資本と知識を持つ地元の民間セクターを組み合わせた、官民連携プロセスへの共同のコミットメントが必要だと考える。
この点で、ますます多くの保険会社が先駆的な取り組みと責任ある姿勢を示していることは心強い。例えば、最近ブラジリアで開催された第2回道路安全に関する世界ハイレベル会議では、IFCと世界銀行、AXAが主催したパネルディスカッションにおいて、国際的な保険会社4社が、公的機関や市民社会との連携のもと、道路安全への関与を強化することを約束した。これは正しい方向への一歩であり、今後もこうした行動と約束が必要である。
道路安全の改善は、経済と社会の異なる要素が関わる複雑なプロセスである。すべての重要な側面が適切にカバーされるよう、関係する各主体に明確な責任と権限を割り当てることが不可欠である。また、一貫したプログラムと道路安全対策における資源の効果的な活用を確保するため、調整について明確な責任を持つ専任の組織を置くことも同様に重要である。
現在、政府、保険会社、エンドユーザーの間にはギャップが存在している。こうした主体の取り組み間のシナジーを高め、コストのかかる道路事故をさらに減らすため、私たちは結束する必要がある。法的枠組みの改正や、リスクに基づく料金体系の導入は、信頼性の高い統計に基づくべきであり、保証基金の設立、透明性のある保険金請求手続き、そして強固な実施と執行が伴うべきである。
世界銀行およびIFCは、グローバル道路安全ファシリティを通じて、こうした取り組みや連携の触媒としての役割を果たすことができる。関係者を一堂に集め、政府、NGO、民間企業を支援して、有利な環境の整備とベストプラクティスの実施を進める。その際、道路の安全性向上とビジネスの成功を両立させ、すべての人々、とりわけ最も貧しい人々の利益のために取り組む。
道路安全の課題には、関係するすべての公共・民間のステークホルダーによる、決定的かつ具体的な貢献が必要である。こうした非常に必要とされる取り組みに、さらに多くのパートナーが加わることを期待している。
本稿の掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
アジェンダの最新情報を追うには、 毎週のニュースレターにご登録ください。
著者:Karla Gonzalez Carvajalは世界銀行の南アジア交通プラクティス・マネージャーである。Nathalie LouatはIFC金融機関グループのシニアマネージャーである。
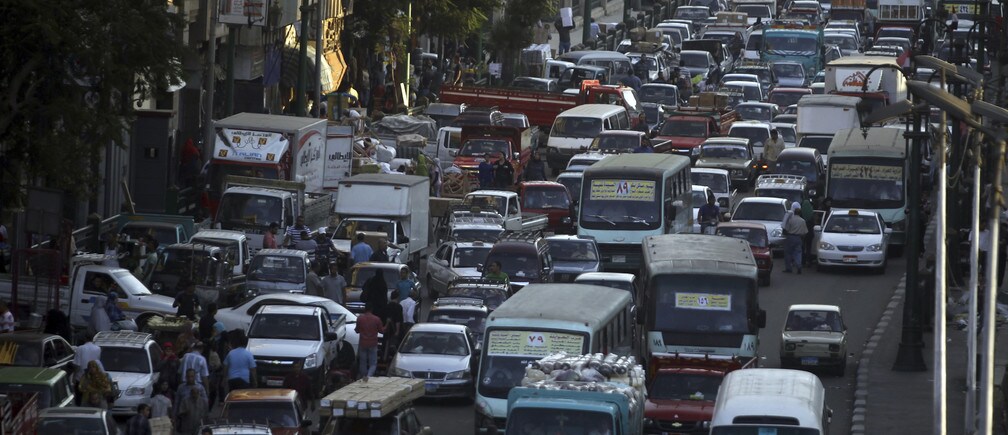
画像:カイロ中心部の繁華街で、車が渋滞に巻き込まれている。REUTERS/Amr Abdallah Dalsh。




