20世紀最後の四半世紀を通じて経済の停滞と不安定が長く続いた後、低所得開発途上国(LIDC)60カ国のグループは、高く持続的な成長を記録し始めた。2000~2013年に、LIDCの実質GDP平均は年率6%超で成長し、その原動力となったのは労働力の拡大と官民の資本蓄積だった(IMF 2014)。近年、公共投資が急増したにもかかわらず、ほとんどのLIDCでは依然としてインフラ不足が深刻であり、貧困への対処と包摂的成長の促進には相当な資金が必要となる。
より広く言えば、持続可能な開発を促進し、環境・社会・経済の持続可能性という概念を取り入れた、2015年以降の変革的な開発アジェンダに資金を供給するには、現在の資源や国内歳入の動員を超える政策と革新的な資金調達が必要となる。開発途上国で持続可能な開発目標(SDGs)の達成に必要な資金額についてはさまざまな推計があるが、その規模は数十億から数兆に上る。世界銀行の推計によれば、サハラ以南アフリカのインフラのボトルネックを解消するには、年間930億米ドルの公共投資が必要となる(Foster and Briceno-Garmandia 2009)。別の推計では、SDGs達成に向けて年間2~3兆ドルの追加投資が必要とされる(Schmidt-Traub and Sachs 2015)。SDGsに資金を供給し、LIDCの物的・社会的インフラへの投資を拡大するため、公的部門と民間部門から追加的な長期資金を呼び込む新旧の仕組みが、2015年以降の開発アジェンダをめぐり7月13~16日にアディスアベバで開催される第3回開発資金国際会議の議論の中心となる。研究者と政策立案者の間では、次のような共通認識が生まれつつある。
公的援助は依然として重要な対外資金源だが、公共投資を拡大しインフラ需要を満たすため、各国は国内外の民間借入を含む新たな開発資金源を探るべきである。同時に、国内のマクロ経済政策によって金融の安定と持続可能な公的債務の状態を維持する必要がある。
世界レベルでは、DAC非加盟の援助国や新たな機関(中国主導のAIIBなど)の台頭によって資源動員が増える可能性があるが、そのためには一層の調整努力が必要となる。
経済研究では、資金調達、政策、実質的な成果の間にある仕組みや因果関係について、より深い洞察を得るため、ミクロレベルのデータの活用を一層重視すべきである。1
近年の動向
OECDの最新データは、低所得国への援助資金の流れが減少していることを確認している。資金需要は、国内資源の動員と民間資金の流入で満たす必要がある。国内資源の動員に関して、アフリカの現地通貨建て債券市場は依然として非常に浅く、特に償還期間の長い債券が限られている(Bua et al. 2014)。しかし近年、長期の市場性債務を発行して資金を動員する政府が相次いでいる。国際レベルでは、国際資本市場でソブリン債を発行し始めたLIDCが増加している。2014年にはコートジボワール、ガーナ、ケニア、セネガル、ベトナム、ザンビアが総額約70億ドルの債券を発行した(図1。Presbitero et al. 2015も参照)。LIDCへの直接投資(FDI)も急速に増加し、一部のフロンティア市場では、より大規模な新興市場と同程度の伸び率となっている(Araujo et al. 2015)。その額は現在、公的援助の流入額に近づいている。全体として、2011年以降、LIDCへの総資本流入は、対外資金の主要な供給源として政府開発援助を上回っている(図2)。
図1:LIDCによるソブリン債の発行
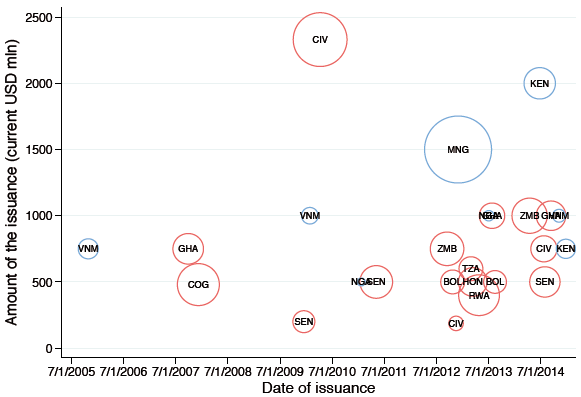
注:バブルの大きさは発行額(GDP比)に比例し、赤いバブルは重債務貧困国(HIPC)を示す。
図2:選定されたLIDCへの援助と資本の流れ

注:36カ国のLIDCを対象とした標本に基づく。標本はおおむね均衡している。すべての国について、少なくとも7件の観測値がある。
出典:Financial Flows Analyticsデータセット(IMF)およびWorld Development Indicatorsのデータ
世界的な課題
1996年に開始された重債務貧困国(HIPC)イニシアティブと、2005年に開始された多国間債務救済イニシアティブ(MDRI)は、多くのLIDCの対外債務を大幅に削減することに成功した。しかし、債務持続可能性への懸念は残っている。その一因は、簿外保証付きの官民融資イニシアティブを含む、非譲許的なソブリン借入の増加にある。また、非伝統的な貸し手が、世界銀行とIMF主導の債務持続可能性枠組みの指針の対象外で活動してきたことも一因である。中国は主要なプレーヤーの一つとなっており、サハラ以南アフリカの3分の1の国では、中国の援助が政府開発援助(ODA)総額の10%を超えている(図3)。中国の援助はインフラ事業に充てられることが多く、大半の西側援助国による援助より政治的動機が強いわけではないようだ(Dreher and Fuchs 2012)。ただし、譲許的に見える資金のうち、天然資源による返済が必要で、その条件を予測しにくいものも複数ある。さらに、中国の援助は、アフリカの指導者に政治的に近い限られた支持層を優遇しているようだ(Dreher et al. 2015)。
図3:従来の援助国との比較における中国の重要性

注:OECD.Statおよび http://china.aiddata.org/
経済研究
新たな開発資金アーキテクチャの設計には、国内外の各資金調達形態に伴うトレードオフを特定し、リスクと機会を明らかにする分析枠組みが必要である。特に、その枠組みは、債務の持続可能性の維持に重点を置きつつ、異なる資金調達手段が地域経済や全体的な成長、財政状況に影響を及ぼす仕組みについて示唆を与えられるものでなければならない。
その仕組みや因果効果をよりよく把握するには、マクロ経済の問いに答えるため、ミクロデータの活用をより強化し、対象を広げる必要がある。近年の論文はこの方向に進んでおり、プロジェクトレベルのデータを用いて援助の有効性をめぐる従来の議論を再検討し、地域レベルに分析を絞る研究(Dreher and Lohmann 2015)や、公共投資を拡大する際に吸収能力の制約があるかどうかを評価する研究(Presbitero 2015)がある。同様に、投資レベルのデータは、民間資本の流入が地域経済に影響を及ぼし、資金の出し手から受け手の国へ波及効果をもたらす仕組みを明らかにするのに役立つ可能性がある。最後に、融資レベルのデータは、金融政策が実体部門へ波及する経路の特定に役立つ可能性がある(Abuka et al. 2015)。
まとめ
7月に世界の指導者がアディスアベバに集まる際、LIDCへの資金の流れを増やすよう求める声が上がるだろう。しかし、こうした資金の流れがどのように機能するのか、何が効果的で何がそうでないのか、また、最善の成果を促すうえで国内外の政策がどのように役立つのかについて、私たちにはまだ分からないことが多い。
資金の増加は役立つかもしれないが、援助依存、オランダ病、あるいは持続不可能な債務を生み、状況を悪化させる可能性もある。資金調達が持続可能な開発をどのように支えられるかについて、より多くの、そしてより質の高いデータと研究を、政策論議と併せて進める必要がある。
著者注:ここに示された見解は著者個人のものであり、IMF、その理事会、または経営陣の見解として帰属させるべきではない。
参考文献
Abuka, C, R Alinda, C Minoiu, J-L Paydro and A F Presbitero(2015)「フロンティア経済における銀行貸出チャネル:融資レベルデータからの証拠」、未公刊。
Araujo, J D, A C David, C van Hombeeck and C Papageorgiou(2015)「低所得開発途上国における非FDI資本流入:波に乗るのか?」、IMF Working Paper, No. 15/86。
Bua, G, J Pradelli and A F Presbitero(2014)「低所得国の国内公的債務:動向と構造」、 Review of Development Finance、4(1):1-19。
Dreher, A and A Fuchs(2012)「ならず者援助?中国の対外援助配分における政治制度と天然資源の重要性」、VoxEU.org、1月27日。
Dreher, A and S Lohmann(2015)「地域レベルにおける援助と成長」、CEPR Discussion Paper 10561。
Dreher, A, A Fuchs, R Hodler, B C Parks, P A Raschky and M J Tierney(2015)「需要に応じた援助:アフリカの指導者と中国の対外援助の地理的分布」、AidData Working Paper No. 3。
Foster, V and C Briceno-Garmandia(2009)、 アフリカのインフラ――変革の時、世界銀行、ワシントンDC。
IMF(2014)、 低所得開発途上国のマクロ経済動向:2014年報告書、国際通貨基金、ワシントンDC。
Presbitero, A F(2015)「多すぎるのか、速すぎるのか?公共投資の拡大と吸収能力」、IMF Working Paper、刊行予定。
Presbitero, A F, D Ghura, O S Adedeji and L Njie(2015)「開発途上国による国際ソブリン債:発行とスプレッドの要因」、IMF Working Paper、刊行予定。
Schmidt-Traub, G and J D Sachs(2015)「持続可能な開発への資金調達:効果的な投資戦略とパートナーシップによるSDGsの実施」、Sustainable Development Solution Network Working Paper、4月。
脚注
1 これらは、国際通貨基金とジュネーブ国際・開発研究大学院の金融・開発センターが共同で企画し、英国国際開発省の資金提供を受けた、最近の開発資金会議の主な成果である。同会議の論文の一部は、Christopher Adam、Ugo Panizza、Andrea F. Presbitero、David Vinesが編集する『Financing for Development』特集号として、Oxford Review of Economic Policy、第31巻第4号、2015年10月に掲載される予定である。
本記事は VoxEU. との協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Christopher Adamは英国オックスフォード大学の開発経済学教授で、Centre for the Study of African Economiesの研究員。Ugo Panizzaはジュネーブ国際・開発研究大学院の国際経済学教授で、金融・開発分野のPictet Chairを務める。Andrea F. Presbitero(Università Politecnica delle Marcheで博士号、サセックス大学で修士号取得)は、国際通貨基金(IMF)のエコノミストであり、Università Politecnica delle Marche(イタリア)の助教(休職中)。David Vinesはオックスフォード大学経済学部の経済学教授で、オックスフォードのベリオール・カレッジのフェローであるほか、同大学経済学部のCentre for International Macroeconomics所長を務める。
画像:顧客が店に入るなか、階段越しにピエール・ビルが見える。REUTERS/Adrees Latif。




