イタリアの一人当たりGDPは、2018年時点で2007年の水準を約8%下回っている。2007年は、世界金融危機が大不況を引き起こす前年にあたる。また、国際通貨基金(IMF)の2023年の予測では、イタリアは過去10年間の累積的な生産の落ち込みから依然として完全には回復していないとされている。
2007年から2009年にかけて深刻な金融危機に見舞われた11の先進国経済のうち、ギリシャだけがより深刻かつ長期にわたる経済恐慌に陥った。危機の開始時点で最も高い債務負担を抱えていたのはギリシャとイタリアであり(それぞれGDP比109%と102%)、大きな悪影響のショックに対応する態勢が極めて脆弱だった。10年前に危機が発生して以来、経済の停滞と高コストな銀行部門の脆弱性が、例外的に低い金利が10年続いたにもかかわらず、債務負担をさらに押し上げてきた。
ギリシャはすでに複数回の「信用事由」に直面しており、イタリアも何度か危うい局面を経験してきたが、2018年春は、これまでで最も波乱に満ちた局面となりつつある。夏はおそらくさらに厳しいものとなり、イタリアはソブリン債務危機にさらに近づくだろう。
表面的には、一般政府債務は2013年以降、GDP比約130%で安定しているように見える。しかし、私がここでや他の場所で繰り返し強調してきたように、この「安定」は誤解を招くものである。イタリアにとって一般政府債務がすべてではなく、民間債務の負担や、最近再び増加に転じた不良銀行融資(金融危機がもたらした厳しい遺産)を別にしても、問題は一般政府債務だけにとどまらない。
イタリアのソブリン・リスクを評価する際には、中央銀行の債務(ターゲット2残高)を一般政府の債務に加算しなければならない。入手可能な最新データ(3月まで)が示すとおり、これらの残高は公的部門の債務のGDP比を26%押し上げている。多くの投資家がイタリア資産から資金を引き揚げているため、より最近のデータでは資本逃避が、ターゲット2の穴をさらに大きく示すことは避けられない。この債務は、1999年以前のユーロ導入前のイタリア債務とは異なり、インフレによって目減りさせることはできない。この点で、新興市場のドル建て債務に非常に似ており、返済されるか、再編されるかのいずれかしかない。
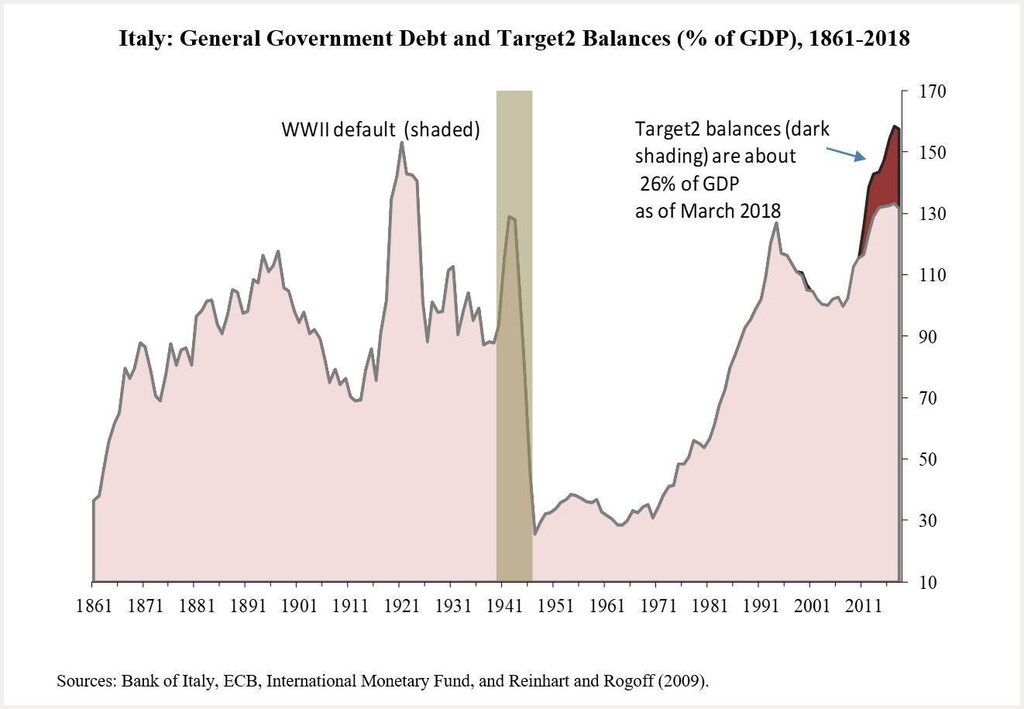
長期的な低成長を背景とした深刻な政治的不確実性と、現在GDP比160%前後で推移しているソブリン債務の水準だけで、すでに債務危機を引き起こすには十分である。こうした基礎的条件に加えて、準通貨や小額額面の借用証書(おそらく壮大な歳出計画や財政赤字の拡大のための資金調達)を導入することや、イタリア銀行の債務を履行しないことに関するポピュリスト的な言説が、金融の火に油を注いでいる。
イタリアの不安定化は、すでに国際的な波紋を広げており、現在の世界的な不確実性の高まりも終息には程遠い。身近なところでは、イタリア国債利回りが噂に反応して上昇と変動を繰り返す中、スペイン、ポルトガル、ギリシャの国債利回りも押し上げられている。さらに、ギリシャは6月に、今夏後半にヨーロッパの救済枠組みへの依存から脱却することについて合意に近づいており、イタリアの状況もその進展と同時に展開している。イタリアからの政治的な感染が、これらの交渉をさらに複雑にしないことを願うばかりである。
さらに遠方に目を向けると、ユーロの弱さがドルの強さに転じており、これは特に米ドル建て債務を抱える新興市場にとって、持続的な打撃を意味する。金融の混乱が起きるときに伴う質への逃避は、新興市場が含まれるリスクの高い資産クラスからの資金シフトを強めている。国際株式市場も、この伝染の影響を免れていない。
このような局面は通常どのように終わるのだろうか。最も望ましい結果、すなわち伝染の発生源を持続可能な成長経路に乗せる迅速な解決は、イタリアの場合、実現の可能性は低いように思われる。意味のある債務再交渉が迅速に進むことはまれである。債権者は返済を求め、債務者は帳消しを求めるからである。クリストフ・トレブッシュと私が記録してきたように、交渉は一度目はもちろん、三度目でさえも正しく進むことはまれである。当初の再編合意は、債務の持続可能性を達成するために必要な規模に届かない傾向がある。
それでも、イタリアの債務再編を完全に避けることは難しいと考えられる。その代替案である、救済策のみに依存することは、一時的に市場を落ち着かせる可能性があるため魅力的である。しかし、救済策は問題を先送りするにすぎない。ギリシャの債務問題がいまだに解決されていないという事実は、警告とすべきである。
最も穏やかなシナリオでは、他国政府や国際機関が保有するイタリアの公的債務のみが再編され、金融市場への混乱はある程度抑えられるだろう。しかし、公的債務の再編だけでは十分でない可能性がある。公的債権者が債務残高の大部分を保有していた(2010年以降の)ギリシャとは異なり、イタリアの公的債務の大半は国内居住者が保有している。このため、資本逃避を最小限に抑える戦略(完全に回避することはおそらく不可能である)が重要となる。現段階では、政策立案者は、新たなリスクや複雑化を生まないイタリアの問題の解決を目指すべきである。しかし、彼らがその目標を達成すると期待する理由はほとんどない。




