米ドルは今年大きく上昇し、2000年以来の最高水準にあります。
多くの国の通貨が対ドルで下落したことで、インフレとの闘いは一層難しくなっています。
その対応は、為替レートの変動要因や市場の混乱の兆候に焦点を当てるべきだとIMFは指摘しています。
また、インフレ率を各国の目標付近に保つよう、金融政策を調整すべきです。
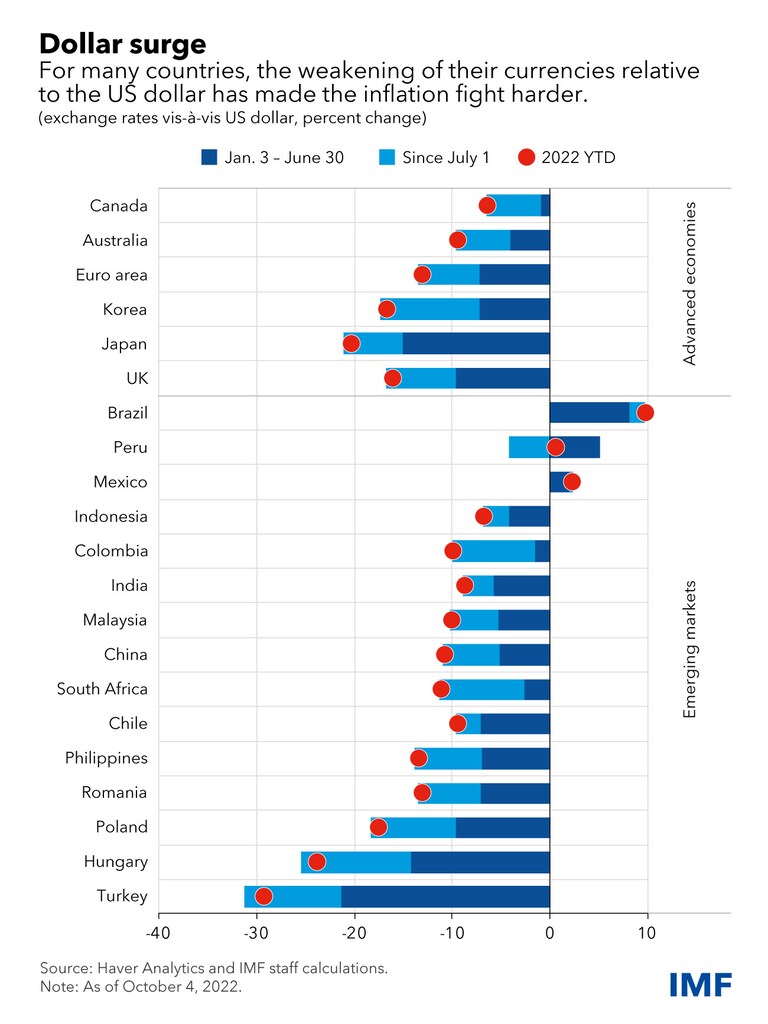
ドルは今年初め以降、対円で22%、対ユーロで13%、新興市場国通貨に対して6%上昇し、2000年以来の最高水準にあります。国際貿易と金融におけるドルの支配的な地位を踏まえると、ドルがわずか数か月でこれほど急速に強含んだことは、ほぼすべての国に大きなマクロ経済的影響を及ぼします。
米国の世界の商品輸出に占めるシェアは2000年以降12%から8%に低下しましたが、世界の輸出に占めるドルのシェアは約40%で推移しています。インフレ抑制に取り組む多くの国にとって、自国通貨のドルに対する下落は、その取り組みを難しくしています。平均すると、推定されるパススルー(ドルが10%増価した場合のインフレへの影響)は1%です。こうした圧力は、輸入依存度の高さと、先進国と比べてドル建て輸入の割合が高いことを反映し、新興市場国で特に顕著です。
ドル高の影響は、世界各国のバランスシートにも波及しています。約半分の国境を越えた融資および国際債務証券は米ドル建てです。新興市場国政府は自国通貨建ての債券発行で前進していますが、民間企業部門はドル建て債務を多く抱えています。世界の金利上昇に伴い、多くの国で金融環境は大幅に引き締まっています。ドル高はこうした圧力をさらに強めており、特に既に債務危機のリスクが高い一部の新興市場国や多くの低所得国にとって深刻です。
こうした状況で、各国は自国通貨を積極的に支えるべきでしょうか。複数の国が外国為替介入に踏み切っています。新興市場国・途上国の外貨準備高は、今年最初の7か月で6%以上減少しました。
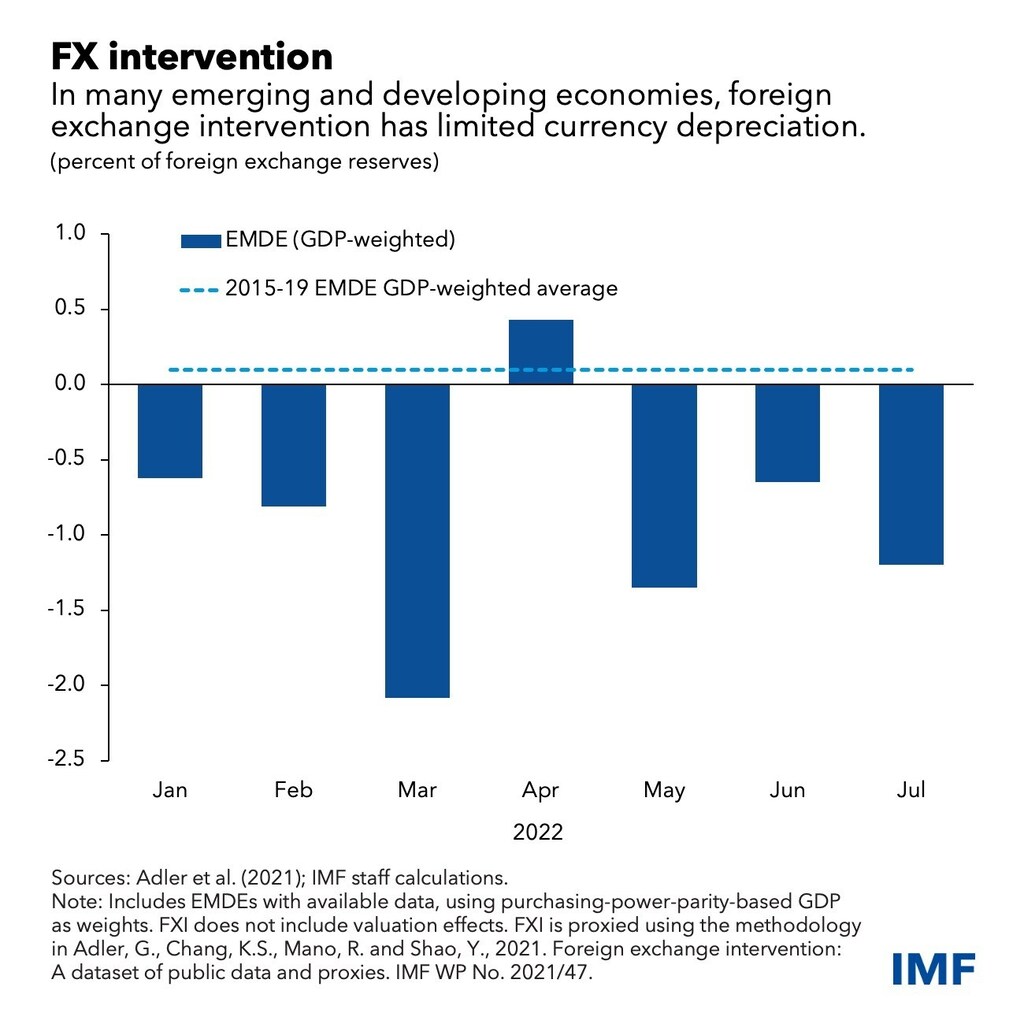
通貨安圧力への適切な政策対応は、為替レート変動の要因と市場の混乱の兆候に焦点を当てる必要があります。具体的には、外国為替介入は、マクロ経済政策の必要な調整に代わるものであってはなりません。通貨の動きが金融安定のリスクを大きく高める場合、および/または中央銀行の物価安定維持能力を著しく損なう場合には、一時的な介入の余地があります。
現時点では、経済のファンダメンタルズがドル高の主要因となっています。米国金利の急速な上昇と、エネルギー危機によって米国にもたらされた、より有利な交易条件(一国の輸出価格の輸入価格に対する相対的な水準を示す指標)がその要因です。歴史的なインフレ上昇と闘うため、連邦準備制度(FRB)は政策金利の急速な引き上げ局面に入りました。欧州中央銀行(ECB)も広範なインフレに直面していますが、エネルギー危機が景気後退を招くことへの懸念から、政策金利の引き上げ幅はより緩やかになることを示唆しています。一方、日本と中国では物価上昇率が低いため、両中央銀行は世界的な金融引き締めの流れに逆らうことができています。
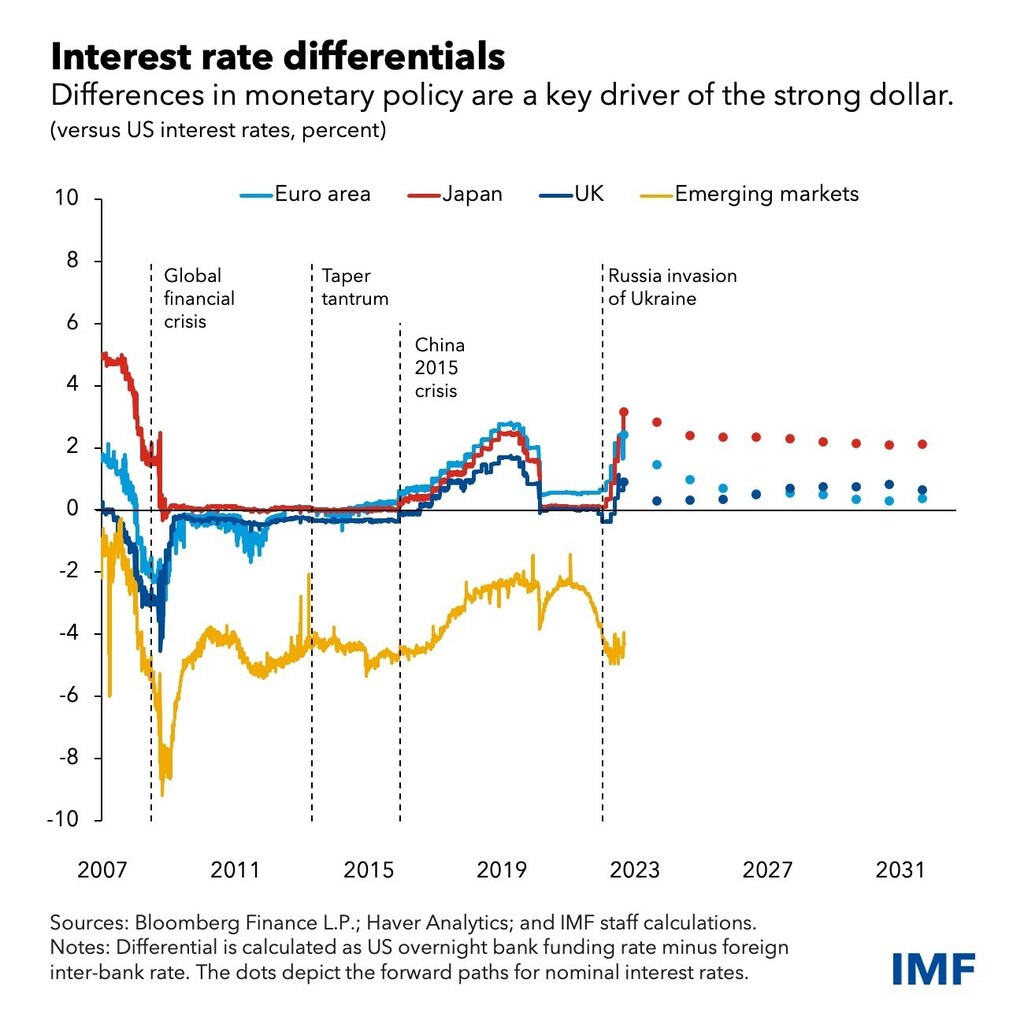
ロシアによるウクライナ侵攻がもたらした大規模な交易条件のショックは、ドル高を支えるもう一つの主要因です。ユーロ圏はエネルギー輸入、特にロシア産天然ガスへの依存度が非常に高くなっています。ガス価格の急騰により、ユーロ圏の交易条件は単一通貨の歴史上で最低の水準にまで落ち込みました。

中国を除く新興市場国・途上国については、多くの国が世界的な金融引き締めのサイクルで先行しており、おそらくは自国通貨の対ドル為替レートへの懸念もあって、商品輸出型の新興市場国・途上国(EMDEs)は交易条件の好転というショックを経験しました。その結果、新興市場国の平均的な為替圧力は先進国より小さく、ブラジルやメキシコのように通貨が増価した国さえあります。
基礎的要因の役割が大きいことを踏まえると、適切な対応は、インフレ率を目標付近に保つよう金融政策を用いつつ、為替レートの調整を容認することです。輸入品価格の上昇は、輸入を減少させることで、ファンダメンタルズのショックに対する必要な調整を促し、ひいては対外債務の累積を抑制する助けとなります。財政政策は、インフレ目標を損なうことなく、最も脆弱な層を支えるために用いるべきです。
さらに、当面の複数の下振れリスクに対処するための追加措置も必要です。特に重要なのは、金融市場がさらに大きく混乱する可能性があることです。投資家が安全資産へ退避することで、新興市場の資産に対する投資意欲が突然失われ、大規模な資本流出を招くおそれがあります。
レジリエンスを高める
こうした脆弱な環境においては、レジリエンスを高めることが賢明です。新興市場国の中央銀行は近年、過去の危機から得た教訓を反映してドル準備を積み増してきましたが、こうしたバッファーには限界があり、慎重に使用すべきです。
各国は、将来起こり得るより深刻な資本流出や混乱に対処するため、重要な外貨準備を維持しなければなりません。能力のある国は、先進国の中央銀行とのスワップ枠を復活させるべきです。健全な経済政策を持ち、中程度の脆弱性への対処を必要とする国は、将来の流動性ニーズに備えて、IMFの予防的融資枠を積極的に活用すべきです。外貨建て債務が多い国は、返済スケジュールを平準化するための債務管理オペレーションに加えて、資本フロー管理やマクロプルーデンス政策を用いて、外貨のミスマッチを縮小すべきです。
ファンダメンタルズに加え、金融市場が引き締まる中、一部の国では、通貨ヘッジコストの上昇や現地通貨建て資金調達プレミアムの上昇といった市場の混乱の兆候が見られています。浅い通貨市場で深刻な混乱が起きれば、これらのプレミアムに大きな変動をもたらし、マクロ経済および金融の不安定化を招く可能性があります。
そのような場合には、一時的な外国為替介入が適切となることがあります。大幅な通貨下落が、ミスマッチに起因する企業のデフォルトなど、金融安定のリスクを高める場合、こうした介入は悪影響を伴う金融の増幅を防ぐ助けにもなります。最後に、大幅な為替レートの下落がインフレ期待の脱アンカー化を招き得る稀な状況で、金融政策だけでは物価安定を回復できない場合には、一時的な介入が金融政策を下支えすることもあります。
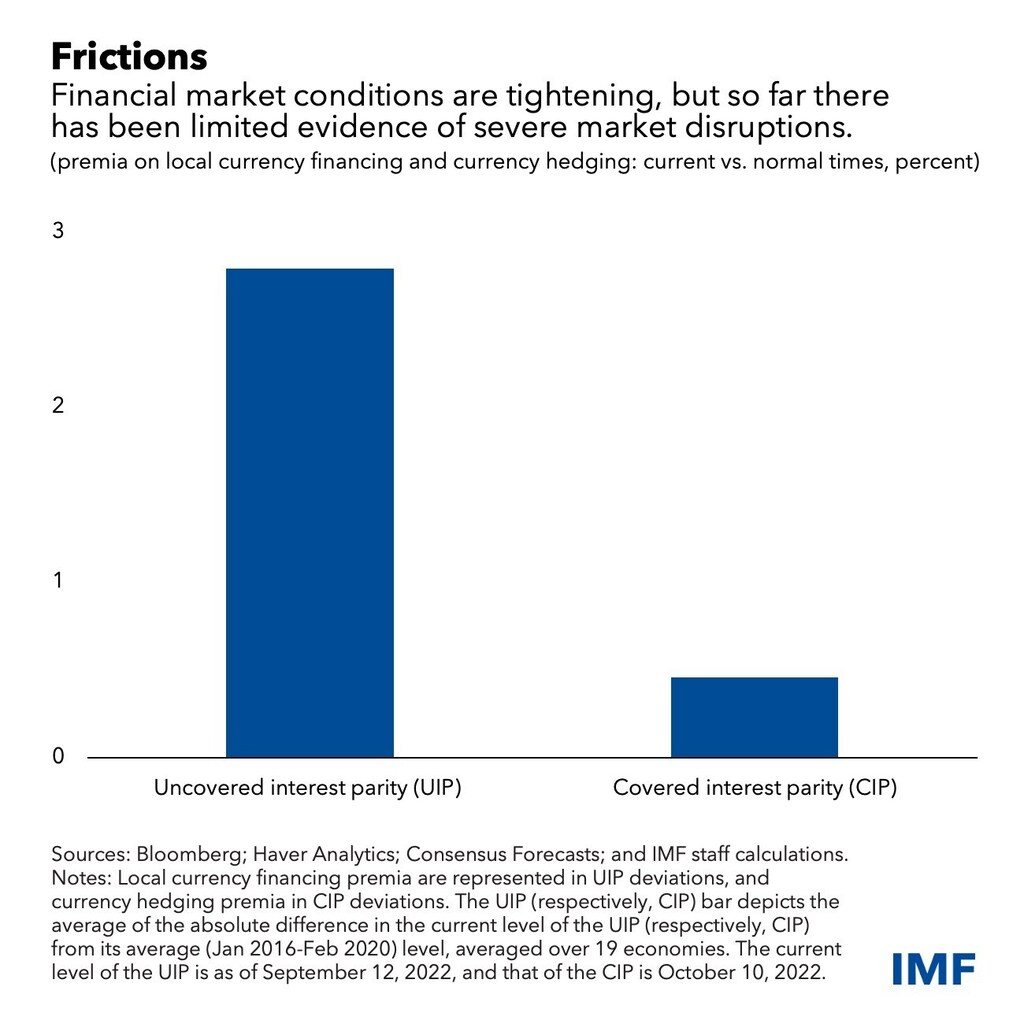
米国については、強いドルと世界的な金融環境の引き締まりによる世界的な波及効果があるにもかかわらず、米国のインフレ率が目標を依然として大きく上回っている限り、金融引き締めが引き続き適切な政策です。そうしなければ、中央銀行の信認を損ない、インフレ期待の脱アンカー化を招き、後にさらなる引き締めが必要となり、世界の他地域へのより大きな波及効果を生むことになります。
とはいえ、FRBは大規模な波及効果は跳ね返りやすく、米国経済にも及ぶ可能性があることを念頭に置くべきです。加えて、世界の安全資産の供給者である米国は、パンデミック初期に実施したように、適格国との通貨スワップ枠を再稼働させることができます。これは、通貨市場のストレス時に重要な安全弁を提供するものです。これらは、FRBの常設の外国・国際金融当局向けレポファシリティによる米ドル資金供給を有用に補完するものとなります。
IMFは、加盟国と緊密に協力し、こうした激動の時期において適切なマクロ経済政策を策定していく方針です。その際、当機関の統合政策枠組みを活用します。適格国が利用できる予防的融資制度に加え、IMFは、国際収支問題に直面している加盟国に対して融資資源を提供する用意があります。




