新興国の生活水準は、先進国の水準にいずれ収れんすると考えられがちだ。しかし、一部の産油国と香港、シンガポールの都市国家を除けば、過去60年間に大きく遅れた状態から出発し、 1人当たり GDPを先進国平均の少なくとも70%にまで高めた国・地域は、日本、韓国、台湾の3つだけである。中国も同じことを目指しているが、際立った課題に直面している。国の規模があまりにも大きいのだ。
日本、韓国、台湾は、輸出主導型の成長によって先進国経済への追い上げを果たした。しかし、世界人口のほぼ20%を擁し、世界の生産高の15%を担う中国は、外部市場だけに依存するには規模が大きすぎる。次の発展段階に進むには、異なる成長経路を切り開く必要があり、そのためには、しばしば注目される改革よりも困難な改革が求められる。
確かに、これまで中国の経済的台頭を支えてきたのは輸出主導型の成長であり、経常黒字は2008年にGDPの10%に達した。しかし、これほど大きな黒字を持続することは、究極的には不可能だ。増え続ける中国の輸出を吸収できるほどの輸入需要は、世界には存在しない。
世界金融危機はこの現実を露呈させた。2008年以前、中国の巨額の黒字は、先進国経済における持続不可能な信用主導の赤字と対になっていた。好況が不況に転じると、世界需要の落ち込みが中国の輸出部門を直撃し、失業増加の懸念を招いた。
これを受けて中国は、信用で賄うインフラ・不動産投資という国内成長エンジンに頼った。2008年以降、信用はGDP比125%から210%超へ急増し、投資は昨年、GDP比42%から ほぼ48% へと拡大した。
中国各地で、集合住宅、高速道路、コンベンションセンター、鉄道駅、空港の建設にコンクリートが注ぎ込まれた。不動産投資は現在、中国のGDPの15%を占め、2000年の5%未満から増加している。鉄鋼やセメントなどの関連産業を含めると、その割合は中国のGDPの3分の1に達する。現在、建設業に従事する中国人労働者は約6,000万人で、2007年の2,000万人弱から増加した。
中国の現在の成長経路は、日本、韓国、台湾がたどった道筋とは著しく異なる。これらの国・地域の 1人当たり GDPが現在の中国と同じ水準だった頃、不動産は経済においてごく小さな役割しか果たしていなかった。実際、この部門は意図的に信用供与を抑えられることも多かった。
投資ブームは、中国の都市部の雇用を力強く伸ばしてきた。しかし、住宅が必要なのにも限度がある。確かに、中国の 1人当たり 資本ストック総額は、依然として先進国に大きく後れを取っている。しかし、国際通貨基金(IMF)の最近の報告書は驚くべき事実を明らかにしている。中国は住宅の 1人当たり床面積で日本と韓国を上回り 、 1人当たりの水準は欧州平均に近づいている。小規模都市の一部では、欧州平均を大きく上回る。
中国の建設ラッシュが終わるにつれて、経済は大幅な減速に見舞われている。推計によっては、今年第1四半期の中国の成長はほぼ完全に停滞した。公式統計でさえ、沿岸部のより活力ある地域以外の複数の省が明確な景気後退に陥っていることを示している。
このため中国は、2つの大きな課題に直面している。1つは金融面の課題、すなわち多くの地方政府や国有企業(SOE)が抱える 持続不可能な債務 にどう対処するかだ。幸い、この問題の解決策は明らかである。地方政府の債務を中央政府に移管するか、銀行融資を帳消しにして銀行に資本を注入すればよい。
2つ目の、より根本的な課題は実体経済に関わる。過剰生産能力に直面する産業部門や、過剰に開発された都市から、労働者と資本をどう再配置するかである。
この必要性を否定する見方もある。何億人もの人々がまだ都市に移住しておらず、移住すれば住宅を求めるというのだ。しかし、中国の農村労働者のほぼ半数がすでに50歳を超えていることを考えれば、多くは移住しない可能性がある。また、中国の総人口は今後15年以内に減少に転じる。都市化の波が始まろうとしているどころか、中国では10~15年以内に都市化が完了する見込みだ。
仮に都市化が高いペースで続いたとしても、多くの労働者が向かうのは、過剰生産能力が最も深刻な第2、第3層の都市ではなく、主要な沿岸都市だろう。政府は 戸籍 制度を使って移住を遅らせることはできるが、余剰能力が最も大きい特定の都市へ人々を誘導することは、政府にもできない。
では、何ができるだろうか。建設の専門知識と労働者を輸出する方法が考えられる。実際、これは、中国と欧州を結んだ古代の 陸路・海路のシルクロード を再現することを目指す、中国の「一帯一路」構想の根拠の1つである。しかし、どの輸出依存型戦略もそうであるように、この方法の効果は、中国経済に比べた潜在的な外部市場の規模によって限られる。実現可能な水準の建設輸出では、国内投資の低迷を完全に補うことはできない。
その代わりに、賃金の力強い伸びに支えられた国内消費が、成長の主な原動力にならなければならない。明るい材料は、賃金がすでにGDPを上回るペースで伸びており、人口動態の変化によって新たな労働力の供給が制約されるため、この傾向が続く可能性が高いことだ。今後10年間で、15~30歳の中国人の数はほぼ25%減少する。
しかし、大規模な政策改革も必要だ。中国は、国有企業による過剰投資を抑えるため、そうした企業への補助金付き信用供与を打ち切り、政府への配当を大幅に増やすよう求めなければならない。その収入を医療サービスの改善や社会的セーフティーネットの強化に充てれば、中国の家計が予備的貯蓄を高水準に保つ必要性を取り除ける。
こうした改革は、強力な既得権益に挑むことになる。例えば、IMFの準備資産である特別引出権(SDR)の価値を決める通貨バスケットに人民元を加える取り組みをめぐって合意を形成する方が、はるかに容易だ。この措置は妥当ではあるものの、中期的な成長にはほとんど寄与しない。しかし、中国が日本、韓国、台湾の成功を再現するには、厳しい改革以外に道はない。
本稿は プロジェクト・シンジケートとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:エイダー・ターナー。英国金融サービス機構の元会長、英国金融政策委員会の元委員であり、Institute for New Economic Thinkingの会長。
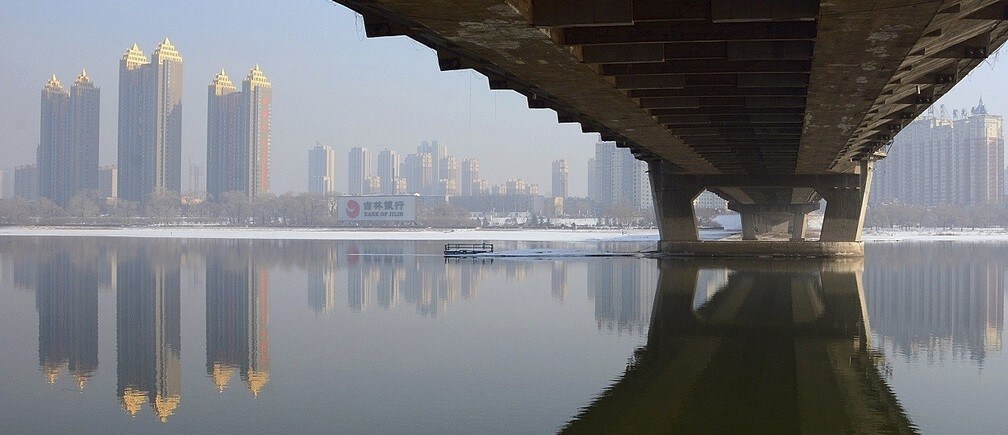
画像:吉林省吉林市で、部分的に凍結した松花江と橋のそばに新築の集合住宅が見える。ロイター/ストリンガー。




