米国ではインフレが加速しています。
連邦準備制度理事会は、経済のソフトランディングを実現しようと金利を引き上げています。
ここでは、2人の専門家が過去のデータを検証し、今後2年間に景気後退が起こる確率は非常に高いと結論づけています。
米国のインフレ率が2022年2月に7.9%に達したことを受け、連邦準備制度理事会は3月の会合でフェデラルファンド金利を0.25パーセントポイント引き上げました。同会合で公表された連邦公開市場委員会(FOMC)の最新の経済見通し(2022年)では、金利は2022年末までに1.9%に達すると予測されています。これを受け、中央銀行が米国経済を景気後退に陥らせずにソフトランディングを実現できるのか、その実現可能性をめぐって活発な議論が起きています。
ソフトランディングの実現は歴史的に見て極めてまれですが、連邦準備制度理事会(FRB)のジェローム・パウエル議長は3月初旬、実現する可能性の方が高いと議員らに語りました(Powell 2022)。FOMCの3月予測(FOMC 2022)と、フィラデルフィア連邦準備銀行の専門家予測調査によるコンセンサス予測(FRBP 2022)は、いずれもこの見方を裏付けています。両方の予測で、インフレ率は2023年までに3%を下回り、失業率は4%未満にとどまります。
FRBの予測がどの程度実現可能かを検討するため、1950年代までさかのぼる四半期データを用い、インフレ率と失業率について異なる指標を条件として、今後12カ月および24カ月以内に景気後退に陥る確率を算出します。この分析の背景には、失業率の低さやインフレ率の高さといった景気過熱の状況が、通常、短期間のうちに景気後退に続くという事実があります。たとえばFatas(2021)は、FOMCが予測するような、失業率が低く安定する期間が長く続いた例は、米国経済にはこれまで一度もないことを示しています。
中心的な結論は、現在のインフレ率が約8%、失業率が4%未満であることを踏まえると、過去の証拠は今後12~24カ月に景気後退が起こる可能性が非常に高いことを示している、というものです。
高インフレは景気後退の確率を高める
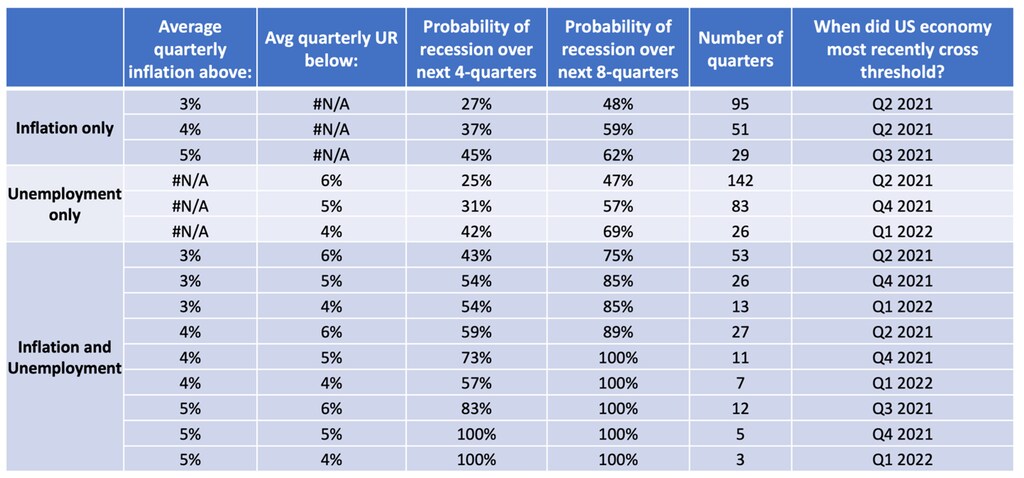
表1は、同時期の消費者物価指数(CPI)インフレ率と失業率を条件として、1年以内および2年以内に景気後退が起こる過去の確率を示しています。結果から、失業率が低く、インフレ率が高いほど、その後に景気後退が起こる確率が大幅に高まることが分かります。歴史的に、四半期平均インフレ率が5%を超えると、今後2年間に景気後退が起こる確率は60%を上回ります。また、失業率が4%を下回ると、その確率は70%近くに達します。
1955年以降、平均インフレ率が4%を超え、失業率が5%を下回った四半期のうち、その後2年以内に景気後退が起こらなかった例はありません。
表1
上記の結果には、他のインフレ指標ではなくCPIを用いたことや、労働市場の逼迫度を測る他の指標ではなく失業率を用いたことによる影響は反映されていません。これまでの研究(Domash and Summers 2022)で提唱してきた求人率を用いて労働市場の逼迫度を測ると、今後12カ月および24カ月の景気後退確率はさらに高くなります。同様に、CPIの代わりにコアPCEインフレ率または賃金インフレ率を用いても、同じ結論が得られます。
近年、景気循環がより安定する傾向が見られるため、表に示した過去のデータは景気後退の確率を過大評価しているという意見もあるでしょう。この懸念を踏まえ、利用可能な情報を最大限に活用するため、現在の経済状況に基づいて将来の景気後退確率を予測し、時間トレンドを制御するプロビットモデルを用います。
表2は、5種類のモデル仕様について、今後12カ月および24カ月以内に景気後退が起こると予測される確率を、プロビットモデルの結果として示しています。ベースラインモデルでは、インフレ率の直近4四半期の移動平均と、1四半期前の失業率を主な説明変数として用います。景気後退確率が時間とともに低下した可能性を考慮し、時間トレンドを含む仕様(第2列)と、1982年以降の年を示すダミー変数を含む仕様(第3列)も用意しました。回帰分析の結果、経済状況を制御すると、景気循環がより安定する傾向は有意な形では見られません。最後に、景気拡大が6四半期を超えて続いているかどうかを示すダミー変数を含む仕様(第4列)と、時間トレンドおよび拡大期ダミー変数を含む仕様(第5列)も用います。
表2
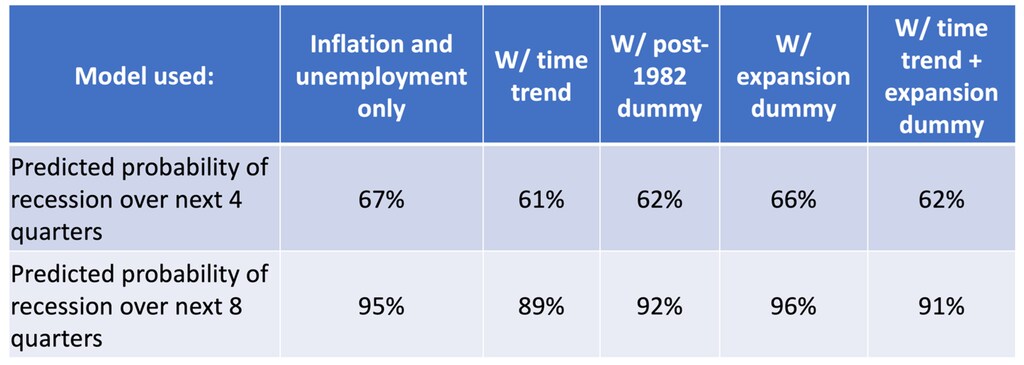
これらの結果は、今後数年間に景気後退が起こる可能性が非常に高いことを示しており、多くのモデル仕様で頑健です。また、インフレ指標としてCPIを、経済の余剰能力を測る指標として失業率を選んだことによる結果ではありません。CPIの代わりに賃金インフレ率を用いると景気後退確率の予測値は高くなり、コアPCEインフレ率を用いると同様の予測値になります。失業率を求人率(労働市場の逼迫度を示すより適切な指標と考えています)に置き換えても、今後数年間に景気後退が起こる予測確率は高くなります。
総じて、急速に成長しインフレが進む経済でソフトランディングを実現するのは非常に難しいことを、私たちが示した証拠は示唆しています。
米国ではソフトランディングの前例がほとんどない
戦後の1965年、1984年、1994年などには、ソフトランディングに近い状況が何度かあったとして、楽観できる根拠はあるという意見もあります。しかし、これらの時期のインフレと労働市場の逼迫度は、現在の状況とはほとんど似ていなかったことを示します。表3は、ソフトランディングだったとされる時期の労働市場の状況をまとめています。
表3
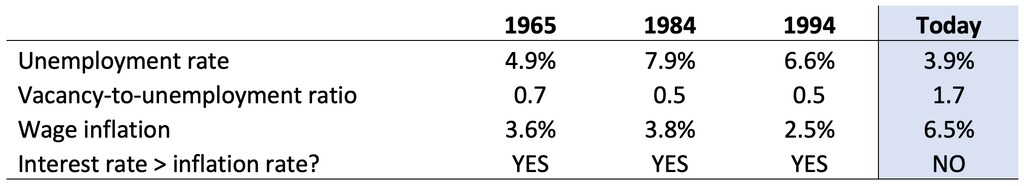
注:この表では、金融引き締めサイクルの初四半期からの四半期平均を用いています
この3つの局面すべてで、連邦準備制度理事会が対応していた経済の失業率は現在より大幅に高く、求人・失業比率は現在より大幅に低く、賃金インフレ率は4%を下回っていました。これらの過去の例では、連邦準備制度理事会は現在とは異なり、金利をインフレ率を大きく上回る水準まで引き上げ、インフレが過度に高まるのを待つのではなく、急騰を未然に防ぐため早期に行動しました。また、これらの時期には、現在の米国が経験しているような大規模な供給ショックはありませんでした。
インフレ率が8%に近づき、失業率が4%を下回るなか、現在のFRBは対応が大幅に後手に回っており、物価上昇を抑えるために追いつかなければなりません。楽観の根拠となるどころか、米国の過去の経験は、急速に加速するインフレを減速させると、常に経済の余剰能力が大幅に増すことを示しています。この結論は、インフレ率を目標に戻すには、現在予想されているよりはるかに強力な政策対応が必要になる可能性が高いと論じるHaら(2022)の見解と一致します。さらに、本稿の計算はいずれも、ウクライナ戦争に関連する最近の供給ショックを考慮しておらず、これらは景気後退の確率をさらに高めるだけです。したがって、FRBが経済のソフトランディングを実現する可能性は低いと考えます。
参考文献
Domash, A and L Summers(2022)、「米国の労働市場はどれほど逼迫しているか?」、VoxEU.org、3月17日。
Fatas, A(2021)、「短命に終わった高圧経済」、VoxEU.org、10月27日。
連邦公開市場委員会(2022)、「FOMCの経済見通しの概要」、3月16日。
フィラデルフィア連邦準備銀行(2022)、「2022年第1四半期専門家予測調査」、フィラデルフィア連邦準備銀行調査部、2月11日。
Ha, J、M A Kose、F Ohnsorge(2022)、「今日のインフレと1970年代の大インフレ:類似点と相違点」、VoxEU.org、3月30日。
Powell, J H(2022)、「金融政策と経済状況に関する下院公聴会」、National Cable Satellite Corporation、3月2日。




