現在の租税回避対策の提案は、複雑で不公平である。
最低実効税率により、過小課税された利益を再配分し、タックスヘイブン以外の国々に大きな恩恵をもたらす。
すべての国と多国籍企業に単一のルールを適用すれば、条約の改正は不要となる。
多国籍企業による租税回避によって世界が被る損失は、年間数千億ドルに上る。パンデミックの費用が膨らむ中、この税収は切実に必要とされている。しかし、国際的な改革の取り組みは停滞しており、今後の合意もほぼ見込めない状況にある。
現行のOECDの提案は複雑で不公平であり、確実に言えるのは、税収の増加がわずかにとどまるということだけである。我々の提案はより単純で公平性が高く、はるかに大きな税収をもたらすことができる。さらに、世界的な合意や条約の改正を必要とせず、意思のある国々の連合によって導入することも可能である。
現在のOECDのプロセスは、2019年に大きな期待とともに始まった。2013年から2015年まで実施された、当初のBEPS(税源浸食と利益移転)イニシアチブは、独立企業間価格の原則を守るための最後の大規模な試みであった。この原則は、多国籍企業グループ内の課税対象利益を、個々の子会社が市場価格で互いに取引しているかのように配分しようとするものである。より根本的な見直しが必要だとの認識から、交渉の再開につながった。
そのためBEPS 2.0は、前身とは一線を画す二つの出発点を採用し、これが本アプローチの二本柱となった。第1の柱は利益移転の容易さに対処するもので、独立企業間価格の原則と、従来の「恒久的施設」の定義の双方を超えることを約束し、多国籍企業の世界全体の利益の少なくとも一部を、実際の経済活動が行われた場所に応じて配分することとした。第2の柱は利益移転のインセンティブに対処するもので、底辺への競争に歯止めをかけるため、グローバル・ミニマム課税を提案した。
しかし、この有望な出発にもかかわらず、交渉は方向性を見失っている。第1の柱と第2の柱はいずれも、過度に複雑であると広く見なされており、税収への影響は極めて不確実で、利益があるとしても、せいぜい限定的である。OECD加盟国にとってさえそうである。低所得国は無視されていることへの不満を表明しており、ほとんどのモデル分析では、特に第1の柱の下では、利益があったとしてもわずかであることが示唆されている。当然のことながら、前進しようとする意欲は乏しくなっている。
第1の柱は行き詰まっているようである。大規模な多国籍企業全体に適用すべきか、それとも高度にデジタル化された企業のみを対象とすべきかについて、OECD加盟国の間でさえ合意がない。しかし、新たなバイデン・ハリス政権は、多くのEU加盟国とともに、グローバル・ミニマム課税の推進を約束している。
ここで、第2の柱の問題は、主として扱いにくい提案に起因している。これには、トップアップ税を適用するための、本国(居住地)と受入国(源泉地)に対する別個の措置が含まれ、これらの権利の相互作用を管理するための複雑な規則体系が伴う。多国籍企業(MNE)の本国に優先的な権利を付与することは、特に、多国籍企業の受入国となることが多い低所得国に不利益をもたらすことになる。これを是正するため、OECDは源泉地国課税を認める第3のルールを提案しているが、これを実現するには、利益移転によって最も恩恵を受けているタックスヘイブンが、自国の租税条約に不利な改定を受け入れる必要がある。これは、事実上の拒否権を彼らに与えて無期限の遅延を招くことになり、成功の見込みはほとんどない。
ここで、我々の最低実効税率(METR)の提案が前進への道筋を示せる可能性がある。OECDの提案と同様に、我々は各多国籍企業の世界全体の利益のうち、過小課税されている割合を特定する。そのうえで、低所得国に不利益を生じさせないよう配慮しつつ、METRは、過小課税された利益を、当該多国籍企業が課税上の拠点を有するすべての国に再配分し、それぞれの国が自国の規則と税率に基づき課税できるようにする。
この過小課税された利益を、多国籍企業の実際の経済活動の所在地に比例して再配分することにより(販売地の所在を含む)、第1の柱と第2の柱の利点を両立させることができる。すなわち、市場国に利益を配分すると同時に、利益移転のインセンティブを低減または解消できる。また、METRは実質的に、OECDが各国の税制の下で適用可能であると認めた二つのルール(所得算入ルールと過小課税支払ルール)の組み合わせであるため、METRには条約の改正は不要である。(多国籍企業が課税上の拠点を持たない市場国やその他の国を考慮して、「スローバック」ルールにより、関連利益が無課税のままとなることを防ぐ。)
我々は、METRを以下に基づいてモデル化した。OECDによる青写真の経済的影響評価。これは、我々の結果が可能な限り比較可能であることを確保するためである。METRは、最低税率が30%までのすべての水準において、全体の税収増加をより大きくもたらすと推定され、追加の税収増加は500億ドルから1,400億ドルの範囲となる。これは、METRでは過小課税された利益が配分された各国が、自国の税率を適用できる一方、OECDの提案では、過小課税された利益に対する税率を、設定された最低税率まで引き上げるためのトップアップ税のみを配分するためである。
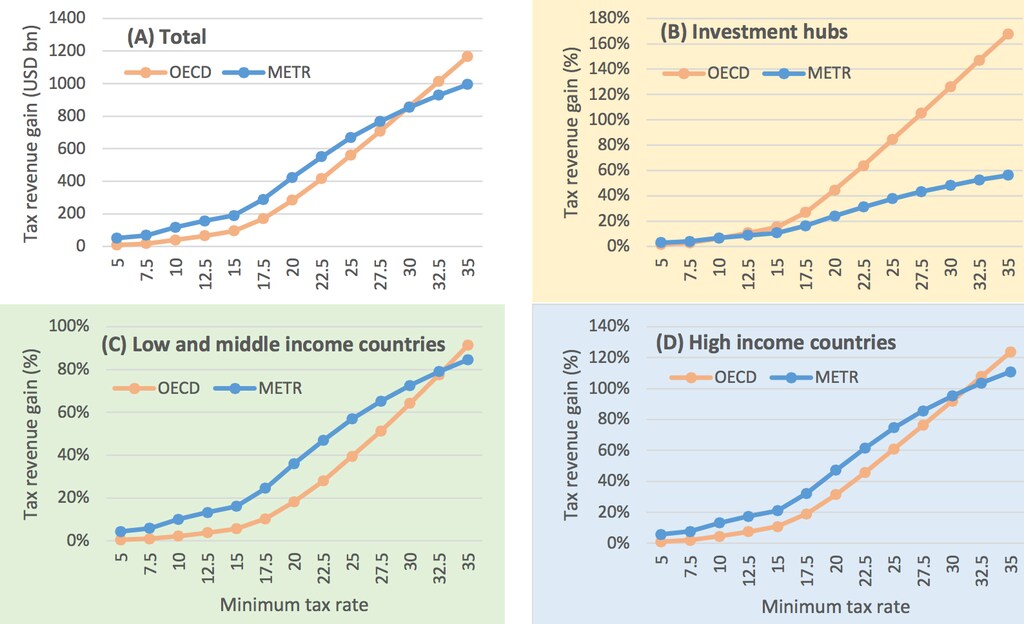
(A)税収全体の増加。(B)投資拠点、(C)低中所得国、(D)高所得国それぞれの相対的な税収増加。相対的な増加は、現行の税収からの増加として算出されている。METR提案(青)およびOECD提案(オレンジ)。
分配上の違いは、さらに顕著である。METRは、投資拠点(OECDの言う主要な法人タックスヘイブンの婉曲表現)に対して、他の国々よりも小幅な税収増加をもたらし、OECDの提案よりも小幅な増加となる(パネルB)。重要な点として、追加の税収増加は、高所得国(パネルD)よりも低中所得国(パネルC)において相対的に大きく、OECDの提案よりも絶対額でより大きな税収増加をもたらす。METR提案における課税権のより公平な再配分は、最低税率によって利益移転が解消されない場合、すなわち最低税率が低すぎる場合に、特に重要となる。
ほとんどの非タックスヘイブン国に対しては、あらゆる所得水準の国を含め、大きな恩恵をもたらすため、METRは政治的に実現可能であるという重要な魅力を持つ。すべての国とすべての多国籍企業に対し、単一のシンプルなルールを提供し、条約の改正も不要である。METRは国家間においてより公平である。過小課税された利益に対する課税権は、各国における実際の活動に基づいて配分されるからである。また企業間においても、各国がその配分された過小課税利益に対して標準税率を適用するため、より公平である。
METRは、法人税の租税回避に起因する税収の損失を完全に解消するものではない。しかしながら、METRがもたらすのは、今まさに緊急に必要とされている時期に、大幅な新たな税収をもたらす可能性であり、かつ世界的に進歩的な形で実現されるという点である。
METR提案は、Tax Notes Internationalにより発表された。より詳細なモデル分析を含む完全版は、こちらからダウンロード可能である。本記事および完全版の提案は、Sol Picciotto、Jeffery M. Kadet、Alex Cobham、Tommaso Faccio、Javier Garcia-Bernardo、Petr Janskýによって執筆された。Alex Cobhamは、世界経済フォーラムの「財政・金融政策の新たなアジェンダに関するグローバル未来評議会」のメンバーである。財政・金融政策の新たなアジェンダに関するグローバル未来評議会。




