過去5年間、世界貿易の伸びは停滞している。先進国で保護主義的な機運が強まり、中国やその他の新興市場(EM)が、2000年代にグローバル・サプライチェーンの構築を促した輸出主導型の成長戦略から転換しつつあるように見えるなか、「ピーク・トレード」として非公式に知られる仮説が、ますます広く支持されるようになっている(エコノミスト誌 2014年)。この見方によれば、現在の貿易停滞は一時的なものではなく、世界経済の根本的な変化を反映している。今後数十年、この変化によって、第二次世界大戦以降そうであったように、世界貿易の伸びが世界GDPの伸びを上回ることはなくなる。これが正しければ、重大な影響が生じる。貿易による利益の増加、国境を越える金融フロー、地政学的な相互依存など、グローバル化した世界を特徴づけてきた多くの中核的な恩恵とコストが、止まる、あるいは後退することを意味する。
ここで概説する私たちの分析(Tomb and Trivedi 2016)は、この見方に異を唱える。過去20年間にわたる約40万件の貿易フローの推移を追跡できるデータと、さまざまな分析手法を用いて、ピーク・トレード論の主な3つの見方に反論する。
ピーク・トレード論その1:「貿易ベータ」の低下
第一に、多くの経済学者は、貿易の伸びが所得(またはGDP)の伸びにどれほど敏感に反応するかを示す測定値が、近年低下していると指摘する(例:Escaith and Miroudot 2015)。この「貿易ベータ」は2を上回る水準から、貿易が所得の伸びに追いつく値である1前後、さらには1を下回る水準まで低下した。しかし私たちの研究によれば、貿易ベータは明確に定義された構造パラメーターではなく、バイアスなく推定することも難しいため、所得の伸びが貿易の伸びに及ぼす実際の(因果的な)影響を確実に表すとは限らない。たとえば、各国のGDP成長率の相対的な変化は、標準的な国際比較モデルにおける貿易ベータをゆがめ、所得が貿易に及ぼす影響を実際より大きく、または小さく見せる可能性がある。
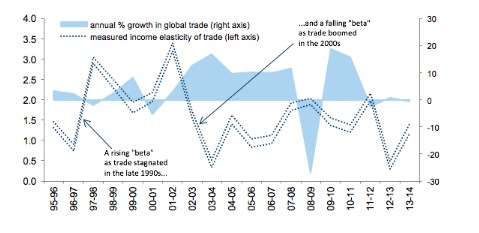
より一般的に言えば、貿易ベータだけでは世界貿易の推移を十分に示せない。測定された貿易ベータの変化が、世界貿易全体の動きとうまく合わないこともある。たとえば図1は、標準的な「重力方程式」を用いて推定した貿易ベータが、貿易が歴史的に急速に伸びた2000年代初頭に急落したことを示している。さらに、詳細なデータセットで貿易ベータを推定すると、近年のものを含め、年ごとの変動があまりに大きく、経済関係の意味ある変化を反映しているとは考えにくい。
図1 「貿易ベータ」の変化は、世界貿易の伸びの変化とうまく一致しない
所得と貿易の関係が時とともに変化した可能性は否定できないが、証拠はより単純な説明とも整合すると私たちは考える。所得の伸びが貿易の伸びに及ぼす因果的な影響はおおむね安定したまま、貿易財への需要の変化、貿易コストや貿易金融の利用可能性の変化、保護主義的な貿易政策の盛衰など、その他の要因が過去20年間の世界貿易を動かす主役となり、今後もそうあり続ける可能性がある。
ピーク・トレード論その2:「構造的」な貿易減速
2011年の世界貿易の伸びの急落は、こうした他の要因の影響を示す一例である。同年夏の米国の債務上限危機とユーロ圏のソブリン危機の間に世界各地で起きた貿易フローの減速は、世界GDPの緩やかな減速など、観測可能な短期的(「景気循環的」)要因から予測されるよりもはるかに深刻だった。このため多くの論者は、「構造的」な変化、つまり非常に長期にわたって作用し、今後数十年に貿易の伸びをさらに弱める可能性のある力が、主な原因だと結論づけた(Constantinescu et al. 2016)。私たちは、別の解釈、すなわちトレンドへの回帰のほうが事実に合うと考える。金融危機の年を除くと、過去20年間に世界貿易の伸びには大きな変化が2度あった。
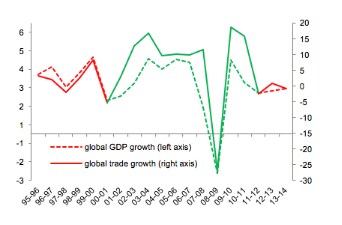
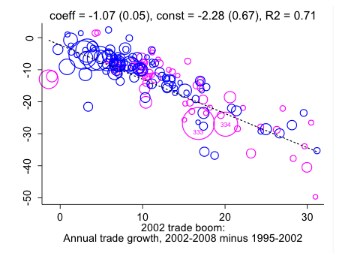
2000年代初頭、世界貿易額の年間伸び率は、低調ではあるものの歴史的に見て低いとはいえない水準(1995~2002年の1.6%)から、歴史的な2桁成長の水準(2002~2008年の12.5%)へと上昇した。その後、2011年夏には貿易額の伸びが急速にほぼゼロまで低下し、過去5年間その水準が続いている。明らかに低い伸び率ではあるが、2000年代に見られた非常に高い貿易成長率よりも、歴史的な基準値にかなり近い(図2)。
図2 歴史的なのは2010年代の貿易停滞ではなく、2000年代の貿易ブームである
つまり、世界貿易の減速は、グローバル化の70年にわたるトレンドから下方へ逸脱し始めた、あるいはその途上にあることを示すものではなさそうだ。むしろ、長期トレンドから10年間にわたって上方へ逸脱した状態、すなわち2000年代の貿易ブームが終わったことを示している。この傾向は総計だけでなく、個々の貿易フローを詳しく見るときにも明らかだ。たとえば図3は、2000年代に輸入の伸びが大幅に加速した国(インドやロシアなど)では、2011年に輸入の伸びが最も大きく低下した一方、2000年代の加速が緩やかだった国(メキシコやフィリピンなど)では、世界貿易の減速による輸入成長率への影響も小さかったことを示している。
図3 貿易減速は、主として2000年代の貿易ブームの終わりを意味する
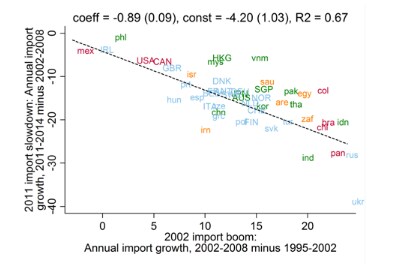
図4が明確に示すように、個々の品目にも同様のパターンが見られる。2000年代初頭に取引量の伸び率が最も大きく上昇した品目では、その後、世界貿易の減速期に伸び率が基準水準まで戻った。
図4特定品目の貿易は2000年代に加速し、その後、世界貿易の減速期に基準水準へ戻った
ピーク・トレード論その3:新興市場の成長モデルの変化
最後に、多くの論者は、新興市場が、特に中国が、輸出主導型の成長モデルから転換し始めたことで貿易減速を招き、今後数十年にわたり貿易の伸びをさらに押し下げる可能性があると指摘する。¹ 中国の貿易成長率の長期的な低下は、中国経済における重要で、持続する可能性のある変化を反映していると考えられること、また、こうした変化が将来、アジアの開放経済に大きな下押し圧力となりうることには、私たちも同意する(たとえば、世界貿易の減速期に韓国の輸出伸び率が低下した分の3分の1は、中国だけで説明できる)。
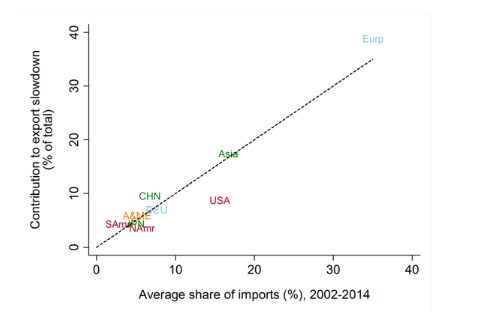
しかし、中国やその他の新興市場は、(まだ)世界貿易に占める割合が十分に大きくないため、輸入の伸びの鈍化が世界全体に及ぼす影響は、先進国市場、特に欧州における輸入の伸びの低下ほど大きくない。欧州は世界の貿易財のおよそ43%を輸入する一方、世界GDPに占める割合はおよそ20%にすぎない。世界の主要輸出国のほぼすべてにとって重要な外需源であり、2011年には輸入成長率が世界平均をわずかに上回る幅で低下した。各国の輸入減速を世界貿易に占める割合で加重する「シフト・シェア」分析では、世界貿易減速の約半分を欧州が占めることが分かった。これに対し、世界貿易に占める輸入の割合がはるかに小さい中国は、輸入成長率が同程度のペースで減速したものの、寄与はわずか10%だった(図5)。
図5欧州は世界貿易の大きな割合を輸入しており、世界貿易減速の主因となった
下振れリスクは顕著だが、「ピーク・トレード」と結論づけるのは時期尚早
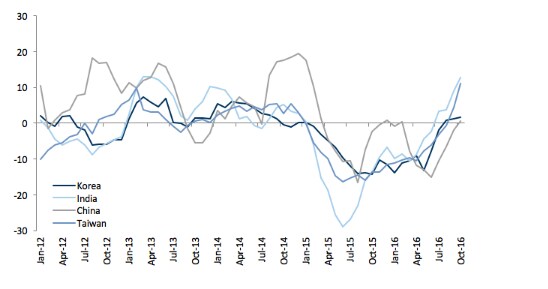
英国のEU離脱が決まり、米国の次期大統領ドナルド・トランプ氏が米国を環太平洋パートナーシップ協定(TPP)から離脱させる意向を示し、さらに大陸欧州でポピュリズムが勢いを増す可能性もあるなか、世界貿易の見通しは不透明で、政策に起因する下振れリスクは高まっている。最近の政治ニュースを受けて貿易成長の見通しを悲観するのは容易だが、日本とEUの現在の交渉など重要な貿易協定に向けた進展が見られること、また、アジアの主要な世界的輸出国からのフローを含む一部の貿易フロー(図6)が2016年に加速したことにも留意すべきだ。
図6 アジアの主要国からの輸出を含め、世界貿易の伸びには最近、明るい兆しが見られる
要約すると、過去5年間の貿易成長の停滞は、第二次世界大戦以降の世界貿易の伸びを動かしてきた所得成長の変化、技術革新、政策変更に伴う通常の盛衰よりも深刻だとは、私たちは考えていない。貿易見通しの重大な下振れリスクが今、はっきり見えているとはいえ、これが「ピーク・トレード」を意味するとの結論は、私たちの見方では時期尚早である。
参考文献
Hoekman, B(編)(2015)。 世界貿易の減速:これが新たな常態なのか? CEPR Press。
Constantinescu, C、A Mattoo、M Ruta(2016)。世界貿易の減速を説明する。VoxEU.org、2015年1月18日。
エコノミスト誌(2014)。国際貿易:懸念される軌跡。12月13日。
Escaith, H、S Miroudot(2015)。世界貿易と所得は依然として重力に左右される、B Hoekman(編)、 世界貿易の減速:これが新たな常態なのか? CEPR Press。
Tomb, I.、Trivedi, K.(2016)。「ピーク・トレード」論への反論。Goldman Sachs Global Economics Paper 230。Goldman Sachsのリサーチポータルで閲覧可能。
注
[1] これらの議論については、Hoekman(2015)に優れた入門的解説がある。




