ECBは、ギリシャへの緊急流動性供給を現行水準で維持することを決定した(ECB 2015)。追加の緊急流動性供給を拡大しないことで、ECBはギリシャがユーロ圏を離脱しなければならないと判断した。これは法的に避けられない措置かもしれず、政治的判断かもしれないし、その両方かもしれない。いずれにせよ、加盟国の扱いと中央銀行の独立性をめぐって、多くの不快な疑問を投げかけている。
予想されていたとおり(Wyplosz, 2015)、ギリシャをめぐる交渉は行き詰まった。その結果、ギリシャは今後数日から数週間のうちに、満期を迎えるすべての債務をデフォルトすることになる。基礎的財政収支がほぼ均衡していたため、ギリシャ政府は、避けられない債務減免についての新たな交渉が始まるまで、何とか持ちこたえることができたはずだ。
この「デフォルト戦略」がギリシャ国民にもたらすリスクは、ギリシャの銀行システムに流動性を供給し続けるECBの意思に全面的に依存していたことだ。とりわけ、合理的な預金者が銀行取り付けに走り、Grexitのリスクをゼロではないと考える時期にはそうだった。ここ数週間、ECBはギリシャの銀行に対する「スローモーションの取り付け」に直面しながら、必要な流動性を供給してきた。
6月28日の朝、ECBは突然、ギリシャの銀行への緊急資金供給を停止した。典型的な自己実現型危機の展開として、この決定は「スローモーションの取り付け」をパニックへと変えることになる。
発表された銀行休業と資本規制は、多少の時間的余裕を生むだろうが、それはごく短期間にすぎない。
これらの措置によって、銀行システムの崩壊を防ぐことはできない。
必然的な帰結は、ギリシャの銀行システムの崩壊だ。
その段階では、おそらくそれより早く、ギリシャ当局はユーロ圏を離脱し、再創設したドラクマを銀行に供給するほかなくなる。
ギリシャでは混乱が避けられない。
ECBはなぜそうしたのか
なぜECBはギリシャへの緊急流動性支援(ELA)を凍結したのか。ECBは間違いなく、あらゆる法的な正当化理由を示すだろう。それが真実かどうかにかかわらず、結果は変わらない。
ECBが本当に法的にELAの停止を義務づけられているのなら、それはユーロ圏の制度設計に深刻な欠陥があることを意味する。
そうでなければ、ECBは歴史的に重要な政治判断を下したことになる。
いずれにせよ、これは破滅的な一歩だ。
中央銀行は、望むと望まざるとにかかわらず、商業銀行にとって最後の貸し手である。
ギリシャの銀行システムを存続させなかったことで、ECBは中核的な責務を果たしていない。
一つの説明は、ECBが損失を恐れているというものだ。これは一部は誤りで、一部は見当違いだ。ELA融資はギリシャ中央銀行が供与するため、誤りである。商業銀行のデフォルトによる損失を被るのはギリシャ中央銀行、したがってギリシャ国民だ。また、中央銀行は営利企業ではないため、見当違いでもある。損失を受け入れることは、その公共サービスの使命の一部だ。銀行システムを存続させることも、中核的使命の一部である。
確かに、ギリシャ政府が7月半ばにECBへの債務をデフォルトすれば、損失が生じる。ここでも、それはELAを停止する正当な理由にはならない。
第一に、Grexitになれば、ギリシャのデフォルトは確実となるからだ。
第二に、前述のとおり、中央銀行は使命を果たすために損失を受け入れなければならないからだ。
第三に、これらのデフォルトは、IMFおよび他のユーロ圏諸国と共同で実施された救済措置の一環として、危機の最中にECBが取得した満期到来の国債に関するものだからだ。
問題は、ECBが条約の救済禁止条項に拘束されていたことだ。ECBは法律を回避することを選んだのであり、そのリスクはECB自身が負うべきだ。そもそも救済禁止条項には正当な理由があった。以下で説明するように、当時選択肢がなかったギリシャではなく、ECBがその結果を負うのが道義的に正しい。
ECBは過去の選択に責任を負うべきだ
より一般的に言えば、ECBはギリシャのソブリン債務危機を破滅的に運営したことについて、自らの責任分担を受け入れなければならない。2010年初頭にギリシャ債務の減免を拒んだのはECBだった(Blustein 2015)。
反実仮想が完全に説得力を持つことはないが、この決定がギリシャの各種プログラムが失敗した理由だという有力な見方が成り立つ。早期の債務減免があれば、ギリシャを長期不況に陥れた、深く前倒しの財政安定化策を避けるのに十分な救済が得られただろう。早期の債務帳消しは、借入需要と、その後の急激な債務増加を抑えていただろう。今日の債務は、十分に持続可能な水準だった可能性がある。
フランス、ドイツ、そしてIMFの責任
フランスとドイツの政府は、自国の大手銀行が大量のギリシャ国債を保有していたことから、それらを守るため、すぐにECBの立場を支持した。新たな「メガ・リーマン」級の銀行危機を恐れた米国も支持した。
2010年5月、IMFはプログラム融資後のギリシャ債務が持続可能である高い確率を持つと認定できなかったため、新たな条項を作り出した。すなわち、潜在的に持続不可能な債務を防ぐための融資は、世界経済にシステミックリスクが存在する場合に承認できる、という条項だ(Sterne 2014)。そのようなシステミックリスクは実際にあったかもしれない。したがって、ギリシャ債務の減免を拒んだことは誤りではなかった可能性があるが、確かなことは分からない。それでもこの論理には深く憂慮すべき含意がある。つまり、世界的危機のリスクを避けるためにギリシャが犠牲にされたということだ(Wyplosz 2011)。
ギリシャ当局は、欧州各地や米国の金融機関を含む債権者への返済を続けるため、融資の受け入れを強いられた。その後に積み上がった巨額の公的債務は、世界の金融安定に対するギリシャの貢献である。
トロイカにおけるECBの奇妙な役割
さらに、トロイカに加わることで、ECBは奇妙な役割を担うことも選んだ。通常のプログラムでは、IMFが交渉の一方の側に座り、相手側には当該国の当局、すなわち政府と中央銀行が着く。ECBは貸し手側にいたため、条件を課し、その履行を監視する立場に置かれた。これは、De Grauwe(2011)が指摘した、より一般的な論点の一側面である。
ユーロ圏のソブリン危機の根本的な理由は、加盟国にとってユーロが外貨であることだ。また、ECBがいかに深く政治化したかを示す例でもある。政府にどの改革を実施すべきか、財政再建をどれほど厳しくすべきかを指示する中央銀行は、世界のどこにもない。トロイカの一員として、ECBはギリシャに、深く再分配的な政策を実施するよう指示していた。そうした政策に民主的な委任を持つのは、選挙で選ばれた政治家だけだ。最終的に、深刻な不況とその政治的帰結を招いた、設計のまずい政策について、ECBは非難を受け入れなければならない。
ELA凍結の決定は、この政治化の過程を新たな段階へと押し進めている。事実上、ECBはギリシャをユーロ圏から押し出そうとしている。ギリシャを離脱させることの是非は政治家が議論するかもしれない。しかし、選挙で選ばれていない当局者であるユーロシステムの政策理事会のメンバーには、そのような委任はない。好意的に解釈すれば、ギリシャ政府が国民投票を呼びかけて交渉を事実上打ち切った後も、ギリシャの銀行への流動性供給を続ければ、多くの政府から厳しく批判されると彼らは感じたのだろう。それは事実だが、中央銀行の独立性は、まさにこの種の圧力を防ぐためにある。
結び:ECBの独立性が損なわれた
建前上、ECBは完全な独立性を享受している。理事会メンバーは解任されず、任期は8年間と長く、再任もできないため、加盟国政府の歓心を買う必要はない。それにもかかわらず、彼らは加盟国政府の意向に沿うため、しぶしぶ救済禁止条項に違反した。その後、即時の救済をもたらした国債買い入れプログラム(OMT)の決定には、加盟国政府の一部が反対したため、3年を要した。同じ理由で、量的緩和(QE)の開始はFRBより7年遅れ、おそらく欧州で史上最長の無成長期間を招く一因となった。そして今、彼らはユーロ圏を根本的に変えるGrexitを引き起こそうとしている。ユーロの採用はもはや不可逆ではない。この事実は、結果が予測できないまま金融市場を動揺させることになる。犠牲者はギリシャだけではない。ユーロ圏のガバナンスは打ち砕かれた。
参考文献
De Grauwe, Paul(2011)「脆弱なユーロ圏の運営」、VoxEU.org、5月10日。
ECB(2015)「プレスリリース:ギリシャの銀行へのELAを現行水準で維持」、6月28日。
Paul Blustein(2015)「低迷:IMF、ユーロ圏、そしてギリシャ初の救済」、CIGI Papers No. 61。
Sterne, Gabriel(2014)「IMF危機とその解決策」、Oxford Analytics。
Wyplosz, Charles(2011)「Rの言葉」、VoxEU、4月29日。
Wyplosz, Charles(2015)「ギリシャに迫るデフォルト」、VoxEU、4月27日。
本記事は、 VoxEU との協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Charles Wyploszは、ジュネーブ高等国際問題研究所の国際経済学教授で、国際通貨・銀行研究センターの所長を務める。
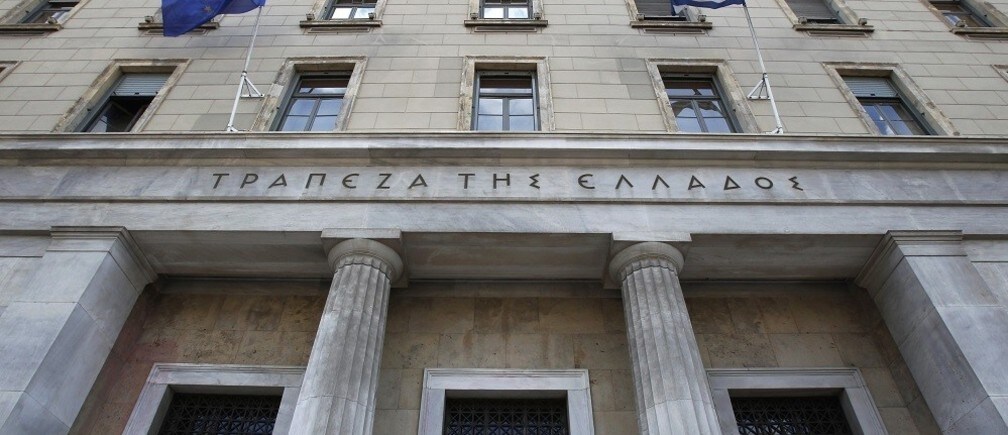
画像:ギリシャと欧州連合の国旗が、アテネのギリシャ銀行の外ではためいている。REUTERS/John Kolesidis。




