数十年来の経験則では、貿易はおもにグローバル化の結果としてGDPより速く増加するとされてきた。しかし、2008/2009年の危機に起因する「大貿易崩壊」 の後、2010年に勢いはあるが短命に終わった回復が見られたものの、国際貿易は世界GDPとおおむね同程度の伸びで推移してきた。このペースは、それ以前の15年間と比べて著しく緩やかである。その期間には、年間の貿易成長率が時に世界GDP成長率の2倍に達することもあった(図1)。さらに、直近の データ は、2015年前半にはさらに減速した可能性があることを示している。
これは「世界貿易の減速」が、グローバル化が構造的にピークを迎えた兆候であり、したがって今後も貿易成長の停滞が予想されるべきなのか。それとも、この減速は、欧州の脆弱な回復や中国の成長鈍化など、景気循環的な要因の結果にすぎないのか。
図1:世界のGDPと輸出(数量ベース)――指数 2008=100

出典:世界銀行 – 世界開発指標
以前のブリューゲルの ブログ記事でまとめられた現在の議論は、よく知られた景気循環的な説明に加えて、貿易減速の背景には、グローバル・バリューチェーン(GVC)の役割に関連した、より構造的な理由がある可能性を認めている。GVCとは、生産工程がますます細分化された離散的な活動やタスクに分割され、それらが複数の国に国際的に分散していることを指す。
GVCの発展 は、90年代以降に記録された貿易の急速な拡大を支えた主要因の一つであり、国際貿易の性格そのものを変えてきた。実際、生産の各段階が異なる国に移されるにつれて、貿易には国境をまたぐ投入財と準完成品の複数の流れが次第に伴うようになった。これは貿易がGDPよりはるかに速く伸びる結果をもたらしており、それには総貿易統計における、いわゆる「二重計上」も一因となっている。このGVCの拡大は、特に中国と米国において頭打ちになったとみられ、その結果、GDPに対する貿易の弾性値 に構造的な低下が生じている。この低下は2000年代に始まっており、すでに危機以前から見られた。
それでも、本ブログ記事では、景気循環的要因が、危機後の状況へのグローバル・バリューチェーンの調整においても作用しうることを示す。言い換えれば、国境を越えた生産の分散によって生じる貿易の一部は、2008/09年の貿易崩壊ショック(2011年の日本の地震などの特定の出来事によって増幅された可能性がある)からまだ完全には回復していると考える理由がある。したがって、GVCに関連する説明の枠内であっても、景気循環的要因を反映している可能性がある現象を「構造的」(したがって恒久的)なものと特定してしまう危険がある。そのため、近い将来に部分的に反転する可能性もある。
実証分析
グローバル・バリューチェーンによって特徴づけられる世界では、国Aから国Bへの総輸出には、Aで生み出された国内付加価値だけでなく、他のあらゆる国(C、D、E…)で生み出された外国付加価値も含まれる。総輸出フローをその付加価値の構成要素ごとに分解できることは、危機を通じて貿易の各構成要素がどのように推移したかを理解するうえで不可欠であるため、本分析では、Wang et al.(2013)による、 WIOD データに基づく新しいデータセットを利用する。これにより、1995年から2011年までの40カ国を対象として、各貿易フローを複数の付加価値の項目に分解できる。特に、以下の3つの主要な構成要素に注目する。
国内付加価値(DVA):輸出元の国で生み出され、最終的に海外で吸収される付加価値である。これは総輸出の平均77%を占める。
外国付加価値(FVA):国内輸出に体化された外国付加価値であり、最終財と中間財の両方に含まれる。これは総輸出の平均16%を占める。
純粋な二重計上(PDC):中間財が最終的に吸収される前に国境を何度も越える場合に、総輸出に含まれる部分である。PDCには、国内と海外の双方で生み出された付加価値が含まれうるため、国境を越えた生産分担の程度を示す指標とみなすことができる(Wang et al., 2013)。PDCは総輸出の平均6%を占める。[1]
FVAとPDCは、国のグローバル・バリューチェーンへの参加に最も直接的に関連する輸出の2つの構成要素であり、DVAはいわば、より伝統的な輸出の構成要素である。これらの異なる項目の動向を個別に調べることで、貿易崩壊とその後の減速におけるGVCの役割について、新たな知見を得ることができる。
図2は、2001年から2011年までの総輸出とその構成要素の伸びを示している。2009年には、すでに述べたように貿易は急激に落ち込み、実際にその構成要素はいずれもその年に大幅なマイナス成長率を示した。しかし、FVAとPDCはDVAよりもはるかに大きく減少した。具体的には、DVAが19%減少した一方、FVAは32%、PDCは驚くべき50%減少した。言い換えれば、GVCに最も直接的に関連する輸出の構成要素が、危機によって最も大きな影響を受けたのである。
図2:輸出構成要素の伸び
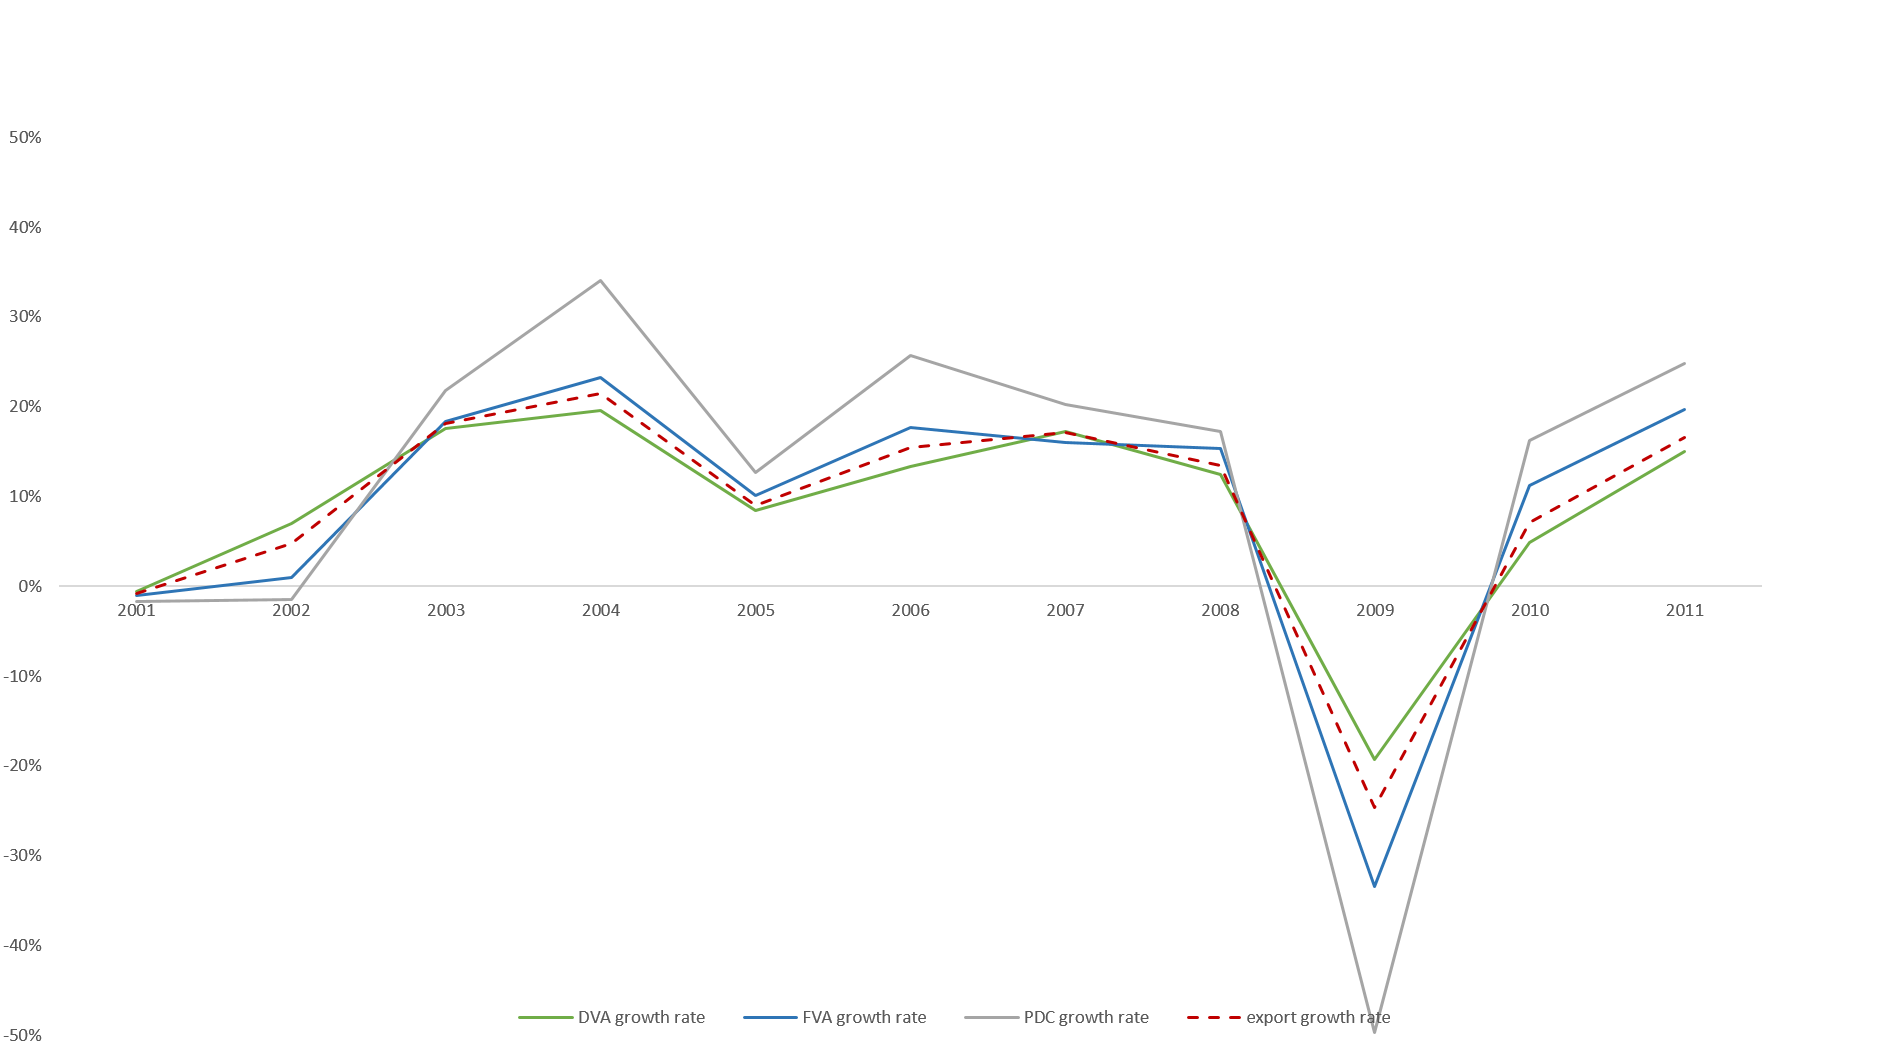
出典:著者による、Wang et al.(2013)のデータに基づく作成。
この新たな記述的証拠を出発点として、我々は、輸出の異なる構成要素が所得ショックに対して異なる調整速度を示すかどうかを検証する。具体的には、危機によって最も深刻な打撃を受けたGVC関連の貿易構成要素が、回復もより遅いかどうかを理解したい。もしそうであれば、それは近年の貿易減速に対するさらなる景気循環的な説明となるだろう。我々は、総輸出およびその各構成要素について個別に、誤差修正モデル(ECM)を推定することでこの分析を行う。[2]
まず、我々の結果は、時間の経過とともに世界の輸出の伸びとその各構成要素は、GDP成長率との長期均衡関係に回帰するはずだという考えを支持するように見える。特に、我々が推定した総輸出のGDPに対する長期弾性値は1.3であり、Constantinescu et al.(2015)が2001~2013年の期間について得た結果と非常に近い。ただし、危機が貿易とGDPの関係に構造変化を引き起こした可能性は明らかにあり、その場合、まったく同じ長期均衡弾性値が変化したことを意味する。これは現時点では排除できないが、2009年以降に利用可能なデータ点が限られているため、評価するには時期尚早である。
誤差修正モデルを貿易の構成要素ごとに別々に適用すると、DVAと比べてFVAとPDCはショック後の調整速度が有意に遅いことが分かる。具体的には、推定係数から、ショック後にFVAとPDCが収束するまでに約6年かかることが示唆される。その期間は、 他の条件を一定とすると、DVAの場合の4年強と比べて長い。2009年にFVAとPDCがDVAよりも大きく減少したことを踏まえると、この調整の遅さは、GVCに関連する新たな景気循環的説明を裏付けるものであり、最も深刻な打撃を受けた貿易の構成要素は、回復も最も遅いことを示している。
全体として、我々の結果は、特にGVCの動向がその原因である限り、貿易減速は今後数年で部分的に解消される可能性が高いことを示唆している。
政策的含意
我々の結果は、政策に関して2つの主要な含意を持つ。第一に、初期の崩壊後の貿易の回復過程を円滑にするための政策措置を講じることが重要である。これには、ドーハ・ラウンドにおける多国間交渉に、より多くの政策努力を注ぐこと、さらには米国とEU間のTTIPのような二国間協定にも努力を注ぐことが含まれる。これらの協定は、実際には貿易円滑化や非関税障壁の削減に寄与するものであるため、各国にまたがるGVCの運営を円滑にするうえで極めて重要である。
第二の含意は、GVCが一部の産業(例えば自動車や化学)では、他の産業(例えば食品)よりも相対的に重要であることが知られている点に関係する。したがって、貿易とGDPの関係における国別のパターンは、各国の産業特化に左右される可能性が高い。特に、我々の分析は、GVCの集約度が高い産業により相対的に特化している国(例えばフランスやドイツ)は、輸出の減速が従来考えられていたほど構造的なものではないと予想できることを示唆している。実際、減速の一部は確かにGVCの拡大の鈍化に起因する可能性が高いが、時間の経過とともに部分的に解消される可能性が高い、GVCによって生じた景気循環的な構成要素も減速に存在するようである。同様に、GVCの役割が相対的に小さい国(例えばポルトガルやフィンランド)は、比較的より持続的な貿易減速を経験すると予想される。
参考文献
Amador, Joao, and Filippo di Mauro. “The Age of Global Value Chains: Maps and Policy Issues.” VoxEU eBook, Centre for Economic Policy Research, 2015.
Baldwin, Richard E., ed. “The great trade collapse: Causes, Consequences and Prospects.” Centre for Economic Policy Research, 2009.
Constantinescu, Cristina, Aaditya Mattoo, and Michele Ruta. “The global trade slowdown: cyclical or structural?” World Bank Policy Research Working Paper, WPS 7158, 2015.
Hoekman, Bernard. “The Global Trade Slowdown: A New Normal?” VoxEU eBook, Centre for Economic Policy Research, 2015.
Koopman, Robert, Zhi Wang, and Shang-Jin Wei. “Tracing Value-Added and Double Counting in Gross Exports.” American Economic Review, 104(2) (2014): 459-94.
Wang, Zhi, Shang-Jin Wei, and Kunfu Zhu. Quantifying international production sharing at the bilateral and sector levels. No. w19677. National Bureau of Economic Research, 2013.
[1] 総輸出の第4の構成要素は、「最初に輸出されたのち最終的に国内に戻ってくる国内付加価値」(RDV)である。これには、海外で加工されて国内に戻る中間財の輸出が含まれ、最終財としても中間財としても含まれる。この構成要素は平均で輸出の0.4%しか占めないため、本分析では除外する。
[2] 我々の方法論的アプローチは、先行研究、例えば最近のConstantinescu et al.(2015)の論文に従っている。本質的に、輸出とGDPに関するECM分析からは、3つの興味深い結果が得られる。(1) 輸出のGDPに対する長期弾性値の推定値、すなわち長期的関係。(2) 輸出のGDPに対する短期弾性値の推定値、すなわち所得ショック直後の即時的な反応性。(3) 所得ショック後に輸出が長期的関係へ回帰する調整速度の推定値、すなわち、他の条件を一定とすれば、輸出が均衡へ再び収束するのにどれだけ時間がかかるか。
本記事は、もともと Bruegel Blog(ブリュッセルを拠点とするシンクタンク)に掲載されたものである。本稿の掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
アジェンダの最新情報を追うには、 当社の週刊ニュースレターを購読してください。
執筆者:カルロ・アルトモンテは、ボッコーニ大学で欧州統合の経済学の准教授を務める。イタリア国籍のエレナ・ザウリーノは、現在、ミラノのボッコーニ大学で経済・社会科学の理学修士課程に在籍している。イタロ・コランツォーネは、ミラノのボッコーニ大学で経済学の助教授を務める。
画像:全長45メートルの壁が色とりどりの光線で照らされ、少年がそれに触れている。REUTERS/China Daily。




