
マイケル・スペンスは、ノーベル経済学賞受賞者であり、ニューヨーク大学スターン経営大学院の経済学教授、フーバー研究所のシニア・フェローを務めている。
世界の高所得国は経済的な困難に直面しており、その多くは成長と雇用に関連している。そして今、その苦境は開発途上国経済にも波及しつつある。今日の問題の根底にはどのような要因があり、想定される政策対応はどの程度適切なのだろうか。
第一の重要な要因は、債務圧縮と、それに伴う総需要の不足である。2008年に金融危機が始まって以来、いくつかの先進国は過剰な借入と消費によって需要を維持してきたが、民間と公共の両方のバランスシートを修復しなければならなくなった。これには時間がかかり、その結果、成長と雇用の面で経済が損なわれている。
先進国経済では、非貿易部門が大きな割合を占めている(経済活動全体のおよそ3分の2)。この大きな部門について、国内需要の代わりになるものはない。貿易部門はその不足の一部を補いうるが、完全に埋め合わせるほどの規模はない。原則として、政府がそのギャップを埋めることは可能だが、高水準(かつ上昇中)の債務がその能力を制約している(ただし、どの程度制約されているかは激しい議論の的となっている)。
結論として、債務圧縮により、短期的にも中期的にも成長は控えめなものにとどまるだろう。欧州の状況が悪化した場合、あるいは2013年初頭に米国の「財政の崖」(減税が期限切れとなり、自動的な歳出削減が始まる時期)への対応をめぐって膠着状態が生じた場合には、大幅な景気後退の可能性がはるかに高まるだろう。
今日の問題の根底にある第二の要因は、投資に関わるものである。長期的な成長には、個人(教育や技能への投資)、政府、そして民間部門による投資が必要である。投資が不足すると、やがて成長と雇用の機会が減少する。厳しい現実として、危機以前に主流だった消費主導型の成長モデルの裏返しとして、特に公共部門における投資が不十分となってきた。
財政再均衡の一部が投資の削減によって行われるなら、中長期的な成長は損なわれ、若い労働市場への新規参入者にとっての雇用機会が減少するだろう。一方で、投資を持続させるには直接的なコストがかかる。それは消費を先送りすることを意味するからである。
では、 誰の 消費を犠牲にするのか。ほぼ全員が、成長を高め維持するにはさらなる投資が必要だと認めている一方で、その費用を他の誰かが負担すべきだと大半が考えているなら、投資は負担分担の行き詰まりの犠牲となる。これは政治過程、選挙での選択、そして財政安定化策の策定に表れる。
核心的な問題は税金である。増税を伴わずに公共部門の投資を増やすとすれば、持続不可能な債務の拡大を避けるために他の分野で必要となる予算削減は、現実的とはいえないほど大きなものになるだろう。
最も難しい課題は包摂性、すなわち成長の恩恵をどのように分配するかという問題である。これは長年の課題であり、特に米国では、危機の少なくとも20年前にさかのぼる。放置されたままのこの問題は、今や社会的結束を脅かしている。
ほとんどの先進国では、中間層の所得の伸びが停滞しており、特に経済の貿易部門において雇用機会が減少している。所得に占める資本の割合は、労働の犠牲のもとで上昇してきた。特に米国では、雇用創出が非貿易部門に不釣り合いに偏ってきた。
こうした傾向は、過去20年にわたって作用してきた技術面と世界市場の力が組み合わさった結果である。技術面では、ネットワークを基盤とした情報処理や取引の自動化における労働節約型のイノベーションが、貿易部門と非貿易部門の双方において、成長と雇用創出の間に溝を生む一因となってきた。
先進国の貿易部門では、ロボット技術の拡大や、将来的には3Dプリンティングを含む製造業の自動化が、急速に進化する世界のサプライチェーンに何百万人もの新規参入者が組み込まれたことと相まって、雇用の伸びを抑制してきた。多国籍企業は、機能と地理的条件に応じてこれらのグローバル・サプライチェーンを分解し、さらにそれを一層低い取引コストで再統合する能力を高めており、かつては地域での労働者獲得競争によって得られていた労働市場の保護を取り除いている。
この課題は特に難しい。なぜなら、経済政策は、世界市場の結果の変化から生じる分配の悪化傾向に主眼を置いてこなかったからである。それでもなお、先進国間の所得分配は、同様の技術面や世界市場の力の影響を受けていると思われるにもかかわらず、実際には驚くほど異なっており、社会政策と社会規範の違いが分配に影響を及ぼしていることを示唆している。最適な所得税の理論は、効率性のインセンティブと分配の帰結との間のトレードオフに直接取り組んでいるものの、適切な均衡はまだはるか遠くにある。
健全な国家のバランスシートは助けになりうる。資本に流れる所得の一部が国家へと渡ることになるからである。しかし、中国を除き、世界各国の財政状況は現在のところ脆弱である。
その結果、多くの国では債務圧縮が依然として明確な優先課題であり、成長を抑制している。高水準または上昇中の政府債務と財政赤字によって、財政面での対策は制約されている。これまでのところ、政治家、政策立案者、そしておそらく国民の側にも、成長志向の投資拡大の余地を生み出すために、課税によって現在の消費をさらに抑える意思があることを示す証拠はほとんどない。
実際には、財政の圧力のもとでは、むしろ逆の動きが起きやすい。米国では、分配面の課題に取り組む実効性のある施策が、両党の選挙公約の一部となっているようには見えず、反対の言説があるにもかかわらずである。
これが他の先進国にも当てはまる限り、世界経済は長期にわたる低成長の時期に直面し、欧州、米国、その他の地域における政策の膠着や誤りによって、残存する下振れリスクが生じるだろう。このシナリオは、中国を含む開発途上国において、成長が場合によっては1~1.5パーセントポイント低くなることを意味しており、ここでも下振れリスクが優勢である。
本稿で表明された意見は著者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではない。本記事は Project Syndicateとの協力により掲載されています。
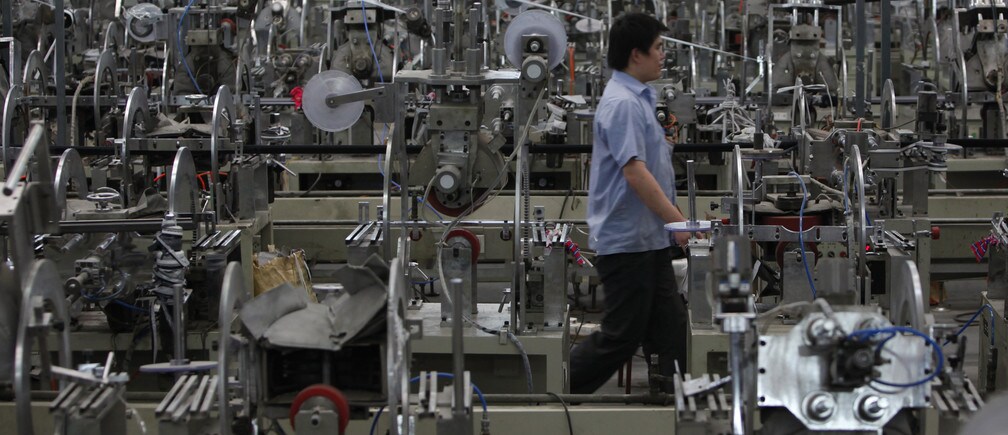
写真:中国の産業部門は、ますます機械によって稼働している。 REUTERS/Aly Song




