近年の経済動向により、標準的なマクロ経済モデルへの疑念が高まっている。本稿では、不平等と所得リスクが景気循環や長期的な帰結に影響するという考えに基づく、新たな経済モデルを検討する。まだ初期段階にあるものの、これらのモデルは、従来のニューケインズ派モデルへの懸念に応え、マクロ経済学者が総変動や安定化政策について考える方法に変化をもたらす可能性を示している。
示唆に富む演説で、連邦準備制度理事会(FRB)のジャネット・イエレン議長は最近、マクロ経済研究と、今日の主要な政策課題への対応にそれがもたらす指針に対する不満を表明した(Yellen 2016)。
「……ここ数年の出来事は、経済学者の経済に対する理解の限界を明らかにし、学界が答えを出すことを私が期待する、いくつかの重要な問いを提起している。」
「……経済主体の大きな集団の内部にある個人差が、総体的な経済成果に影響を及ぼすことがある。とりわけ、こうした異質性は総需要にどのような影響を与えるのだろうか。」
「総需要の変化が総供給に顕著かつ持続的な影響を及ぼす状況はあるのだろうか。」
「インフレを決めるものは何か。……景気後退期にインフレ率は低下したが、失業率の大幅な上昇を考えれば、その低下幅はかなり小さかった。」
ほぼすべての中央銀行や財務当局で政策分析の基礎となっている標準的なニューケインズ派の枠組みは、実際のところ、これらの問いに説得力のある答えを示さない。第一に、標準的なニューケインズ派モデルは、個々の所得リスクに完全に備えられる代表的家計を仮定する。そのため、家計間の異質性が総需要に影響することはない。第二に、このモデルは、政策によって経済をより望ましい長期的な帰結へ導く方法ではなく、所与の長期的な「定常状態」均衡の周辺で生じる一時的なマクロ経済変動を、政策でどう安定化するかを考えるために設計されている。第三に、ここ数年デフレが起きなかったことは、ニューケインズ派モデルの観点からはかなり不可解である。同モデルは一般に、金融政策金利がゼロ下限制約に達するとデフレを予測する(例:Benhabib et al. 2002、Mertens and Ravn 2014)。
HANKとSAMの導入
最近、こうした欠点に対処する新世代のモデルが登場し、新たな知見をもたらし始めている。ニューケインズ派モデルと同様に名目硬直性を維持しながら、新たなモデルは代表的な主体を、保険で備えることのできない所得リスクに直面する異質な家計に置き換え、所得、資産、消費の不平等を生み出す。Kaplan et al.(2016)は、これらのモデルを異質的主体ニューケインズ派(HANK)モデルと名付けた。
家計が直面する所得リスクの、一般的で重要な要因の一つは失業である。家計が失職に完全に備えるのは難しく、そのため失業期間中はしばしば大きな所得損失が生じる。失業期間も長くなる景気後退期には、損失がさらに大きくなる(金融危機後など)。景気後退の始まりには失職リスクが高まる傾向があり、失業者が新たな仕事を見つける可能性は、通常、好況期よりも景気後退期のほうがかなり低い。したがって、家計が直面する失業関連の個別リスクは景気循環に逆相関するが、安定化政策の影響を受ける可能性がある。これを考慮するため、新世代のモデルは労働市場にサーチ・マッチング(SAM)の摩擦を導入する(例:Ravn and Sterk 2012、2016、Challe et al. 2016)。
不安定な総需要
HANKとSAMの相互作用は、総需要に重要な影響をもたらす。労働市場の状況が悪化すると、家計の就業見通しが不確実になり、予備的貯蓄の動機が生じる。そのため貯蓄希望が強まり、財に対する総需要が押し下げられる。保険で備えられないリスクを含むニューケインズ派の枠組みでは、価格が硬直的なため、企業は財需要の減少に対応して雇用を削減する。労働市場の見通しがさらに暗くなることで、貯蓄意欲は一層高まる。対照的に、標準的な代表的主体のニューケインズ派モデルでは、失業は将来回復すると予想されるため、現在の高失業率は、消費を時間を通じて平準化するために貯蓄希望を弱める。貯蓄希望が弱まると、今度は総需要が刺激され、高失業率の悪影響が安定化する。
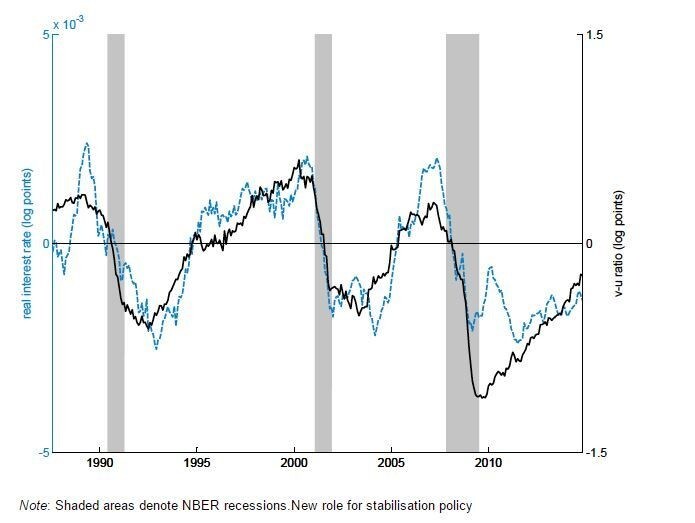
新旧モデルを見極める一つの方法は、実質金利と労働市場の逼迫度、すなわち求人数を失業者数で割った比率との関係を見ることである。景気後退期には逼迫度が低く、代表的主体のニューケインズ派モデルでは、家計は異時点間の動機から不況時に借り入れる誘因を持つ。つまり、従来のモデルでは実質金利は逼迫度と逆方向に動くはずである。一方、新たなモデルでは予備的動機により、雇用されている家計は不況時に貯蓄する誘因を持ち、逼迫度と実質金利の間に正の関係が生じる。図1は、米国の逼迫度と実質金利の時系列を示しており、新たなモデルを強く支持する。
図1。米国の短期実質金利(フェデラル・ファンド金利からコアCPIインフレ率の6カ月移動平均を差し引いた値)と労働市場の逼迫度(求人・失業者比率)
注:網掛け部分はNBERが定める景気後退期を示す。安定化政策の新たな役割
ニューケインズ派の枠組みの著名な特徴にテイラー原則がある。これは、インフレ率の変化に応じて短期名目金利を一対一を超える幅で変動させれば、金融政策の介入によって「目標とする」帰結の近傍で、期待が自己実現する形で生じる変動を排除できるという原則である。直感的には、想定された事態が起きた場合に金利を引き下げると約束することで、中央銀行は将来の経済状況に対する悲観的な期待を未然に防げる。しかし、新世代のモデルでは、テイラー原則だけではそのような均衡を排除できなくなる。直感的には、上述のフィードバック・ループが期待の初期変化を増幅するため、悲観的な期待が自己実現するのを防ぐには、より大幅な金利引き下げが必要となる。さらに、失業、予備的貯蓄、総需要の間にある負の相互作用により、新世代のモデルでは小さな総ショックが総産出の大幅な変化を引き起こす可能性がある。例えば、実質金利の引き下げを目指して貯蓄動機の高まりに対処するなど、安定化政策はこの状況に介入できる。
需要主導の長期停滞
新たなモデルは、長期的な帰結についても重要な予測を示す。Summers(2014)を受け、大不況後の経済は長期停滞型の均衡に入った可能性があるという議論が広がっている。Hansen(1938)が最初に提唱した長期停滞とは、貯蓄が多く投資が少ないことで引き起こされる、低成長が長く続く状態を指す。こうした帰結は、新世代のNKモデルで合理的に説明できる。そこでは長期的な「失業の罠」が生じる可能性がある。これは需要の低さゆえに企業が雇用創出への投資を最小限に抑え、失業リスクが高まり、その結果、低需要が続く定常状態である。ただし、十分に積極的な安定化政策によって、こうした帰結を防げる可能性もある。
デフレが生じなかった理由を理解する
新たなモデルは、最近のインフレ率と名目金利の動向を説明する助けにもなる。中央銀行の政策金利がゼロ(またはゼロ近傍)の水準に張り付いた理由についての標準的な説明は、何らかの理由で家計の貯蓄希望が強まったというものだ。これにより総所得とインフレ率が低下し、中央銀行は政策金利の引き下げを迫られ、やがて金利は下限に張り付いた。このような状況では、標準的なニューケインズ派モデルは大幅なデフレを予測する。代表的主体は景気後退期に借り入れようとするため、実質金利が上昇するからだ。名目金利がゼロに張り付くと、インフレ率は実質金利のマイナス値に等しい。実質金利がプラスであるだけでなく、長期的な水準を上回るなら、標準モデルではゼロ金利の時期にデフレが必ず起きる。図2は、ユーロ圏、英国、米国のコアCPIインフレ率の推移を示す。大幅なデフレという予測は、明らかにデータと一致しない。これに対して、新たな枠組みでは、失業率の上昇が予備的貯蓄を促し、実質金利を押し下げるため、データを合理的に説明できる。この効果が十分に強ければ、実質金利はマイナスとなり、名目金利がゼロに張り付いているときにもインフレが生じる。
図2。コアCPIインフレ率
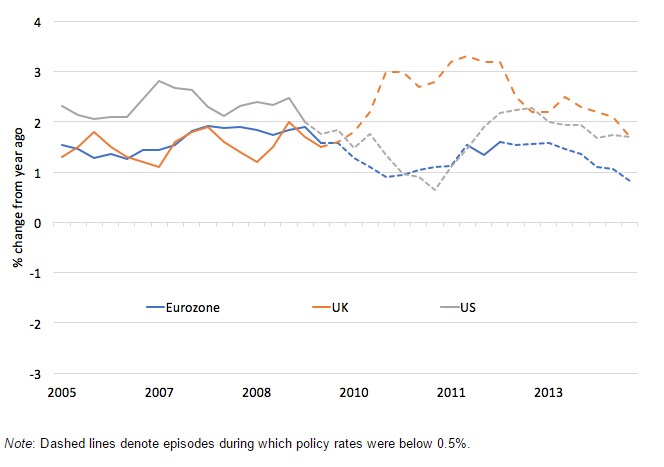
注:破線は、政策金利が0.5%を下回った期間を示す。
結論
新たなモデルは、不平等と所得リスクが景気循環や長期的な帰結に影響するという考えに基づいている。まだ初期段階にあるものの、ジャネット・イエレンが表明した懸念に応え、マクロ経済学者が総変動や安定化政策について考える方法に変化をもたらす可能性を示している。本稿で紹介したのは、新たなモデルから得られる知見のごく一部にすぎない。最近の研究では、単純で解析的に扱いやすいモデルを用いて、これらの知見をより形式的に分析している(Ravn and Sterk 2016)。この研究では、総体的な技術ショックの増幅、金融政策と金融リスク・プレミアムの関係、流動性の罠における総失業率の決定要因についても分析している。
参考文献
Benhabib, J, S Schmitt-Grohe, and M Uribe(2002)「流動性の罠を回避する」Journal of Political Economy、110巻(3号)、535~563頁。
Challe, E, J Matheron, X Ragot, and J F Rubio Ramirez(2016)「予備的貯蓄と総需要」Quantitative Economics、刊行予定。
Hansen, A(1938)Full Recovery or Stagnation?、ニューヨーク:W W Norton and Company。
Kaplan, G, B Moll, and G L Violante(2016)「HANKに基づく金融政策」、シカゴ大学、草稿。
Mertens, K, and M O Ravn(2014)「期待主導型の流動性の罠における財政政策」Review of Economic Studies、81巻(4号)、1637~1667頁。
Ravn, M O, and V Sterk(2012)「雇用の不確実性と深刻な景気後退」、ディスカッション・ペーパー1501、Centre for Macroeconomics。
Ravn, M O, and V Sterk(2016)「HANKとSAMによるマクロ経済変動:分析的アプローチ」、CEPRディスカッション・ペーパー第11696号。
Summers, L(2014)「長期停滞か?経済政策の将来的課題」、Institute for New Economic Thinking、トロント、4月12日。
Yellen, J(2016)「危機後のマクロ経済研究」、『捉えがたい「偉大な」回復:将来の景気循環の動向に対する原因と含意』での講演、ボストン連邦準備銀行、10月14日。




