欧州の決済システムは大きな変革に直面している。デジタル革命によって、取引を決済する手段はますます迅速で便利になり、現金には将来がないと考える人もいる。しかし、経済における紙幣と硬貨の役割を切り捨てるのは誤りだ。
近年、現金以外の決済手段が急速に広がっている。クレジットカード、オンライン送金、口座振替はすでに定着している。今では、スマートフォンを活用したデジタル決済ソリューションやモバイルウォレットも普及しつつある。分散型台帳技術のような、既存の仕組みを大きく変える可能性のあるイノベーションが登場し、さらなる、場合によっては根本的な変化が目前に迫っている可能性がある。
こうした新たな決済手段や登場しつつある選択肢とは別に、現金の廃止を主張する研究も数多くある。キャッシュレス社会の支持者は、主に三つの陣営に分かれる。
第一の陣営である「錬金術師」は、ゼロ金利制約(ZLB)が金融政策に課す制限を乗り越えようとしている。第二の「法と秩序」陣営は、違法行為に使われる主要な決済手段をなくそうとしている。そして第三のフィンテック(金融技術)陣営は、金融業界が現在負担している現金の保管、発行、取り扱いにかかる高いコストをなくすことで、大きなビジネス機会が生まれると見込んでいる。
しかし、キャッシュレス化を求める主張は、精査に耐えない。まず、錬金術師の主張を見てみよう。金利が非常に低い環境では、金融政策の運営が難しくなるのは事実だ。
だが、経験から、実効下限制約はZLBとは異なることが明らかになっている。実際、マイナス金利は、現金への逃避を引き起こすことなく機能してきた。とりわけ、資産の outright 購入、長期信用供給オペ(「固定金利・全額供給」方式や「対象を絞った」方式を含む)、フォワードガイダンスと組み合わせた場合に効果を発揮している。したがって、マイナス金利は低金利とは異なる、特定の非標準的な金融政策手段として理解すべきだ。
現金禁止を求める「法と秩序」陣営の主張も、精査すると説得力を失う。現金は価値の保存手段であり、決済手段でもあるため、多くの法を守る市民にとって重要な社会的機能を果たしている。犯罪者が好むという理由で、高級車や宝石の個人所有を禁止しようという人がいるだろうか。問題を起こす少数者を罰するために善良な多数者に害を及ぼすのは、ナッツを割るために大槌を振り下ろし、その勢いでナッツを載せたテーブルまで壊すようなものだ。
最後に、フィンテック陣営は、革新的なデジタル決済ソリューションによって金融取引を容易にできると約束する。顧客は現金の束を持ち歩いたり、ATMを探したりする必要がなくなる。しかし、依然として細分化が進むデジタル決済業界が、決済ソリューションを提供する企業以上に顧客の役に立つかどうかは、まだ分からない。
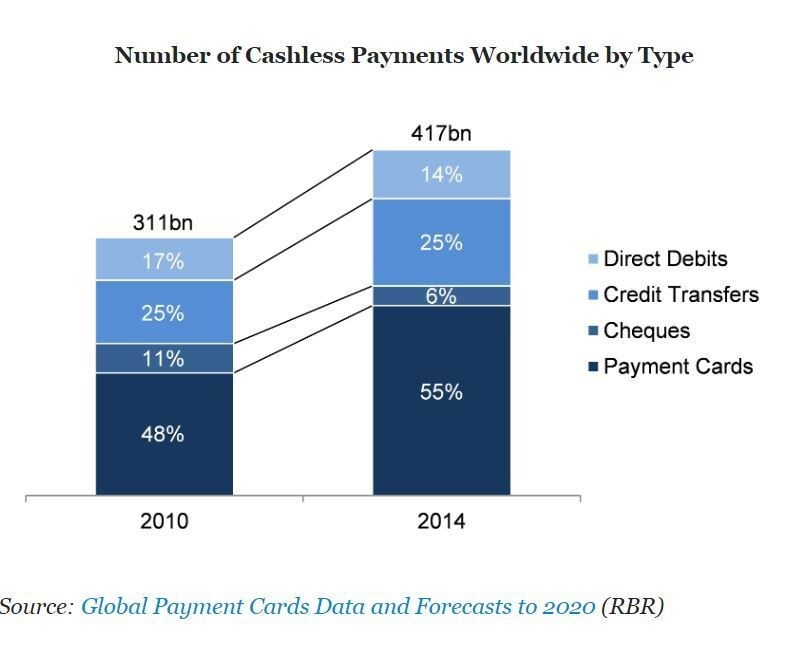
キャッシュレス社会をめぐる主張には、もう一つ大きな問題がある。少なくともユーロ圏では、大半の人がそれを望んでいないのだ。ユーロ圏の住民6万5,000人を対象に欧州中央銀行が実施した、まだ公表されていない調査によると、店頭取引のほぼ80%は現金で行われており、金額ベースでも決済の半分以上が現金で支払われている。
欧州ではよくあることだが、加盟国間の差は顕著だ。現金取引の割合はフィンランドの42%からマルタの92%まで幅がある。しかし全体として、人々の現金への支持は根強く、さらに強まっている。
実際、現金需要全体の伸びは名目GDPの成長率を上回っている。過去5年間のユーロ紙幣の平均年間増加率は、金額ベースで4.9%、枚数ベースで6.2%だった。この増加には、貯蓄よりも主に取引に使われる額面の紙幣も含まれる。
こうした調査結果は、現金決済とキャッシュレス決済の両方を認めるECBの中立的な決済方針が適切であることを裏付けている。この方針は、技術的な安全性、効率性、技術中立性、そして各決済手段の利用者が選択できる自由という四つの原則に基づいている。
ECBの最重要目標は物価の安定を確保することだ。この目標を支えるため、ECBは安全な中央銀行流動性を供給している。これには、銀行が保有する中央銀行準備と紙幣の両方が含まれる(後者はユーロ圏で法定通貨としての地位を持つ唯一の紙幣である)。
欧州が現金を廃止すれば、人々と中央銀行マネーを結ぶ唯一の直接的なつながりを断つことになる。民主主義において、そのつながりは、効果的な金融政策運営に対する人々の信頼と支持を強め、中央銀行の独立性に対する社会の受容を促す。
ECBは今後も紙幣を供給し続ける。また、ユーロ圏において、統合され、革新的で、競争力のあるリテール決済ソリューション市場のさらなる発展を促進する。いつか現金が電子決済手段に置き換わるとしても、その決定はロビー団体の圧力ではなく、人々の意思を反映すべきだ。




