経済的進歩と社会的進歩は乖離してしまったと、PwC会長のロバート・E・モリッツは記しています。
非財務報告に関するグローバル基準は不可欠であり、緊急に必要だとモリッツは論じます。
価値創造をより広い視点で捉えることとあわせ、この情報は株主だけでなく、あらゆるステークホルダーの力にもなります。
何十年もの間、市場経済はほぼ疑いなく善の力として機能し、何十億もの人々を貧困から救い、機会と生活の質を高め、平均寿命と安全を向上させてきました。市場が繁栄した場所では、株主も社会全体も豊かになりました。
しかし近年、多くの国々で経済的進歩と社会的進歩が乖離してきました。経済格差は広がり、深刻化しています。その証左として、世界で最も裕福な8人が、人類のうち貧しい側の半分より多くの富を所有しています。私たちは、気候変動が壊滅的な影響をもたらすのを防ぐため、時間との闘いのさなかにあります。技術革新による混乱は、広範な雇用不安を生み出しています。ほかにもさまざまな問題があります。
デザイン思考には、どのシステムも、それが生み出す結果を得るよう完璧に設計されている、という格言があります。そうだとすれば、市場システムには問題があります。
では、私たちは何をすべきでしょうか。
答えの一端は、意思決定を左右するインセンティブに目を向けることから始まります。金融市場の本質は、最も大きな価値を生み出せるところに資源を配分する仕組みです。しかし、それが機能するには、価値を適切に捉え、目の前にある価値を見極められなければなりません。現状では、どちらの条件も十分に満たされていません。むしろ、価値について支配的な考え方は、依然として純粋に財務面に偏り、短期的な視点にとらわれがちです。その結果、世界が直面する最大の課題に取り組むための資本が、十分な規模と速さで流れていません。
変化を加速するための3つのステップを紹介します。
1. 価値を再定義する
この問題に対処するには、まず市場が、財務的なリターンだけにとどまらない、より広い価値の概念を採用する必要があります。企業戦略や投資において、環境・社会・ガバナンス(ESG)への関心が高まっていることからも、すでに変化は起きています。しかし、その変化は十分に速くも、確かなものにもなっていません。
株主とステークホルダーが、企業と社会の双方の価値創造を評価できるよう、規制や政策をさらに変える必要があります。この2つの形の価値創造は、長期的には一致するとも言えます。しかし、ケインズが述べたように「長期的には、われわれはみな死んでいる」のです。気候変動のような喫緊の課題を前に、実際に必要なのは、市場が今すぐ価値をより広く捉えることです。長期主義をめぐる哲学的な議論ではありません。
2. 指標を調和させる
第二に、株主もその他のステークホルダーも、このより広い価値の概念に照らして企業業績を評価するための、信頼できる情報を必要としています。価値創造を適切に見極められなければ、それを評価することはできません。
そこで必要となるのが、グローバルな報告制度を前進させる勇気です。
現在の企業報告制度では、投資家、顧客、従業員、政策立案者などのステークホルダーに対し、財務業績を超える価値への貢献度によって企業を比較するために必要な、客観的で関連性が高く、タイムリーな情報が提供されていません。
必要なのは、ステークホルダーにとって重要なテーマを絞り込んだリストについて、進捗と比較可能性の両方を測定する、一貫して用いられる報告形式です。そこから、取り組みを続けながら発展させていくことができます。測定方法、基準、指標が増え続け、解釈について合意が欠けているため、同じ企業があるESG指数では最高評価を得る一方、別の指数では不合格となる状況が生まれています。
3. 新たなグローバル報告体制を創設する
報告制度は変わらなければなりません。それも、速やかに変える必要があります。現在の財務報告基準が明確で広く受け入れられるものになるまでには、創造的で包摂的な議論と経験の積み重ねに何十年もかかりました。非財務指標についても、同じ水準の明確さ、具体性、信頼性を実現する必要があります。ただし、何十年ではなく、数年以内にです。
新たなグローバル報告体制を開発するため、アポロ計画のような大規模な取り組みが必要です。明確な目標は、信頼性と比較可能性を備えた非財務報告基準を、世界的に整合させることです。今日、財務報告基準に従わずに成功できる企業はありません。非財務報告にも同じことが当てはまるべきであり、コンプライアンス違反に対するガバナンス、保証、インセンティブ、制裁も同等の水準にする必要があります。
そのような制度を築くための基盤はすでにあります。基準設定機関は、個別の開示項目について大きな進展を遂げてきました。国際統合報告評議会(IIRC)とサステナビリティ会計基準審議会(SASB)が、統合組織である「バリュー・レポーティング財団」への統合を意図すると本日発表したことは、歓迎すべき前向きな一歩です。企業価値の創造に注力する2つの組織を統合するこの合併は、企業報告の全体像を簡素化するうえで、大きな前進となります。
一方、EUは非財務報告の議論を急速に前進させています。企業の間にも勢いがあります。私たちは最近、世界経済フォーラム、会計専門家団体、そして国際ビジネス評議会(IBC)の有力企業120社と協力し、既存の基準に基づくグローバルな指標一式を特定しました。これは、より広い価値創造の概念に結びついた、情報開示の拡充と説明責任を企業リーダーが受け入れている重要な事例です。
同時に、企業、基準設定機関、政策立案者、市民社会は協力し、基準のグローバルな整合を迅速に進める必要があります。基準では、報告内容だけでなく、情報提供の迅速さも扱わなければなりません。インターネット並みの速さで進む世界に対応するには、情報を定期的かつ過去を振り返る報告の視点だけにとどめてはなりません。
新型コロナウイルス感染症の状況下で企業が社会をどう支えるかに関心が集まっている今、迅速な進展を実現できる機会が生まれています。この機会を逃せば、基準の分断が加速するおそれがあります。気候変動や経済格差への対処に残された時間が少ないからだけでなく、投資家を支援するためにも、この進展は急がなければなりません。ある推計によれば、2018年までに何らかのESGまたはサステナビリティ基準を用いて投資された額は30兆ドルを超え、この数字は毎年急速に伸びています。
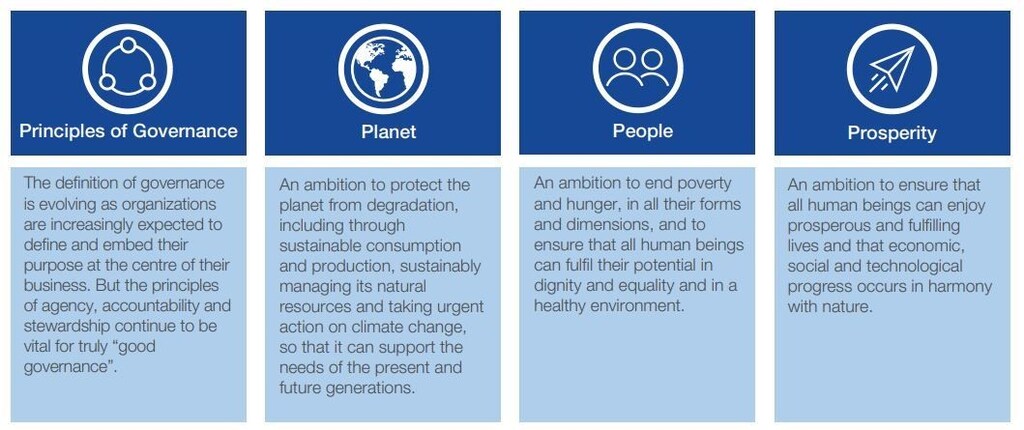
知識は力です。現時点で、私たちが高い確度で知ることのできる各企業の情報は、財務業績だけです。そのため、意思決定を左右する指標も財務業績となっています。公開される知識の幅を広げれば、株主だけでなく、その他のステークホルダーにも力を与えられます。価値をより確かに、より包括的に捉えることで、経営陣の報酬から投資配分、評判に至るまで、インセンティブを整合させることが可能になります。より良い情報が行き渡れば、経済的進歩と社会的進歩を再び結びつけ、市場経済への信頼を取り戻し、新型コロナウイルス危機から世界が立ち直るなかで、より良い明日を築くことができます。私たち全員が、緊急性を持って行動する必要があります。すべての企業と基準設定機関は、今すぐ行動を起こすべきです。




