世界経済フォーラムの「新しい経済と社会のためのセンター」による、世界経済に関するニュースと分析の定期的なまとめです。
主な記事:世界の成長はどれほど堅調か、AIブームが集中リスクの高まりを覆い隠している理由、そして次に世界の強靭性を試しうるもの。
紛争の継続、高い借入コスト、そして地政経済的・エネルギー的ショックの長期化が、引き続き世界経済を揺さぶっています。それでも経済は、予想よりも持ちこたえています。
世界の企業活動は8月に27か月ぶりの高水準に達し、世界総合PMIは5か月連続で上昇しました。主要国のGDP成長率も第2四半期には極めて堅調さを保ち、米国は年率換算1.5%で拡大し、ユーロ圏および英国はいずれも前期比0.4%増となり、一方で複数の新興国(インドおよびインドネシアを含む)が、予想を上回る動きを続けました。IMFの推計では、世界成長率は2026年には3%程度へと持ち直し、その後2027年には3.4%へ上昇する見通しです。
世界の貿易と投資の流れも、予想よりも持続的であることが示されています。世界の外国直接投資(FDI)は前年同期比42%増となり、第1四半期にはAI関連の電子機器貿易が好調で、中東紛争による当初の下押し圧力を相殺しました。
世界の成長を本当に牽引しているものは何か?
しかし、総計の数字の内側を見ると、成長は驚くほど限られた基盤の上に成り立っています。
IMFによる現状の分析は、近年の上振れの多くがAIおよび技術のバリューチェーンに密接に組み込まれた経済に集中していることを明らかにしています。AIハードウェアの輸出上位4か国は、第1四半期に予測を平均4.4パーセントポイント上回る成長を遂げた一方、その他の国々では若干の未達にとどまりました。
こうして世界の見通しはますます不均一になりつつあり、エネルギー輸出国や技術関連経済は勢いを強めている一方、その他の国々は成長の鈍化と、地政経済、政策、技術に関する不確実性へのさらなる露出に直面しています。
成長はセクター間でも一層集中しつつあります。AIおよび防衛支出の増加が経済の一部に強い押し上げ効果をもたらしており、ハイテクおよびAI関連の活動が過去1年間の米国民間部門GDP成長のほぼ半分を生み出したと、S&Pグローバルは報告しています。AIハードウェアへの需要の急増も、2026年7月時点でアジアの輸出成長の70%超を占めています。
投資も同じ分野に集中する傾向が見られます。半導体、AIインフラ、データセンター、重要鉱物を含む戦略的セクターは、2025年に発表された世界のグリーンフィールド投資の44%を占めており、2020年の16%から上昇しました。一方、その他のほとんどのセクターでは案件規模が減少しています。
堅調な資産価格は、ショックに対する追加的な緩衝材となり、金融環境を下支えし、富裕層世帯の支出を押し上げてきました。
こうした強みの局所的な領域の外では、強靭性はよりまだらに見えるかもしれません。中国の輸出の強さは、消費の低迷と固定資産投資の減少とは対照的な状況が続いています。新興市場全体では、企業の景況感は7月に過去最低水準に近づきました。新興市場のサービス業の成長は特に2022年12月以来の最低水準まで減速し、エネルギー、食料、生活費の上昇が消費者を圧迫し続けました。
次に世界の強靭性を試すのは何か?
AIの株価評価とバランスシートの圧力:金融市場では、半導体株から1兆ドル超が消失し、7月下旬には評価への懸念が背景にありました。市場の動揺の裏では資金調達の緊張も高まっており、主要ハイパースケーラー6社は2026~2027年に自由営業キャッシュフローがマイナスになると予測されています。その背景には、AIの設備投資が2027年までに1.3兆ドルに達する見通しがあります。一方、主要ハイパースケーラーおよびチップメーカーのオフバランスシートでのコミットメントは、すでに3.1兆ドルに達しており、ますます循環型の資金調達が進むなか、市場調整時により広範な波及リスクが高まっています。
乖離する労働市場:技術集約型の成長は、産出の伸びと雇用創出との従来の関係を弱めつつある可能性があります。米国の産出に占める労働分配率は第2四半期に52.8%へ低下し、1947年以来の最低水準となりました。OECD諸国全体では、雇用水準は高いままである一方、雇用の伸びは頭打ちとなり、実質賃金の伸びも鈍化しています。今後を見ると、AIは新たな生産性の機会をもたらす可能性があり、特に開発途上経済において、一方で成長をより雇用集約的でないものにするのは、導入が最も速い分野においてです。
複合的な実体経済のショック: 8月には世界の食料価格が上昇し、2022年後半以来の最高水準となりました。地政学的紛争と気候の極端現象が、重要な商品の価格を直接圧迫しています。ホルムズ海峡の封鎖が続くことは、2026年に世界の石油需要を日量160万バレル減少させる恐れがあり、あわせて4億1000万バレルの世界的な在庫取り崩しと、中東の商品貿易量のほぼ10%の減少を伴っています(第1四半期)。気候リスクも価格ショックを増幅させる恐れがあります。国連は、今年の「超大型」エルニーニョ現象が観測史上最強となる可能性があると警告しており、その経済的損失は初年度に1兆ドルに達する可能性があり、6年間では少なくとも7.2兆ドルに達するとされています。
財政余地の縮小:各国政府は、防衛サプライチェーン、技術競争力、重要な投入財を確保するために積極的に介入しています。米国は30億ドルの新たな重要鉱物およびバッテリー投資を8月に発表し、一方で欧州委員会は7月に、防衛分野の5件の新たな共同プロジェクトをReadiness 2030計画の下で提案しました。しかし、財政負担を賄うための資金調達コストは著しく上昇しています:米国の30年物国債利回りは8月18日に5.3%を上回り、9月初めには世界的な債券売りが進み、ドイツ、フランス、英国、日本では借入コストが数年ぶりの高水準に押し上げられています。
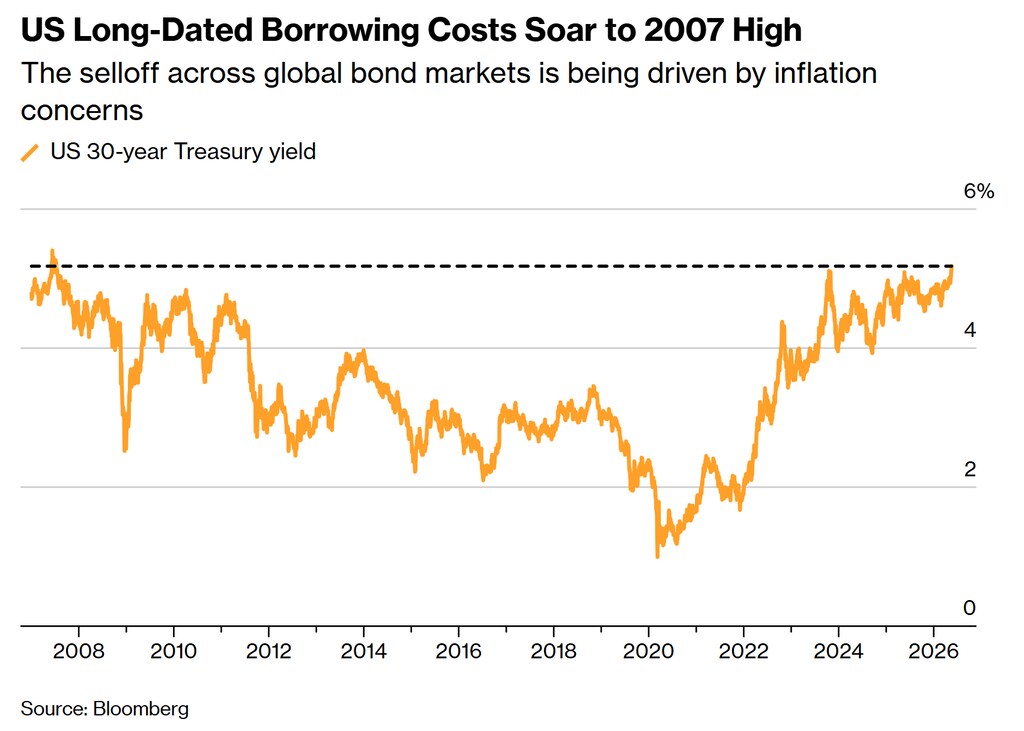
これらの新たな戦略的需要は、すでに制約を受けている政策余地に降りかかっています。社会的・気候的コストの増大が財政的余裕を狭める一方で、インフレリスクの再燃が金利引き上げを再び中央銀行の議題に載せており。
世界の金融システムの変化を理解するためにフォーラムがリーダーを支援する方法
金融・通貨システムセンターは、持続可能性と強靭性からイノベーションおよびデジタル化に至るまで、世界の金融システム全体の変革を理解するためにリーダーを集めています。
協力と洞察を促進することで、センターはパートナーが金融システムを長期的な経済の安定と共有された繁栄に合わせることを支援しています。
その他の短信ニュース
ジャクソンホール会議、タカ派的な色合いに。新たに就任した連邦準備制度理事会(FRB)のケビン・ウォーシュ議長は、8月28日のシンポジウムでの初の大きな演説で、顕著にタカ派的な姿勢を示し、インフレ率はFRBが重視するPCE価格指数で3.7%と、目標を大きく上回ったままだと警告しました。ウォーシュは、短期金利がFRBの主要な政策手段であり続けること、そして「物価の安定は自動的には実現しない」という文言は、市場では利下げではなく利上げの余地を残すものと読まれました。
AIは開発途上経済にとって成長の近道となるか?世界銀行のWorld Development Report 2026は、政府が電力、接続性、スキル、制度におけるギャップを埋めれば、AIによって開発途上国がかつて1世紀かかったことを10年で達成できる可能性があると指摘しています。そこでの雇用は先進国に比べて自動化に晒される度合いがはるかに低く(4.5%対14.2%)、生産性の向上も同程度であり、代替よりも労働者に有利に働きます。しかし、最先端のAIは少数の手に集中したままであり、緊急の投資がなければ格差がさらに拡大するリスクがあります。
米国、イランに対する「経済的Dデイ」を発動:米財務長官のスコット・ベッセントは大規模な新たな制裁を8月24日に発表し、イランの航空、デジタル資産、金、技術、海運の各分野を対象とするとともに、個人、法人、船舶60件も対象としました。米国とイランの戦争が6か月に迫るなかでの措置です。
カナダ、長期化する貿易戦争に備える。 カナダの報復関税は、約280億カナダドル相当の米国製品に対して9月8日に発効し、鉄鋼、家具、綿のTシャツなどに最大50%の税率が課されます。8月下旬に協議が停滞して以来、貿易合意の見通しは立っていません。鮮魚とロブスターは、水産業界の反発を受けて対象リストから除外されました。米国はすでにカナダ産の自動車、鉄鋼、アルミニウム、木材に課税しており、加えて8月下旬に課された乳製品、アルコール、その他の品目に対する50%の関税があります。双方は交渉を望むと述べていますが、協議は再開していません。




