サービス価格の上昇と賃金インフレが主な懸念となっている。高止まりする財価格やパンデミックに関連した供給問題が続くため、全体のインフレ率が高止まりする可能性がある。
世界のインフレ率は5.9%に低下すると見込まれるが、インフレ鈍化の難しさ、とりわけ先進国での課題が、全体の成長に影響を及ぼし、借入コストの上昇につながる恐れがある。
より強力な財政運営と一方的な貿易措置への慎重な対応が必要だ。そうした措置は世界貿易と経済の安定をゆがめる可能性がある。長期的な繁栄には、建設的な多国間協力が不可欠である。
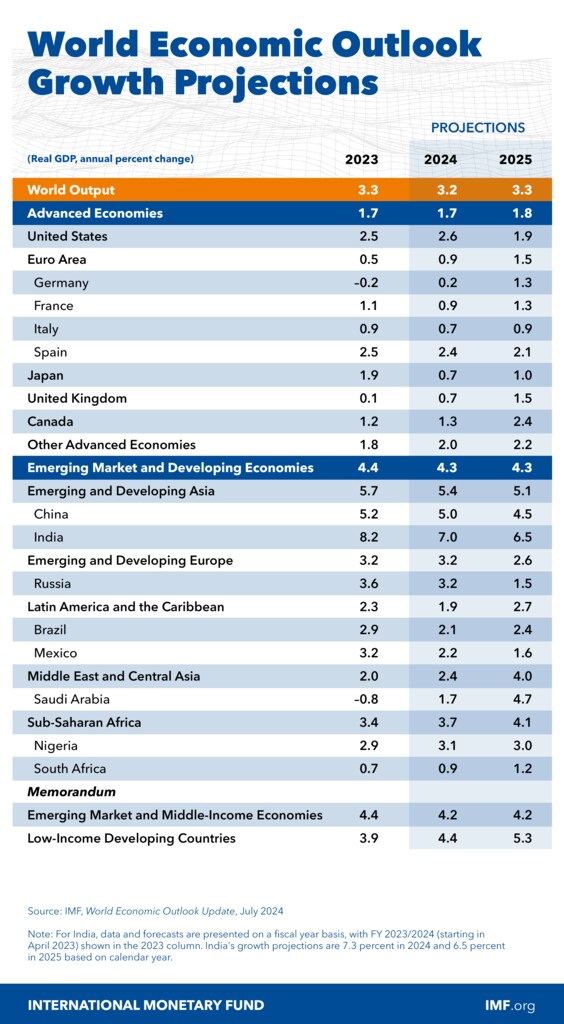
世界経済の成長率予測は、今年が3.2%、来年がやや高い3.3%で据え置かれたが、4月の世界経済見通し以降、水面下では注目すべき動きが見られる。
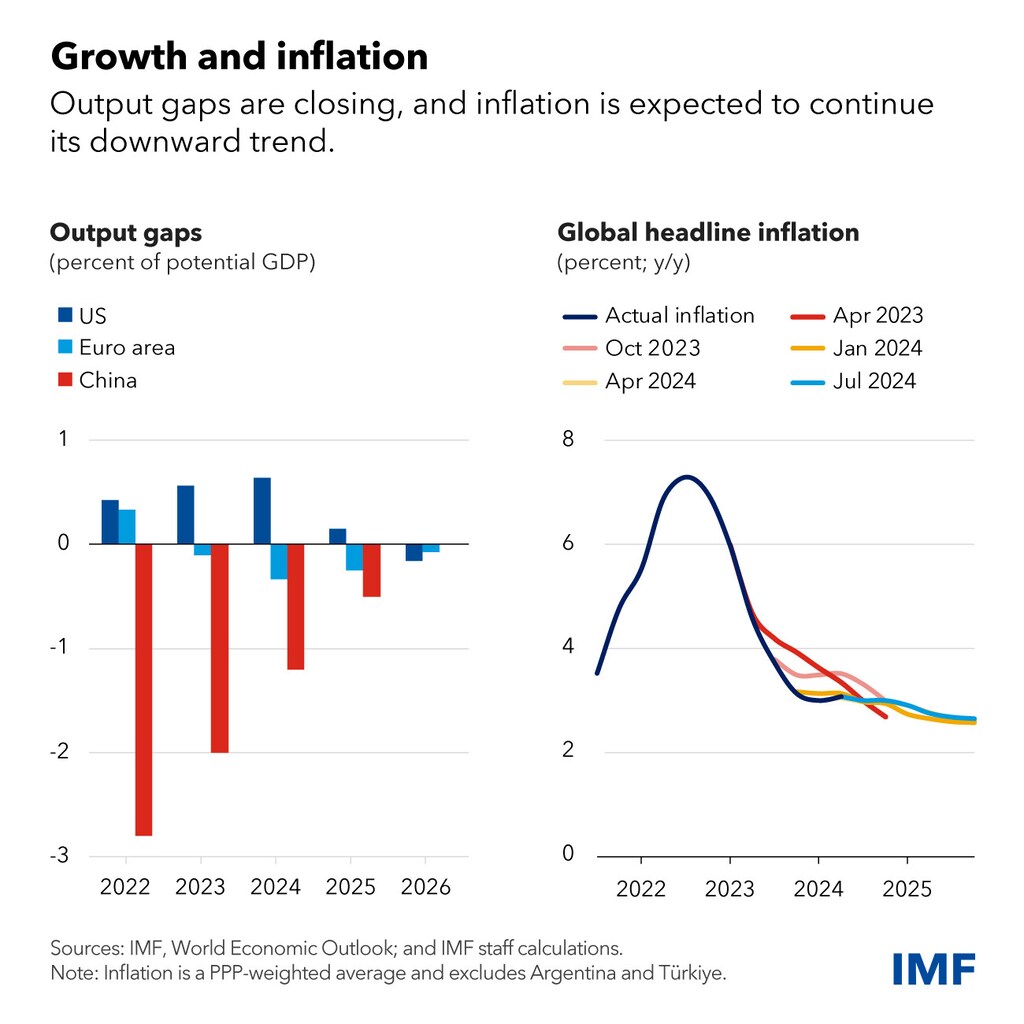
主要先進国では需給ギャップが縮小するなか、成長率が互いに近づきつつある。米国では、好調だった2023年を経て、とりわけ労働市場で景気減速の兆しが強まっている。一方、ユーロ圏は昨年ほぼ横ばいだった成長から持ち直す見通しだ。
アジアの新興市場国は、引き続き世界経済の主な牽引役である。インドと中国の成長率予測は上方修正され、世界の成長のほぼ半分を占める。しかし、今後5年間の見通しは依然として弱く、その主な理由は新興アジアの勢いが衰えていることにある。2029年までに、中国の成長率は3.3%に減速すると予測され、現在のペースを大きく下回る。
4月時点と同様、世界のインフレ率は昨年の6.7%から今年は5.9%へ鈍化し、概ねソフトランディングに向かうと予測している。しかし、一部の先進国、とりわけ米国ではインフレ鈍化の進展が遅れており、リスクは上振れ方向にある。
最新の世界経済見通し(WEO)更新では、リスクは概ね均衡しているものの、短期的な下振れリスクのうち2つがより顕著になっている。
第一に、先進国でインフレ鈍化がさらに難しくなれば、米連邦準備制度理事会(FRB)を含む中央銀行は、借入コストをさらに長期間にわたって高く維持せざるを得ない可能性がある。それは全体の成長を脅かし、ドルへの上昇圧力を強めるとともに、有害な波及効果を新興国・発展途上国にもたらすだろう。
自らの研究の一部を含む実証的証拠が積み重なり、世界的な「総合」インフレショック(主にエネルギー価格と食料価格)が、多くの国でインフレの急上昇とその後の低下をもたらすうえで重要だったことを示している。
明るい材料は、総合インフレショックが後退するにつれて、景気後退を伴わずにインフレ率が低下したことだ。残念な材料は、多くの国でエネルギーと食料の価格インフレ率がパンデミック前の水準にほぼ戻った一方、全体のインフレ率はそうなっていないことだ。
以前強調したように、その理由の一つは、財の価格がサービスに比べて高止まりしていることだ。パンデミック初期に財の需要が押し上げられる一方で供給が制限されたことの名残である。そのためサービスが相対的に安くなり、サービスへの相対需要が増加し、ひいてはサービスの生産に必要な労働力への需要も高まっている。これがサービス価格と賃金に上昇圧力をかけている。
実際、インフレ鈍化の道筋をめぐる主な懸念は、サービス価格と賃金インフレの2点であり、多くの国で実質賃金はパンデミック前の水準に近づいている。財のインフレ率がさらに低下しなければ、サービス価格と賃金の上昇によって、全体のインフレ率が望ましい水準を上回る可能性がある。新たなショックがなくても、これはソフトランディングのシナリオにとって重大なリスクである。
第二に、財政上の課題により直接的に取り組む必要がある。財政状況の悪化により、多くの国はパンデミック前の想定よりも脆弱になっている。最も脆弱な人々を引き続き保護しながら、緩やかかつ信頼できる形で財政余力を再構築することが極めて重要だ。そうすれば、気候変動への移行や国家安全保障、エネルギー安全保障といった新たな支出需要に対応するための資源を確保できる。
さらに重要なのは、財政余力を強化すれば、予期せぬショックに対処するための財源を確保できることだ。しかし、取り組みは不十分で、経済政策の不確実性を増幅させている。多くの国で、計画されている財政再建は大幅に不十分だ。完全雇用下にある米国のような国が、債務の対GDP比を着実に押し上げる財政運営を続けていることは懸念される。国内経済と世界経済の双方にリスクをもたらすためだ。米国が短期資金調達への依存を強めていることも懸念材料である。
債務が増え、成長が鈍化し、財政赤字が拡大するなか、多くの国で債務の先行きが急速に厳しくなる可能性がある。特に、市場が国債スプレッドの上昇を招けば、金融安定へのリスクが生じる。
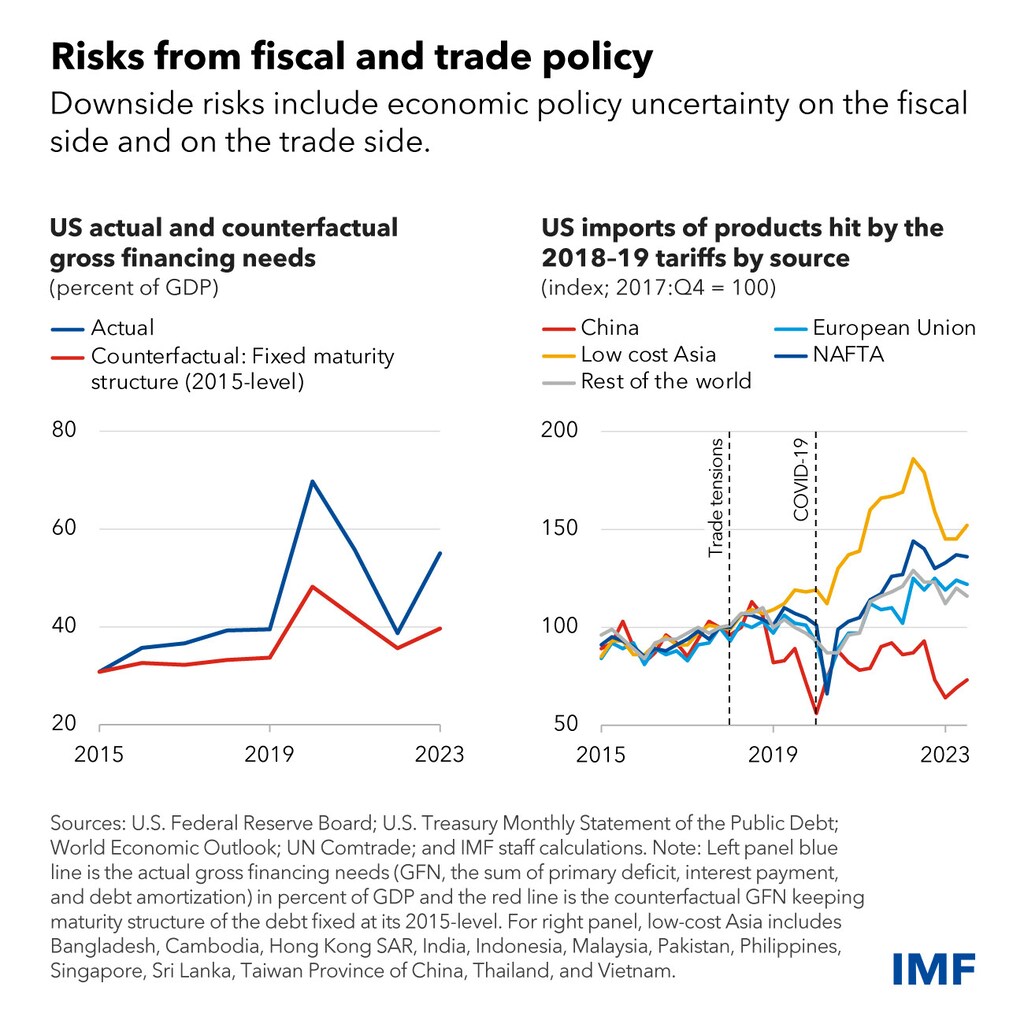
残念ながら、経済政策の不確実性は財政上の問題にとどまらない。多国間貿易体制が徐々に解体されていることも、もう一つの大きな懸念だ。現在、独自路線をとり、一方的な関税や、産業政策措置を導入する国が増えているが、世界貿易機関(WTO)のルールに適合しているかは、控えめに言っても疑わしい。現行の貿易体制には改善の余地があるものの、一方的措置の急増が持続的で共有された世界の繁栄をもたらすとは考えにくい。むしろ、貿易と資源配分をゆがめ、報復を招き、成長を弱め、生活水準を低下させ、気候変動への移行など世界的課題に対処する政策の協調を難しくするだろう。
その代わりに、国内および国家間での資源配分の効率化、教育機会の充実と機会の平等、より迅速で環境に配慮したイノベーション、そしてより強固な政策枠組みを通じて、中期的な成長見通しを持続可能な形で改善することに注力すべきだ。
望ましい国民貯蓄と国内投資、そして世界的な資本収益率から成るマクロ経済要因が、対外収支を決める主な要因である。こうした不均衡が過度になった場合、貿易制限は根本にあるマクロ経済上の原因への対処として、費用がかかるうえ効果もないだろう。貿易政策手段は政策手段の一つとして有用だが、国際貿易はゼロサムゲームではないため、多国間の枠組みのもとで、明確に特定されたゆがみを是正する目的に限って、常に慎重に用いるべきである。残念ながら、私たちはこうした基本原則からますます遠ざかっている。
ブレトンウッズ体制の成立から80年にわたる歩みが示すように、すべての人にとって安全で繁栄する経済を実現する唯一の道は、建設的な多国間協力である。