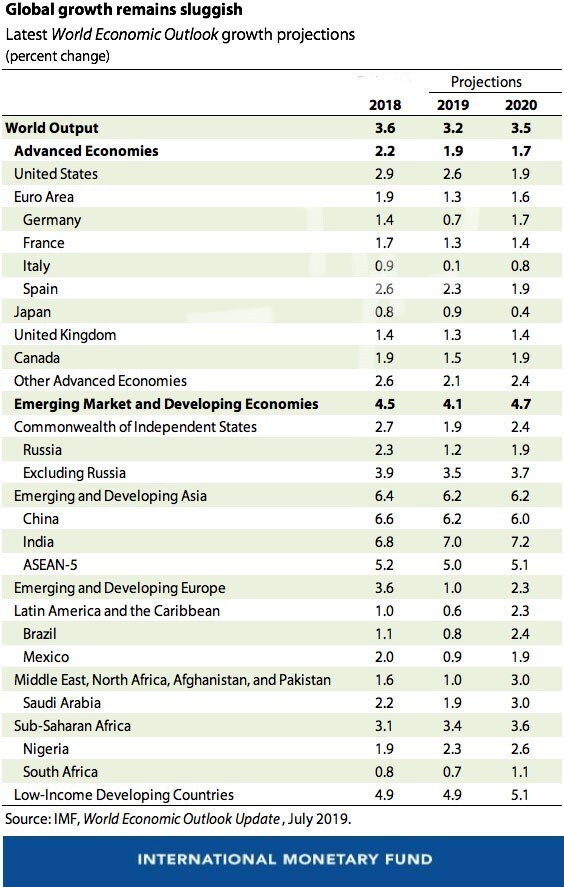
当機関の2019年7月の更新版「世界経済見通し」において、世界成長率の見通しを2019年は3.2%、2020年は3.5%へと下方修正している。4月時点の見通しと比べて両年とも0.1ポイントの小幅な修正ではあるが、これは従来からの大幅な下方修正に続くものである。2019年の修正は、一部の先進国での予想を上回る好材料を相殺する形で、新興市場国および開発途上国における予想を下回る成長が反映されたものである。
成長は2019年から2020年にかけて改善すると予測されている。しかし、その増加分の約70%は、景気が低迷している新興市場国および開発途上国の成長実績の改善に依存しており、そのため不確実性が高い。
世界の成長は停滞しており不安定であるが、その一部は自ら招いたものであるため、そうである必要はない。世界経済のダイナミズムは、長期化する政策の不確実性によって抑制されている。貿易摩擦は、最近の米中貿易休戦にもかかわらず依然として高まったままであり、技術面の緊張が世界の技術サプライチェーンを脅かす形で表面化し、合意なき英国のEU離脱の可能性も高まっている。
政策の不確実性の悪影響は、製造業とサービス業の間での動向の乖離や、世界貿易の著しい弱さに表れている。高い不確実性に直面して企業が投資を控えるなか、企業心理の悪化とともに製造業の購買担当者景気指数は低下を続けている。投資と密接に連動する世界貿易の伸びは、2019年第1四半期には前年同期比0.5%まで大きく鈍化し、2012年以来最も低い伸び率となった。その一方で、サービス業は底堅さを保っており、複数の国で失業率が過去最低水準に達し、賃金所得が増加していることから、消費者心理は強い。
先進国――米国、日本、英国、ユーロ圏――は、2019年第1四半期に予想を上回る成長を遂げた。しかし、その要因の一部、例えば在庫積み増しの拡大などは一時的なものであり、今後の成長の勢いは弱まると見込まれ、特に外需に依存する国々でその傾向が顕著である。特に米国を中心に第1四半期の上方修正があったことを受け、先進国の見通しを0.1ポイント引き上げ、2019年は1.9%とする。今後は、米国で財政刺激策の効果が薄れ、生産性の伸びの弱さと高齢化する人口構造が先進国の長期的な見通しを押し下げることから、成長率は1.7%に鈍化すると予測される。
新興市場国および開発途上国では、成長率が2019年は0.3ポイント下方修正されて4.1%に、2020年は0.1ポイント下方修正されて4.7%となる。2019年の下方修正は、理由はさまざまであるものの、主要国のほぼ全体に及んでいる。中国では、わずかな下方修正は一部には5月に米国が課した高率関税を反映したものであり、インドとブラジルではより大きな下方修正が見られ、これは国内需要が想定を下回ったことを反映している。
資源輸出国については、ロシアやチリなどでの供給の混乱やイランへの制裁により、近い将来の原油価格の回復にもかかわらず、下方修正が行われている。新興市場国および開発途上国における2019年から2020年にかけての成長回復の見通しは、アルゼンチン、トルコ、イラン、ベネズエラといった景気が低迷している国々での成長実績の改善に依存しており、そのため大きな不確実性を伴う。
米国およびユーロ圏の金融環境はさらに緩和された。米連邦準備制度理事会(FRB)と欧州中央銀行(ECB)がより緩和的な金融政策姿勢を採用したためである。新興市場国および開発途上国は、主要国の金融緩和から恩恵を受けてきた一方で、貿易摩擦に関連して変動の大きいリスクセンチメントにも直面している。全体として、このグループの金融環境は4月時点とおおむね同程度である。これまで主に安定的な海外直接投資を受け取っていた低所得の開発途上国は、現在では低金利環境下での利回り追求がフロンティア市場にまで及ぶ中で、変動の大きいポートフォリオ投資の流入を大きく受けている。
下振れリスクの高まり
見通しに対する大きな下振れリスクは、依然として貿易および技術面の緊張の激化であり、これは世界のサプライチェーンを著しく混乱させる可能性がある。昨年課された関税と、5月に想定された米中間の潜在的な関税が合わさった影響により、2020年の世界GDP水準は0.5%低下する可能性がある。さらに、金融センチメントの予想外かつ持続的な悪化は、長年の低金利によって積み上がった金融脆弱性を露呈させる可能性がある。また、デフレ圧力は借り手の債務返済困難につながりかねない。その他の重大なリスクとしては、中国の予想外の減速、ユーロ圏の回復の欠如、合意なき英国のEU離脱、そして地政学的緊張の高まりが挙げられる。
世界の成長が低迷し、下振れリスクが見通しを支配する中、世界経済は依然として微妙な局面にある。そのため、関税を二国間の貿易収支の是正に用いたり、国際的な対立に対処するための汎用的な手段として用いたりしないことが不可欠である。対立の解決に向けては、ルールに基づく多国間貿易体制を強化し、デジタルサービス、補助金、技術移転といった分野を網羅するよう近代化すべきである。
成長を支える政策
金融政策は、特にインフレ率が目標を下回って低下している場合には、引き続き緩和的であるべきである。ただし、見通しを押し上げ、下振れリスクを低減するような健全な貿易政策が伴う必要がある。持続的に低金利が続く中、金融リスクが積み上がらないよう、マクロプルーデンス政策手段を展開すべきである。
財政政策は、成長、公平性、持続可能性への配慮のバランスを取るべきであり、最も脆弱な層の保護も含まれる。財政余地のある国は、潜在成長率を高めるため、物理的インフラと社会インフラに投資すべきである。深刻な景気後退の際には、各国の状況に応じて、より緩和的な財政政策への協調的な転換が金融緩和を補完すべきである。
最後に、より強固な国際協力の必要性は、かつてないほど切迫している。貿易および技術面の緊張の解決に加え、各国は気候変動、国際課税、汚職、サイバーセキュリティ、そして新たに登場したデジタル決済技術がもたらす機会と課題といった主要課題に協力して取り組む必要がある。