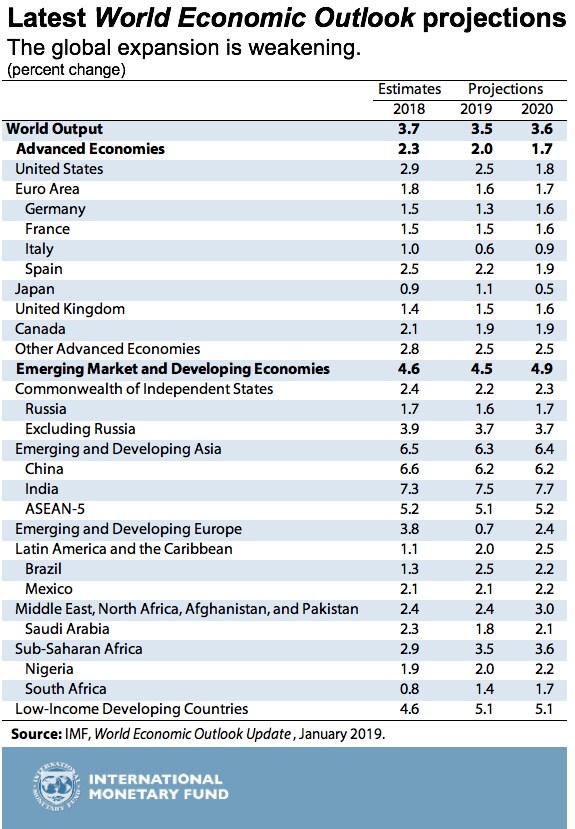
2018年の世界成長率はポスト危機期の高水準付近を維持したものの、世界経済の拡大は勢いを失いつつあり、その減速ペースは予想より幾分速い。今回の改定は世界経済見通し (WEO)では、2019年の世界成長率を3.5%、2020年を3.6%と予測しており、前回10月の予測をそれぞれ0.2ポイントおよび0.1ポイント下回る。(10月時点の予測)。
下方修正の幅は小幅にとどまるが、より大幅な下方修正につながるリスクは高まっていると考える。2018年の大半の期間、先進国の金融市場は貿易摩擦から切り離されているように見えたが、最近は両者が密接に絡み合うようになり、金融環境の引き締まりと世界成長へのリスクの高まりを招いている。
「世界経済の拡大は勢いを失いつつあり、その減速ペースは予想より幾分速い。」
undefined
先進国の成長率予測を先進国わずかに下方修正した。主にユーロ圏での下方修正によるものである。ユーロ圏内で大幅な修正が行われたのはドイツとイタリアである。ドイツでは、自動車セクターの生産上の困難と対外需要の低下が2019年の成長を圧迫する見込みであり、イタリアでは、ソブリンリスクと金融リスク、およびその両者の相互関係が成長への逆風となっている。
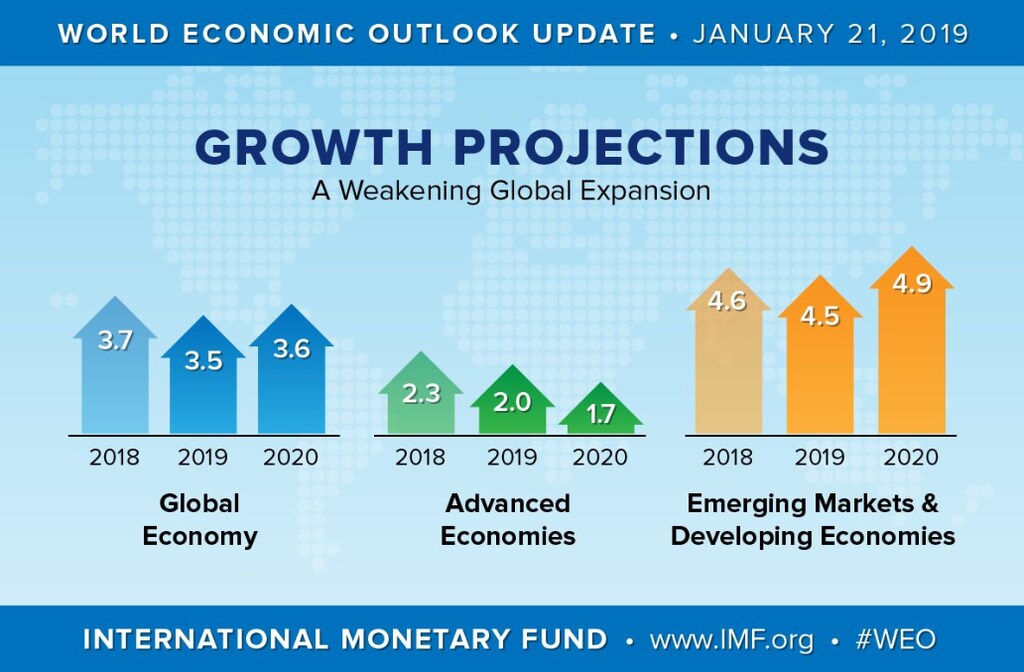
米国の景気拡大は続いているものの、財政刺激策の縮小に伴い減速が見込まれている。先進国全体では、成長率は2018年の2.3%から2019年に2%、2020年に1.7%へと鈍化する見通しである。この成長の勢いの弱まりは、インフレにはほとんど追い風とならなかった。米国ではコアインフレ率が目標に近く、成長も潜在成長率を上回っている一方、ユーロ圏および日本ではインフレ率が目標を大きく下回ったままである。
経済活動については、新興国・途上国においても2019年は4.5%へ小幅に減速し、2020年は4.9%へと回復すると予測されている。2019年の予測は、10月時点から0.2ポイント引き下げられた。主な理由は、政策引き締めと、より厳しい対外資金調達環境への調整を背景としたトルコでの大幅な景気後退が見込まれることである。また、メキシコでは民間投資の減少を反映して、2019~20年の成長率が大幅に下方修正される。2020年の回復は、アルゼンチンとトルコでの回復が見込まれることによる。
新興市場国・途上国の見通しは、米国の政策金利の上昇や為替レートの下落を受けた資本フローの弱まりが引き続き逆風となっていることを反映している。もっとも、その影響はより限定的になりつつある。新興国全体では、インフレ率の上昇の一部が2018年末にかけて反転した。
全体として、2017年後半以降に幅広い世界成長を後押ししてきた景気循環的な要因は、10月時点の想定よりやや速いペースで弱まりつつある可能性がある。貿易と投資は鈍化し、米国以外の鉱工業生産も減速し、購買担当者景気指数(PMI)も低下しており、勢いの弱まりを示している。これは大規模な景気後退が迫っていることを意味するものではないが、増大するリスクを慎重に見極めることが重要である。
見通しに対する主要なリスクは、貿易摩擦の激化と金融環境の悪化である。貿易の不確実性が高まれば、投資はさらに冷え込み、世界のサプライチェーンも混乱する。とりわけ、各国の民間部門および公共部門の債務水準が高いことを踏まえると、金融環境のより深刻な引き締まりは大きな代償を伴う。
中国の成長減速は、特に貿易摩擦が続く場合には予想より速く進む可能性があり、2015〜16年に起きたように、金融市場や商品市場での急激な売り浴びせを引き起こしかねない。欧州ではブレグジットをめぐる土壇場の交渉が続いており、イタリアではソブリンリスクと金融リスクの間で代償の大きい波及効果が続くことは依然として脅威である。米国では、長期化する連邦政府の閉鎖が下振れリスクをもたらしている。
政策の優先課題
こうした背景を踏まえ、政策当局は、成長への逆風を取り除き、次の景気後退に備えるため、今すぐ行動する必要がある。
最も重要な政策課題は、各国が貿易上の対立とそれに伴う政策の不確実性を協調的かつ迅速に解決することであり、有害な障壁をさらに高め、すでに減速している世界経済を不安定化させることは避けるべきである。ブエノスアイレスでG20首脳会合が呼びかけた世界貿易機関(WTO)改革は、確実に実現されなければならない。財政余地が乏しい国では、公的債務を持続可能な経路に乗せるため、成長に配慮した方法で財政政策を調整する必要があり、同時に最も脆弱な層を保護すべきである。
先進国の金融政策は、慎重に正常化を進めるべきである。主要中央銀行は減速の勢いを十分に認識しており、今後の対応をこれらの動向に沿って調整すると見込まれる。金融の脆弱性が高まっている分野では、マクロプルーデンス政策の手段を活用すべきである。すべての国にとって、潜在成長率を押し上げ、包摂性を高める施策は不可欠である。
最後に、各国の政策余地は2008年当時よりも限られていることを踏まえると、世界成長の急激な減速の際には多国間協力がさらに重要となり、増大するリスクに対処するためには、IMFのような多国間機関が十分な資源を備えていることが不可欠である。