エコノミストは、来年にかけて世界経済が直面する最大の課題は、高インフレになる可能性が高いと予測しています。
米国や欧州などの経済では、インフレ率が過去最高に近い水準まで上昇し、中央銀行も不意を突かれたといいます。
その結果、急激な利上げが行われ、ペースは鈍化するものの、2023年も続くと予想されています。
このブリーフィングでは、政府や中央銀行が来年に向けて計画を立てる際に直面する問題を概説します。
2023年、世界経済はどこへ向かうのでしょうか。昨年のあらゆる課題を経て、私たちは不安を抱きながらこの問いを投げかけます。経済が新型コロナウイルス感染症のパンデミックによる影響に対処していたさなか、2月のロシアによるウクライナ侵攻がインフレを加速させました。
食料やエネルギーなど生活に欠かせない品目の価格が大幅に上昇し、家計や企業を巻き込む生活費危機を引き起こしました。中央銀行は相次いで利上げを実施する一方、多くの国で労働争議が広がり、労働者は新たな経済時代に見合う賃金や労働条件を求めて闘いました。
2023年を迎えた今も、こうした状況は続く見通しで、IMFは今後数カ月のうちに世界の3分の1が景気後退を経験すると考えています。
今後の展開を理解する一助として、私たちの国際ネットワークは2023年の世界経済に関する専門家ブリーフィングをシリーズでまとめました。今後数日間に公開される内容には、生活費危機や労働争議に関する報告のほか、エネルギー、食料、世界のサプライチェーンなど主要分野を掘り下げる記事が含まれます。
本日の記事では、インフレ、金利、経済成長が今後どうなるのかを取り上げ、シリーズの口火を切ります。
世界有数の経済大国とその中央銀行の一部は今年、景気後退を招くことなく、金利引き上げを通じてインフレを抑えるという難題に直面しています。
好むと好まざるとにかかわらず、米連邦準備制度理事会(FRB)やイングランド銀行をはじめとする中央銀行は今、政治論争の中心へと押し出されています。この論争は、中央銀行の独立性だけでなく、物価上昇を抑えるため断固として行動する能力も脅かしかねません。
私は政治と金融を追い、報道してきました記者として、そして現在は経済学の研究員として、40年にわたります。2023年に政治が中央銀行の計画に介入する可能性のある重要な経路は二つあると考えています。
インフレ抑制の課題
高インフレは、来年にかけて世界経済が直面する最大の課題といえるでしょう。

インフレ率は急速に上昇し、現在、過去最高水準に達するか、それに近づいています。米国や欧州など多くの先進国では数十年ぶりの水準となり、その結果、多くの国で生活水準が停滞、または低下しています。特に大きな打撃を受けているのは最も貧しい人々です。彼らは所得の多くを食料やエネルギーに費やすため、一般の人々よりも高いインフレ率に直面しています。
インフレ率の急上昇は、中央銀行にとって予想外でした。それまで20年間、インフレ率は低く安定していたからです。中央銀行は2022年後半に積極的な利上げで対応し、FRBが先陣を切りました。米国の中央銀行は6カ月間で金利を4.25ポイント引き上げ、イングランド銀行、欧州中央銀行などもこれに続きました。
各行の戦略は功を奏しているようです。米国のインフレ率は鈍化し、英国とユーロ圏では、最近のデータからインフレ率はピークに達した可能性が示されています。依然として約10%と非常に高いものの、低下傾向に転じるかもしれません。
しかし、利上げは2023年もペースを落としながら続くと予想されており、経済成長の見通しをさらに不透明にしかねません。先進国の成長見通しは、すでに厳しい状況です。
経済協力開発機構(OECD)は、2023年の米国とユーロ圏の成長率がわずか0.5%にとどまると予測しています。これは過去の平均を大きく下回る水準です。一方、欧州最大の経済大国であるドイツは、実際に0.3%縮小する見通しです。英国では、イングランド銀行が経済は2024年半ばまで縮小を続けると予測しています。
財政支出とインフレ
ここで、中央銀行の計画を揺るがしかねない最初の政治的問題、政府支出について考えてみましょう。
政治の動きは国によって異なります。米国では、特に1兆2,000億ドルのインフラ法案が2021年後半に成立し、12月には1兆7,000億ドルの予算案が可決されるなど、支出が大幅に増えています。
数年にわたって続く可能性のあるこの種の拡張的な財政政策は、FRBなどの中央銀行によるインフレ抑制の取り組みを損なう恐れがあります。中央銀行が需要を抑えてインフレを低下させようとする一方で、政府支出の増加は逆の効果をもたらします。そのため、FRBなどは、本来必要となる水準を超えて利上げせざるを得なくなる可能性があります。
欧州や英国では、政府は消費者や企業のエネルギー料金を補助するため、数十億ドルの支出を余儀なくされてきました。一方、景気減速で税収が減少し、政府の財政赤字は急増しています。
それでも英国では、保守党政権がインフレ抑制を優先課題に掲げ、エネルギー料金に対する消費者向け補助金の削減を発表しました。また、2024年に実施が見込まれる次の総選挙で勝利した場合には、増税と公共支出のさらなる削減を行うとしています。こうした措置はデフレを促すものの、政治的には不人気です。
イングランド銀行内では、利上げを続けるべきか、またどの程度の速さで続けるべきかをめぐり、意見が分かれています。
脅かされる中央銀行の独立性
もう一つの政治的問題は、中央銀行の存立そのものに関わるもので、任務をいっそう難しいものにしています。
過去20年間、政府の干渉を受けない独立性と、約2%という公的なインフレ目標の設定が、インフレ抑制における中央銀行の信頼性を高めるのに役立ってきました。21世紀の大半において、インフレ率は過去最低水準にとどまっていました。
今や、中央銀行の信頼性と独立性の双方が脅かされる可能性があります。
特に欧州の中央銀行関係者は、金利上昇が成長を妨げかねないという市民の懸念を強く認識しています。ウクライナ戦争による影響が米国よりも深刻だったことも一因です。その一方で、住宅ローンの返済額増加が消費者を圧迫し、住宅市場を冷え込ませる可能性があります。
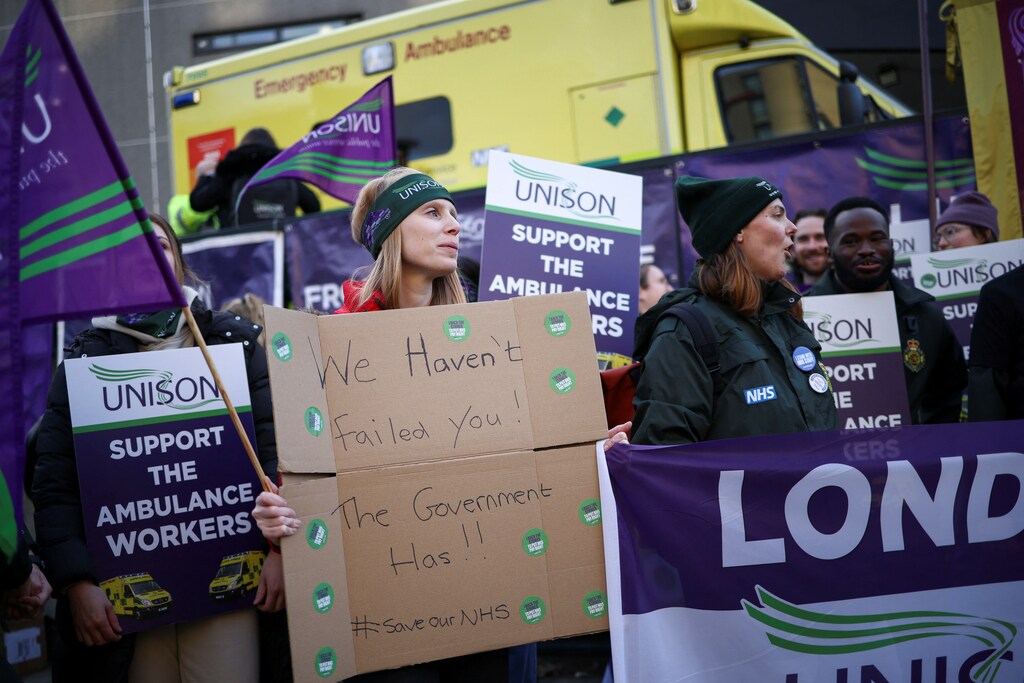
同時に、中央銀行は労働者に対し、インフレを補うために賃上げを求めないよう説得を試みてきました。これは追加利上げの必要性を減らすのに役立つはずでしたが、特に英国では完全に裏目に出ています。そこでは、ストライキの波が公共部門の労働者の間で広がり、収束する兆しがありません。
長年にわたる政治的緊張は、欧州中央銀行の役割をめぐって続いてきましたが、右派政権が複数のユーロ圏諸国で選出されたことで、さらに強まっています。
伝統的に、ドイツ連邦銀行の影響を受けてきた欧州中央銀行は、他の中央銀行よりもインフレを懸念してきました。相反する政治的圧力のもと、低金利、さらにはマイナス金利政策の解除に向けた動きは、一部の中央銀行よりも遅れています。
大西洋の向こう側では、FRB議長のジェローム・パウエルがインフレ重視の姿勢を弱める試みを一切退けてきましたが、政治的圧力は左派と右派の双方から強まる可能性があります。特に、ドナルド・トランプ氏が共和党の大統領候補に指名された場合はそうです。最終的には、議会や新政権が中央銀行のアプローチや指導部、さらには任務そのものを変えようとする可能性があります。
未知の領域
中央銀行の予測どおりに2023年末までにインフレ率が大幅に低下するなら、こうした問題は生じないかもしれません。しかし、これらの予測は、エネルギー価格が今後1年間、ピークを下回る水準にとどまるか、さらに低下するという見方に基づいています。
2022年に中央銀行がインフレの脅威を早期に把握できなかったのと同じように、ほかの制御できないリスクや政治情勢の変化が、期待をくじく可能性があります。これには、エネルギー価格をさらに押し上げかねないウクライナ戦争の激化、中国発のサプライチェーン混乱の拡大、国内での賃上げ要求などが含まれます。
多くの先進国で生活費危機が今や市民の最優先課題となるなか、金利の決定は単なる技術的な問題ではなくなり、高度に政治的なものとなっています。インフレを抑えつつ成長を妨げないようにするため、政府と中央銀行はいずれも未知の領域に踏み込んでいます。予測が楽観的すぎたと判明すれば、政治面でも経済面でも大きな代償を伴う可能性があります。
こうしたことから、インフレの見通しは非常に不確かです。そして、1970年代型のスタグフレーション、すなわち高インフレと経済成長の停滞が現実になる恐れもあります。




