世界の年金制度上位6つでは、2050年までに合計224兆ドルの不足が生じ、将来世代の所得を脅かすとともに、先進国を史上最大の年金危機に直面させることになる。これは、世界経済フォーラムの新たな報告書の主な調査結果の一つである。私たちは100歳まで生きる――その費用をどう賄うのか?。この報告書は、世界の年金不足額がまもなく世界GDPを大きく上回ることを示している。
迫り来る危機を緩和するには、政府は年金制度へのアクセスの格差と高齢化に対処しなければならない。これらが年金ギャップ拡大の主な要因だからだ。
一方、報告書は、年金財源の巨大な不足を埋めるため世界各国が時間との闘いを迫られるなか、将来の労働者の何百万人もが70代半ばを過ぎるまで退職を待たなければならない可能性があることも明らかにした。
長寿には代償が伴う
過去1世紀にわたり医療の質が向上するにつれて、世界の平均寿命も延びてきた。しかし、長生きすることで新たな世代が高い代償を払うことになる。
世界経済フォーラムの報告書によると、長寿化は20世紀半ばから着実に進んでおり、2017年に生まれた子どもは100年以上生きると予想される。
「予想される長寿化と、それに伴う人口の高齢化は、財政面で気候変動に相当します」と、世界経済フォーラムの金融・インフラシステム部門責任者、マイケル・ドレクスラー氏は述べた。「今すぐ対処しなければ、その悪影響が将来世代につきまとい、子どもや孫に耐え難い負担を強いることになります。」
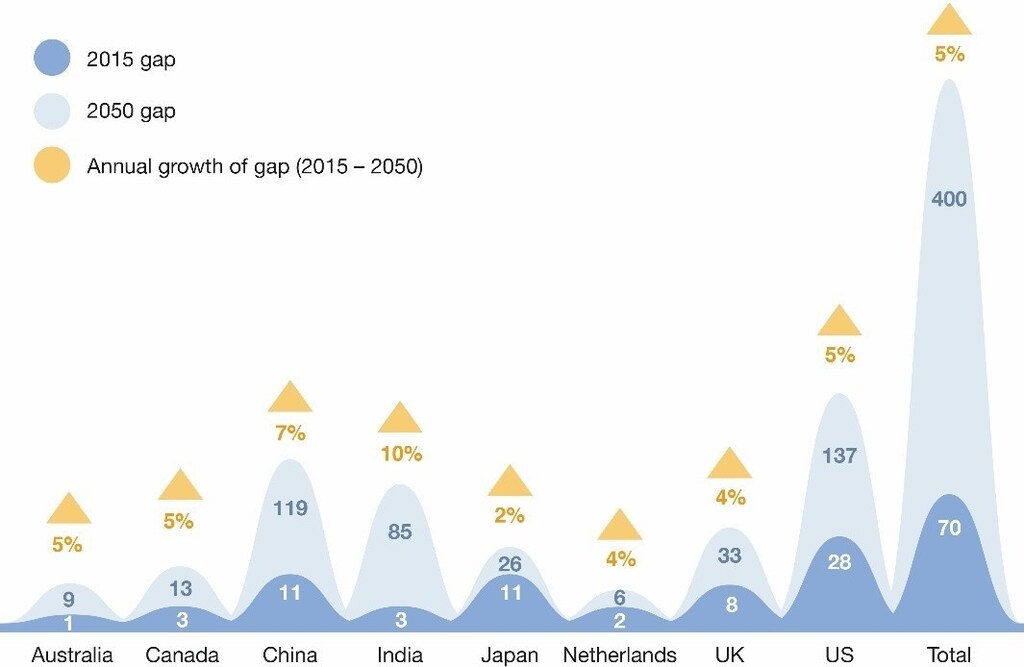
報告書は、米国、英国、日本、オランダ、カナダ、オーストラリアを含む、世界最大の年金市場における人口高齢化が年金ギャップに及ぼす影響を算出している。これらの市場のなかでギャップが最も大きいのは米国で、現在の不足額28兆ドルは、2050年には137兆ドルに達すると予測される。6市場を合わせた一人当たりの平均ギャップは30万ドルに達すると試算されている。調査対象となった8市場全体(世界最大の人口を抱える中国とインドも含む)のギャップは、2050年までに合計400兆ドルに達する。
貯蓄ギャップの影響
世界の退職者の多くにとって、おおよその目標は、退職前の所得の約70%に相当する年金を受け取ることだ。退職後は個人貯蓄や税金などの支出が減ることが多いため、これによって同程度の生活水準を保つことができる。
しかし、低所得者にとって70%という目標では不十分であり、貯蓄を増やさなければ貧困に陥る可能性がある。
報告書によると、高齢化は今後も年金財源の不足を拡大させ、その伸び率は、年4~5%程度とされる予想経済成長率を上回る。
「退職後に備える貯蓄の課題は危機的な段階にあり、行動を起こすべき時は今です」と、世界経済フォーラムの取り組みで主要な協力機関を務めるマーサーのヘルス&ウェルス部門社長、ジャック・グレ氏は述べる。「退職後の資金不足を解決する特効薬はありません。個人は貯蓄と金融リテラシーを高める必要があり、民間部門と政府はそれを支援するプログラムを提供すべきです。」
年金ギャップを埋めるための5つの重要な対策
幸い、打つ手がないわけではない。政府やその他の政策立案者は、疲弊しつつある年金制度を立て直すための措置を講じることができる。
報告書は、次の優先課題を挙げている。
退職年齢を引き上げる。平均寿命が延びるのに合わせて、退職年齢も引き上げるべきだ。将来世代の平均寿命が100歳を超える国では、2050年までに実質的な退職年齢を少なくとも70歳とするのが標準になるべきだとの提案がある。
貯蓄しやすくする。多くの若者にとって、退職後に備えてお金を積み立てることは最優先事項ではない。しかし、従業員が年金資産を積み立てられるようにする方法がある。その好例が、英国で導入された自動加入制度だ。2019年から、個人の収入の8%が自動的に年金貯蓄口座へ拠出される。
金融教育を充実させる。将来に備えて貯蓄することの重要性を学校で教え、その後も職業人生を通じて繰り返し伝えるべきだ。早くから貯蓄を始めた人は、退職後に経済的な苦境に陥る可能性が低い。
年金の限界について情報を提供する。退職後に公的年金だけに頼ると、生活水準を維持するには不十分な場合があるため、その点を人々に理解してもらうことが重要だ。多くの場合、公的年金の受給額を補うために、個人貯蓄を充てる必要がある。
年金データを一元的に確認できる仕組みを導入する。複数の個人年金口座を把握し続けるのは難しい場合がある。デンマークでは、貯蓄者がオンラインのダッシュボードを利用し、複数の年金貯蓄口座を一元的に確認できる。




