ゲームストップや映画館チェーンのAMCに関わる株価の最近の変動が、世界の注目を集めました。
これらは「熱狂的な取引」の例であり、少数のトレーダーの集団が同じ方向に売買を調整するものです。
ウォートン校教授で、論文「取引の狂乱とその実物投資への影響(Trading Frenzies and their Impact on Real Investment)」の共同執筆者であるイタイ・ゴールドスタイン氏が、その仕組みを解説します。
ゲームソフト小売業者ゲームストップと映画館チェーンAMCの株価の最近の急騰と変動は、「熱狂的な取引(frenzied trading)」と呼ばれる用語と関連付けることができると、イタイ・ゴールドスタイン(ウォートン校の金融・経済学教授。2013年にこのテーマに関する研究論文を共同執筆)、エムレ・オズデノレン(ロンドン・ビジネス・スクール経済学教授)、およびキャシー・ユアン(ロンドン・スクール・オブ・エコノミクス金融学教授)は述べています。
その論文「取引の狂乱とその実物投資への影響(Trading Frenzies and their Impact on Real Investment)」において、著者らは取引の狂乱を生じさせうるものについての理論を提示しています。ゴールドスタイン氏は次のように述べています。「少数のトレーダーの集団が、全員が同じことをすれば自分たちのポジションの金銭的価値が高まることを知った上で、同じ方向に売買を調整するのです。」「その経路は資金制約のある企業を通じて働きます。全員が売れば、その企業は資金調達に苦労し、価値が下落します。これにより、売った全員が利益を得ます。買いの場合にも同じ経路が働きえます。」
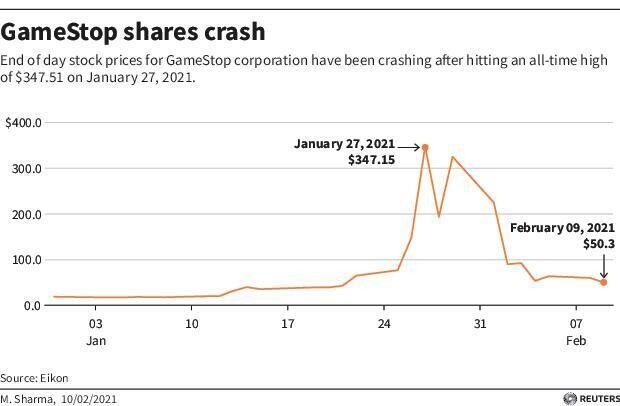
ゴールドスタイン氏によると、ゲームストップで起きた事象は、調整の動機という点では類似していましたが、少なくとも一定程度は空売りの踏み上げ(ショート・スクイーズ)を経路としていました。「全員が買えば、空売り筋は締め上げられて買い戻しを迫られ、株価が上昇し、買った全員が利益を得ます。」1月28日に483ドルの高値を付けた後、ゲームストップの株価は下落し、先週の取引終了時には同じく急激に64ドルまで下落しました。
ゴールドスタイン氏は先週、SiriusXM の「ウォートン・ビジネス・デイリー」ラジオ番組のインタビューで次のように述べました。「取引の狂乱は、異なる市場参加者が同じ方向に取引したいと考えるようなインセンティブが働いたときに発生します。」SiriusXM の「ウォートン・ビジネス・デイリー」ラジオ番組。(ポッドキャストの全編はこちらから視聴できます。)「通常、市場の力はそれに反する方向に働きます。ですから、全員が買っているときは売り時なのです。これによりシステムにバランスが生まれ、市場の安定化に役立ちます。」
取引の狂乱の典型的な事例は、「弱気の襲撃(ベア・レイド)」が起きる場合です。空売り筋が特定の株式で結託して売り浴びせ、株価を押し下げます。その結果、標的となった資金制約のある企業は「資本を調達し自ら資金を賄うことに苦労する」とゴールドスタイン氏は述べています。「その結果、企業の価値は下落し、空売り筋はポジションから利益を得ます。」
「空売り攻撃を受けている企業があり、株価が劇的に下落すれば、その企業は資本を調達し投資することに苦労するでしょう。」
–イタイ・ゴールドスタイン
ゲームストップ株の取引の狂乱でも、ゴールドスタイン氏は「同じ時期に全員が同じ方向に取引したがる」状況が見られたと続けました。ただし、今回は全員が買いたがったのです。ここでは、ゲームストップ株を買った投資家が、同社株に多くの空売りポジションを持つ大手ヘッジファンドと対峙しました。
同氏は、株を買った人々は、全員が株を買えば、空売り筋はポジションを維持するのに費用がかさみ、いわゆる「ショート・スクイーズ」に直面すると考えたと説明しました。容赦のないショート・スクイーズは、空売り筋に最終的に受渡義務を果たすための買い戻しを迫り、株価を上昇させ、もともと強気だった投資家に利益をもたらすことになる、とも付け加えました。
ソーシャルメディア上での調整
調整という考え方から、ゴールドスタイン氏と共同執筆者らは、ゲームストップで起きたことに関連する予測をいくつか立てました。例えば、彼らは次のように記しています。「そのような[インターネット]フォーラムでの大量の活動は、投機筋が私的情報よりも共通情報をより多く持っていることを示唆しており、そのため取引の狂乱が発生しやすくなる可能性がある。」
ゴールドスタイン氏は、取引の狂乱の背後には、人々が同じ方向に取引するよう調整しているという考え方があると指摘しました。「Redditや、情報や戦術などを交換していた他のフォーラムが登場したことは、確かにこの狂乱を生み出した調整の仕組みを彼らが発展させるのに役立ちました」と同氏は述べています。
「規制当局にとっての難しさは、本来価格に織り込まれるべき実際の情報がソーシャルメディアを通じて広がりうるという点にあります」と、ウォートン校金融学教授のジュール・H・ファン・ビンスベルゲンは、ゲームストップとAMCの株価急騰に関する最近の記事のためにKnowledge@Whartonに語りました。「これによってなお大きな株価変動が生じうるものの、そうした株価変動によって金融市場の情報量が増し、実体経済にとって有益になります。」
ゴールドスタイン氏は、ゲームストップの事例は「興味深いケース」であり、「多くの個人トレーダーがインターネット上で調整し、空売り筋に対して買い持ちポジションを取り、空売り筋がポジションを維持することをより困難にしている」と述べました。
「投機筋の間での調整は、価格の情報性や投資の効率性にとって時に望ましいものですが、投機筋のインセンティブは逆方向に働くため、望ましくない場合にまさに調整が行われるのです」と、ゴールドスタイン氏と共同執筆者らは論文で述べています。
「結局のところ、私たちが最も気にかけているのは実体経済であり、金融市場そのものではありません。」
–イタイ・ゴールドスタイン
ゴールドスタイン氏によれば、取引の狂乱は通貨など他の場面でも見られます。「政府が通貨の為替レートを特定の水準に維持しようとしている一方で、投機筋はそれが均衡から外れている可能性を察知し、全員が調整して通貨に対して売り取引を行います」と同氏は述べています。「最終的に、そうした状況では政府が為替レートの維持を断念するのが見られます。」
実体経済への影響
熱狂的な取引が実体経済に及ぼす影響は広範かつ深刻になりうるものであり、ゴールドスタイン氏と共同執筆者らは論文でこれを検証しています。「一般的に、金融市場での取引について考えるとき、一歩引いて、本当に気にかけるべきことなのかと問うべきです」と同氏は述べています。「結局のところ、これは単なる余興、すなわち一部の人が利益を得て、一部の人が損失を被るだけの小さなカジノであり、実質的な影響はないのでしょうか。それとも実質的な影響があるのでしょうか。」
こうした問いは、ゴールドスタイン氏の長年の関心を引きつけ、金融市場のいわゆる実質的効果への関心を高めました。「株式市場で何かが起きたとき、それは本当に企業、投資、雇用、生産に影響を与えるのでしょうか。これが実体経済です」と同氏は述べています。「結局のところ、私たちが最も気にかけているのは実体経済であり、金融市場そのものではありません。」
こうした研究上の関心から、ゴールドスタイン氏は、金融市場から投資、雇用、生産といった実体経済側へのいわゆる「フィードバック効果」を探し、追跡するようになりました。取引の狂乱を伴う空売り攻撃では、「実質的な影響は非常に明白かつ即時的でした」と同氏は述べています。「空売り攻撃を受けている企業があり、株価が劇的に下落すれば、その企業は資本を調達し投資することに苦労するでしょう。これは投資や企業の生産などに実質的な影響を与えます。など。」
ゴールドスタイン氏の論文は、その実質的な影響を裏付けています。「事例証拠と大規模サンプルの実証的証拠の両方が、企業の事業活動と株式取引の間のフィードバック・ループが取引の狂乱の発生における重要な要素であることを示唆しています。」
ゲームストップの場合、新たな資本を調達する能力という点では実質的な影響は限定的かもしれません。しかし、株価の変動と取引量の急増による影響はあるでしょう。1月25日には、同社株の取引量は約10倍に増加し、約1億8,000万株に達しました。「利益を得る人もいれば、損失を被る人もいます」とゴールドスタイン氏は述べています。「そして、非常に多くの人が損失を被っているという事実は、やがて実体経済に何らかの混乱をもたらす可能性があります。」
「彼らがソーシャルメディアを通じて[取引の狂乱を]調整し、そのような大規模な行動を取ることができたという事実は、人々に立ち止まって考えさせるものだと思います。」
–イタイ・ゴールドスタイン
「ファンダメンタルズ上の動機」
ゲームストップとAMCの株式における取引の狂乱の根底には、双方の側に「非常に強いファンダメンタルズ上の動機」がありました。空売り筋は両社の業績について「非常に強いファンダメンタルズ上の懸念」を抱いており、パンデミックによってそれらの問題はさらに大きくなっていました。「パンデミック後の世界を見ると、長期的な見通しに役立たない形で状況が変わるかもしれません。そのため、彼らには空売りポジションを持つ理由があったのです」とゴールドスタイン氏は述べています。ヘッジファンドは、これらの株式で最大の空売りポジションを持っていました。
一方、これらの株式で買い持ちポジションを取り、買い始めた個人投資家は「よりファンダメンタルズに基づいた楽観的な見方」を持っていたと、ゴールドスタイン氏は続けました。「結局のところ、ゲームストップには強いブランドがあり、いくつかの調整が必要だと彼らは言っていました。」また、同社が電子商取引の道を進み、実店舗の事業の一部をオンライン環境で再現するかもしれないという考えも浮上していたと同氏は付け加えました。「つまり、基本的な意見の相違が存在していたのであり、これは金融市場にとって健全なものです。しかし、その全てが取引の狂乱と調整によって歪められ、株価が急騰し、その後急落するに至ったのです。」
ゴールドスタイン氏は、騒動が収まるにつれて、ゲームストップのような価格変動を防ぐための金融市場の改革に関する議論が始まるだろうと述べています。「この種の投機的攻撃があるとき、金融市場の歯車に砂を入れて、その動きを遅らせたいと考えるでしょう。」すでに連邦議会議員は、過度な空売りを抑制するための「取引税」を求めています。金融規制当局は結論付けており、ゲームストップの取引の狂乱において「中核的なインフラは頑健だった」こと、また「市場の高いボラティリティと多額の取引量の中でも持ちこたえた」ことを示しています。ただし、投資家保護や市場の効率的な機能への影響については、引き続き検証を続けています。
それでも、一部の規制当局は投資家に対してより高い透明性を求めており、一方で他の規制当局は取引停止を望んでいます。ゴールドスタイン氏は、空売りのプロセスとソーシャルメディアの役割について、さらなる検証が行われると予想していると述べました。「彼らがソーシャルメディアを通じて[取引の狂乱を]調整し、そのような大規模な行動を取ることができたという事実は、人々に立ち止まって考えさせるものだと思います。」




