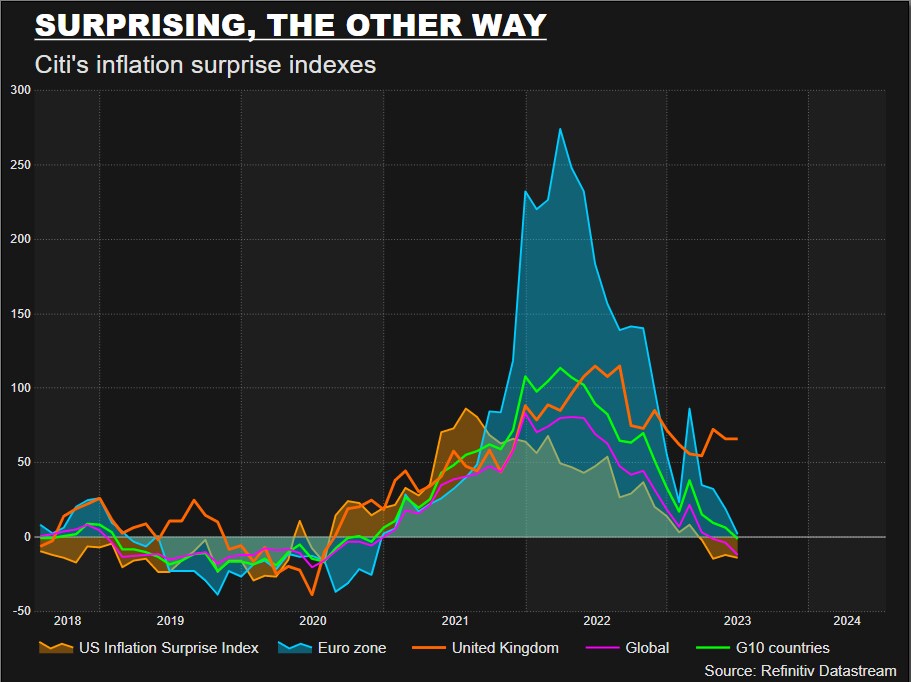
インフレをめぐる見方は再び変化しており、一部のエコノミストは予想を下回ると見込んでいます。
これは、サプライチェーンの混乱の緩和やエネルギー価格の下落など、複数の要因によるものです。
ただし、インフレ率は依然として高く、下回る状態が持続するかどうかを判断するのは時期尚早であることに留意する必要があります。
欧州中央銀行(ECB)は、インフレを抑制するため、今後数か月の利上げを依然として見込まれています。
これは通常の景気循環ではありません。
政策立案者、投資家、市場関係者にとって、この数年は厳しいものでした。前例のない衝撃と大幅なインフレ急騰により、経済学の世界は混乱に陥り、主に、騒動が収まった後に何が持続するのかを見極めようとしています。
パンデミック後のインフレ急騰は、世界的なロックダウンとサプライチェーンの混乱に伴う一時的な価格の調整にすぎないという見方は長く受け入れられませんでした。その後、公的・民間の予測機関は、ウクライナ関連のエネルギーショックが数年にわたり生活費の圧迫を定着させ、大きな景気後退を招くことを懸念するようになりました。
しかし、印象的な米国のディスインフレが2023年を通じて広がり、これまでのところ雇用や経済全体の大幅な悪化は見られない中、見方は再び変化しており、厳しい中央銀行の引き締めも短期間で終わるのではないかという期待が高まっています。
「ソフトランディング」が再び多数派の見方となる中、「完全なディスインフレ」といった表現が広がり、地政学やサプライチェーンの構図が描き直されるとしても、根底にある物価の動きが本当にそれほど変化したのかという疑問が生じています。
「『粘着的』が新たな『一時的』なのか?」とモルガン・スタンレーのストラテジストらは今週問いかけ、かつて一時的な物価上昇とみなされていたものを表す、しばしば揶揄されてきた言葉と、その持続性を表す際に現在最も多く使われる言葉を比較しました。
彼らの見方では、「一時的」が2021年後半に用語集から消えたように、「粘着的」が用語集から消えるかどうかは、その兆候、最近の米国の好ましい物価動向、そして先週のFRB理事クリストファー・ウォラーの重要な演説にかかっています。ウォラー理事は中央銀行内で合意形成を重視する人物と見なされています。
興味深いことに、ストラテジストのグニート・ディングラとアレン・リウは、今後どの程度インフレが低下するかを見極める点で、FRBは再び「後手に回っている」可能性があると指摘しています。これは、2年前に当初の消費者物価の急騰を抑えるために動いた際にも、多くの人が同様に疑っていたことです。
多くの人と同様に、彼らは中古車価格の大幅な下落に注目しています。中古車価格は「コア」インフレを押し上げる主要因の一つであり、そのコアインフレ率は4.8%と、現在3%を下回る総合CPI上昇率を大きく上回っています。
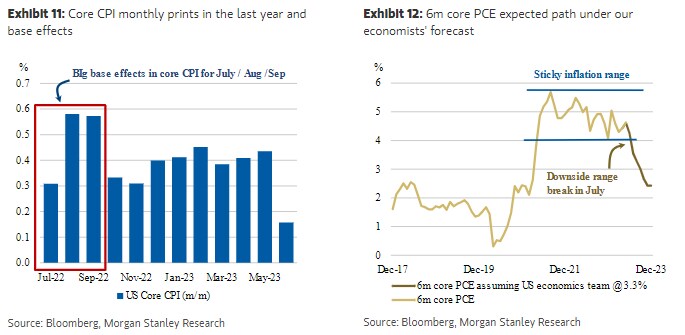
6月の中古車価格は4.2%下落しました。さらに、今後も下落が続くことを示す調査結果や、昨年からの好ましい基準効果を踏まえると、今後数か月で前年比のコアインフレ率は、2021年後半以降その範囲内にとどまってきた「粘着的」な4〜6%のレンジを下回る可能性があります。
そしてそれは、今月ほぼ確実とされる0.25ポイントの利上げに加えて、さらなる利上げを見送るために必要な、インフレに関するさらに2回の好ましい数値というウォラー理事の条件を満たす可能性があります。ただし、同理事は先週、6月のインフレの予想外の結果は一度限りかもしれないと警告していました。
コアインフレの指標のうち、極端に高い値と低い値を除外する「刈り込み平均」の指標が4か月連続で低下していることを指摘し、モルガン・スタンレーのチームは、6月が誤った指針ではなかったと考えており、コアのディスインフレは「一時的なフェイクではなく、一つの傾向」であるとみています。
労働供給が増加していることから、FRBは強い雇用市場をそれほど懸念していない可能性が高く、またそうすべきだと彼らは主張しています。
もっとも、財務長官であり元FRB議長でもあるジャネット・イエレンは、火曜日にその見解に同調しています。
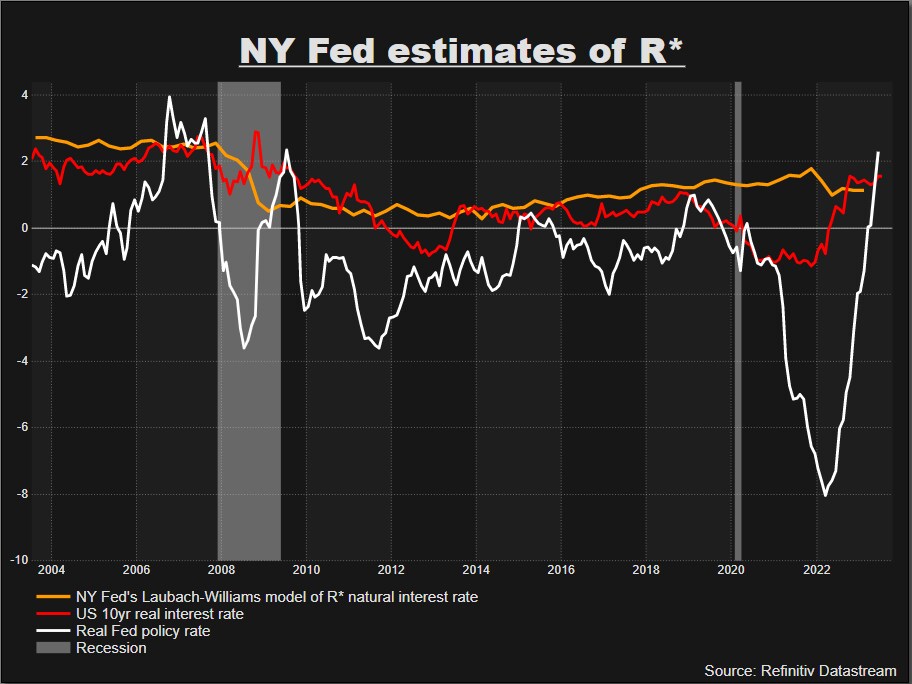
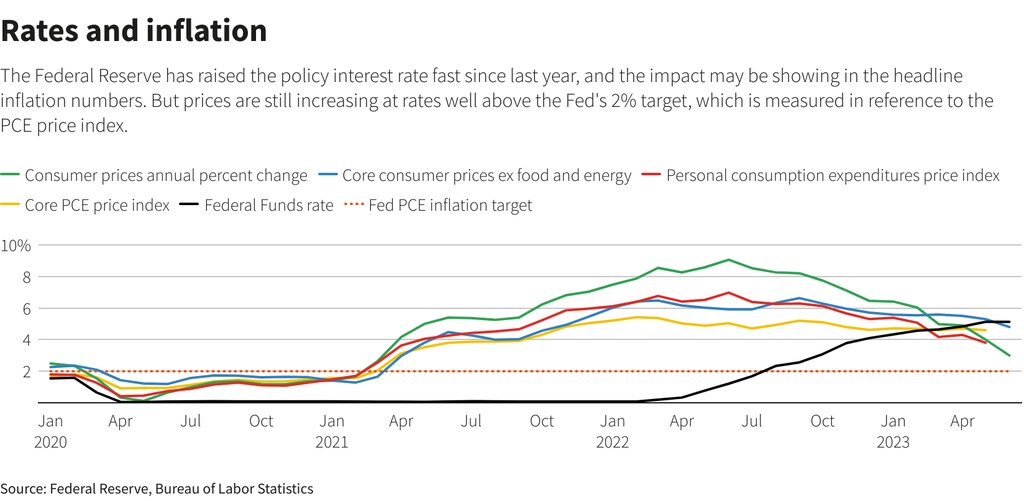
R-star(自然利子率)の見通し
もちろん、楽観的な見方を疑う人もいます。
バークレイズのエコノミストは、コアサービスインフレの鈍化は、航空運賃やホテル料金といった変動の大きい項目によって実態より良く見えており、今後は持続しない可能性があると考えています。また、雇用市場が逼迫していることから、今後の進展には疑問があると述べています。
「6月の数値は、ディスインフレ圧力を誇張していると強く疑っています」と彼らは結論づけています。
今月、バンク・オブ・アメリカが調査した世界の投資家も、低インフレに関する好材料は終わりつつあるかもしれないことを示唆しています。同調査における今後12か月の世界のインフレ予想の平均値は、低下が止まっているためです。
それでも、今月は低下したものの、同調査では依然としてファンドマネジャーが債券をオーバーウェイトしていることが示されており、その水準は長期平均を2標準偏差以上上回っています。
もちろん、そのポジショニングは、主に2つのシナリオに備えたものです。ディスインフレへの楽観が正しく、中央銀行の引き締めが終わるシナリオと、中央銀行が過剰に利上げを続け、深刻な景気後退と、それに伴う反転を招くシナリオです。
そして、インフレが目標を下回る可能性に注目しているのは、後者のシナリオです。
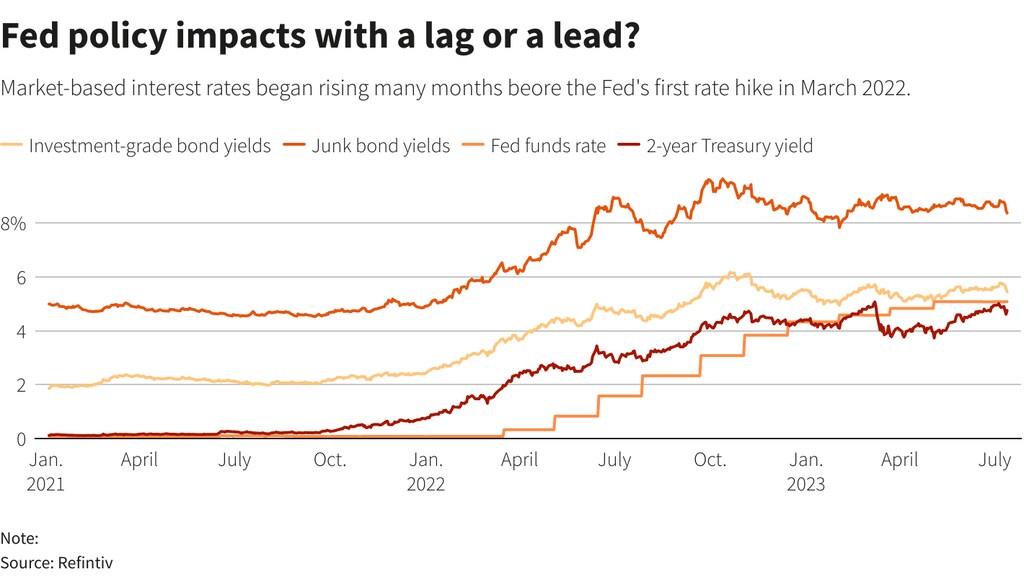
ウォラー理事が想定する9〜12か月の時間差を念頭に置くと、FRBの引き締めのうちどの程度がまだ影響を及ぼしていないのかという疑問が生じます。また、持続可能な成長と低位で安定したインフレ率に整合する、理論上のとらえどころのない「r-star」(自然利子率)が実際にどこにあるのかという厄介な問題もあります。
今月初めには、米国債市場の10年物の実質金利、つまりインフレ調整後の金利が約14年ぶりの高水準となる1.8390%に一時達しており、現在の実質政策金利も2%を超えています。両者とも、FRBの直近の推計である「r-star」約1.14%を大きく上回っています。FRBの推計。
さらに重要なのは、これらのモデルに基づくFRBの推計値が、パンデミック直前よりも実際にはなお低いことです。これは、経済の均衡が構造的に変化したという主張を弱めるものです。
したがって、今月以降もFRBが利上げを続けると、市場はインフレが2%の目標を結局は下回る可能性を検討し始めるかもしれません。しかし、それに加えて景気後退も再び懸念材料として浮上するでしょう。