最近の一連の研究で、カーメン・ラインハートと ケネス・ロゴフ は、膨大な歴史的データを用いて、GDPに対する公的(および民間)債務の高水準での累積が、成長に長期的な負の影響を及ぼすことを示した。その影響の大きさをめぐっては計算の誤りについて議論が起きた。しかし、そのパターンの妥当性を疑う者はほとんどいない。
これは驚くことではない。過剰な債務の蓄積は通常、国内総需要の一部を時間的に前倒しすることを伴うため、その債務からの脱却には、より多くの貯蓄と需要の減少が伴わなければならない。この負のショックは、先進国経済の約3分の2を占める大きな非貿易部門に悪影響を及ぼし、同部門は完全に国内需要に依存している。その結果、デレバレッジの期間中は成長率と雇用率が低下する。
開放経済では、デレバレッジが貿易可能部門をそれほど徹底的に損なうとは限らない。しかし、そのような経済においても、債務に支えられた国内需要が数年続くと、競争力の喪失や構造的なゆがみが生じることがある。また、レバレッジ期とデレバレッジ期を分けることの多い危機は、バランスシートへの追加的な損害をもたらし、回復過程を長引かせる。
ラインハートとロゴフの研究などのおかげで、過剰なレバレッジは持続不可能であり、均衡を回復するには時間がかかることがわかっている。その結果、GDP、特に雇用について、危機前の傾向線に最終的に戻るかどうかについては、依然として疑問や懸念が残っている。
この研究の流れが明示的に 示さない のは、デレバレッジだけで成長が回復するということである。どの国においても、財政の均衡が成長モデルのすべてだと考える者はいない。
南欧を考えてみよう。成長と雇用の観点から見ると、公的債務と民間債務は、生産性の伸び悩み、貿易可能部門における競争力の低下、そして労働市場の硬直性、教育・技能訓練の不備、インフラへの過少投資などを含む、さまざまな根本的な構造的欠陥を覆い隠していた。債務が成長を牽引し、そうでなければ存在しなかったはずの総需要を生み出していた。(米国と日本についても同様であるが、詳細は異なる。)
政府だけがこの件の主体であるわけではない。デレバレッジの局面が始まると、民間部門は構造的な調整を始める。これは、米国経済の貿易可能部門の成長に関するデータに明確に見られるパターンである。賃金の伸びが抑えられることで競争力が高まり、十分に活用されていない労働力と資本は再配分される。
この調整の速度は、部分的には民間部門の柔軟性と活力に左右される。しかし、総需要の不足を補う橋渡しの役割を果たし、長期的な成長見通しを押し上げる改革や投資を推進する政府の能力と意思にも左右される。
公共部門のデレバレッジが完全な成長政策ではないのであれば――実際そうではないのだが――なぜ財政緊縮にこれほど注目が集まる一方で、成長と雇用に関しては(口先だけではなく)実際の行動がこれほど乏しいのか。
いくつかの可能性が思い浮かぶ。これらは互いに排他的ではない。一つは、財政の均衡こそが成長戦略の主要な柱であると一部の政策立案者が考えており、速やかにデレバレッジを進めて、それを進めるべきだと考えているということだ。
財政乗数は通常低いという考えが、緊縮政策の短期的な経済コストの過小評価につながり、ひいては成長と雇用に関する楽観的な見通しが持続する一因となった可能性がある。 近年の研究は 、国際通貨基金(IMF)による財政乗数の状況に応じた変動性に関する研究で、急速な財政再建のコストと有効性に重大な疑問を投げかけている。
財政乗数の推計は、何らかの形の政府支出がなかった場合に何が起きていたかを示す仮定またはモデルに基づかなければならない。仮定またはモデルが誤っていれば、推計も誤っている。反事実は明示的に示され、慎重に、そして文脈に即して評価される必要がある。
債務水準が高く成長が阻害されている一部の国では、財政刺激策が国債のリスクプレミアムを引き上げ、逆効果となる可能性がある。他の国にはより多くの柔軟性がある。家計のバランスシートの毀損の程度は国によって大きく異なり、これは明らかに貯蓄性向、ひいては乗数効果に影響を与える。不確実性は現実であり、判断が求められる。
さらに、時間的な側面もある。例えば、インフラ投資が短中期的には一定の成長と雇用を生み出し、長期的にはより高い持続可能な成長をもたらすのであれば、乗数の推計の一部が1未満であるという理由で、それを排除すべきだろうか。同様に、財政刺激策の効果が限定的なのは、所得の受領者が毀損した家計のバランスシートを回復するために貯蓄しているからだとしても、それによって加速されるデレバレッジの便益を割り引くことが望ましいかは明らかではない。たとえその効果が国内需要に現れるのが後になるとしてもである。
政策立案者(そしておそらく金融市場も)は、短期および長期金利を抑制することを目的とした積極的な非伝統的金融政策によって、中央銀行が十分な橋渡し機能を果たすと信じていたのかもしれない。確かに中央銀行は重要な役割を果たしてきた。しかし、中央銀行は、景気回復のペースを加速させるための政策手段を持っていないと表明している。
低金利政策のコストとリスクには、レバレッジに依存した成長パターンへの回帰や、中央銀行のバランスシート拡大の限界に関する不確実性の高まりが含まれる。言い換えれば、低い割引率によって生じた資産価格の高止まりが、いつか突然下落に転じるのだろうか。誰にもわからない。
各国は財政制約の程度がさまざまであり、特に欧州の場合、無制限かつ無条件の国境を越えた移転に対する意欲が限られていることを前提としている。一定の柔軟性を持つ国は、それを活用して失業者や若年層を保護し、デレバレッジを加速させ、成長と雇用を支える改革を実施できるし、そうすべきである。その他の国では選択肢が限られており、ひいては中期的な成長見通しも制約されている。
すべての国と政策立案者は、緊縮のタイミング、認識された国家信用リスク、成長志向の改革、そして成長回復のコストの公平な分担に関して難しい選択に直面している。これまでのところ、負担分担の課題は、単純で不完全な成長モデルとともに、行き詰まりと不作為の一因となってきた可能性がある。
経験は、必要ではあるが厳しい教師となりうる。成長は容易にも迅速にも回復しないだろう。おそらく我々は、均衡成長アジェンダの価値を教えるために、緊縮への執着を必要としたのだろう。
ここに表明された意見は著者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではありません。本記事は Project Syndicateとの協力により掲載されています。
筆者:経済学でノーベル賞を受賞したマイケル・スペンスは、ニューヨーク大学スターン経営大学院の経済学教授であり、フーヴァー研究所のシニア・フェローでもあり、世界経済フォーラムの新しい成長モデルに関するグローバル・アジェンダ・カウンシルのメンバーです
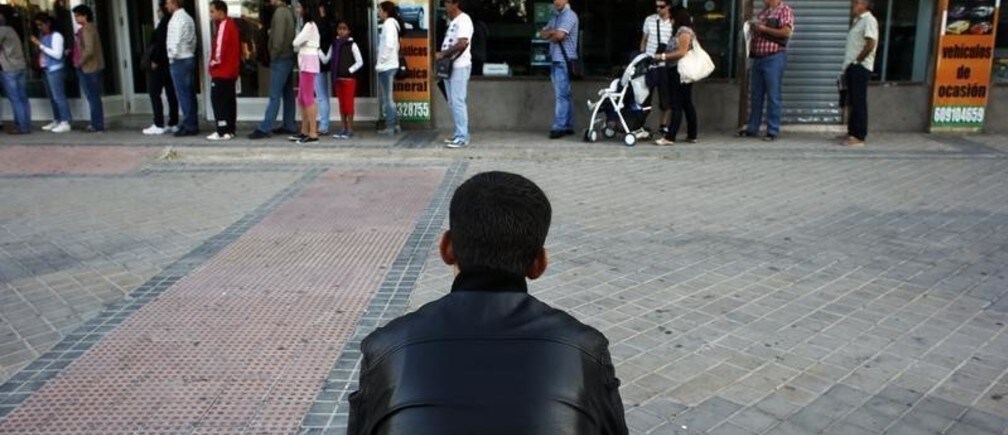
画像:スペイン・マドリードの失業手当窓口で列に並ぶ求職者 REUTERS/Susana Vera




