国の経済活動を測るとき、私たちは国内総生産(GDP)を用いることが多い。これは不完全な指標かもしれないが、売買されるあらゆる品目の資金がどこから来ているのかを追跡することはできる。その資金が賃金として労働の対価に得られたものか、あるいは株式配当や賃料、住宅などの資産の値上がり益を含む資本所得なのかが分かる。
米国では、GDPに占める労働所得の割合は約60%で推移し、残る40%は資本所得だという考えが経済学者の間で定着していた。そこにトマ・ピケティが登場した。2014年に出版された彼の著書『21世紀の資本』は、労働分配率が過去1世紀にわたり、一般に考えられていたよりも実際には不安定だったと説明した。
ピケティのデータはまた、過去30年間に労働分配率を犠牲にして資本分配率が大幅に上昇したことを示していた。例えば米国と英国の両方で、労働分配率は1970年代の約70%から近年は約60%に低下した。この点は、近年の富の不平等の拡大を説明する手がかりとして注目された。人口の大多数は、所得のほとんどをほぼ賃金だけに頼っている。年収に相当する収益を得られるほどの不動産や株式などの金融資産を持つのは、ごく一部の幸運な人たちだけだ。
米国では、株式市場の価値の80%超を上位10%が保有している。平均利回りが5%の場合、5万ドルの収益を得るには100万ドル分の株式が必要で、これは世帯所得の中央値に近い。資本所得で生計を立てられる人は、決して普通の人ではない。
キャピタルゲイン
4つのグラフを見ると、なぜこれが重要なのか、そして資本資産からの所得だけでは暮らせない人々にどのような影響を及ぼしうるのかが分かる。
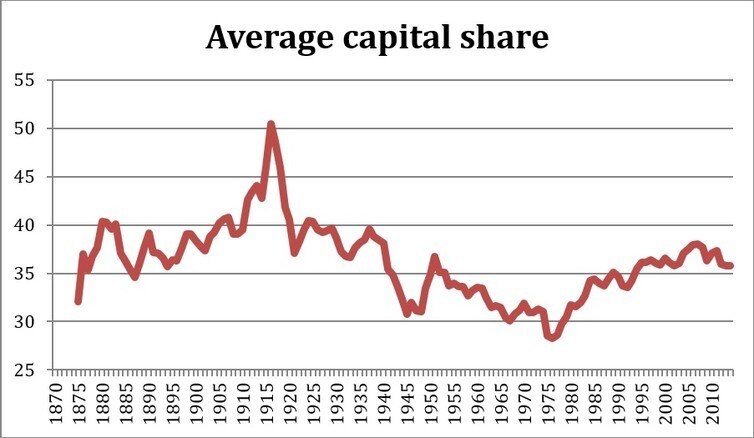
上のグラフは、1875年から2012年までの17の先進国における資本分配率の平均を示している。エリック・ベングトソンとダニエル・ヴァルデンストレムの研究に基づくこの新しいデータセットは、ピケティの当初の分析より多くの国を含んでいる。この図は、米国や英国など主要経済国についてピケティが見いだしたのと同じ、20世紀の初頭と終盤に資本分配率が高くなる逆U字型のパターンを裏付けている。
彼は、二度の世界大戦と世界恐慌という3つの大きな世界的ショックが、世界の富を大きく減少させたと論じた。この資本の破壊は、第二次世界大戦後に資本分配率が非常に低かったことも説明しうる。したがって近年の上昇は、歴史的な長期平均により近い水準へ戻っているだけかもしれない。
では、なぜこれは労働者にとって重要なのだろうか。次のグラフは、1929年から2012年までの米国の純資本分配率を示している。
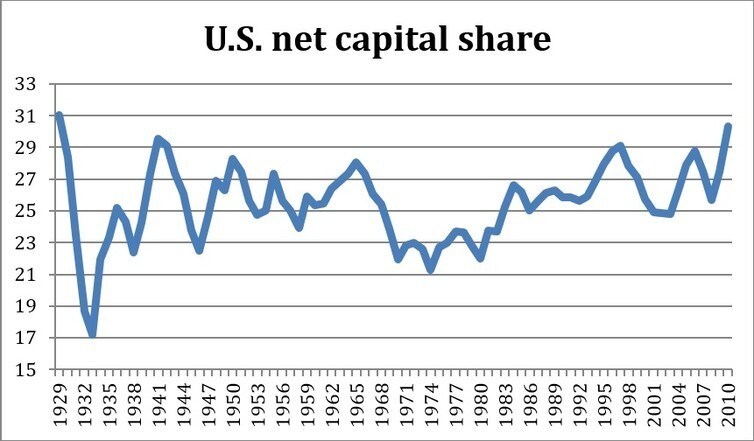
不平等を問題にする場合、総資本分配率より純資本分配率のほうが重要だと主張する経済学者もいる。純資本分配率は、機械などの実物資本の価値が徐々に低下する減価償却分を除外する。減価償却は通常GDPの数値に含まれるが、誰かの所得になるわけではない。データは、純資本分配率が1980年代初頭の22%という低水準から、2010年には30%に上昇したことを明確に示している。これは、純国民所得のさらに8%分が、賃金ではなく資本所得の形を取るようになったことを意味する。
では、資本が経済全体のより大きな取り分を占めることが、なぜ重要なのだろうか。経済が成長を続けているなら、きっと誰もが恩恵を受けるはずではないのか。そうとは限らない。もちろん、その答えは資本の所有が極めて集中していることにある。資本分配率の上昇は、資本所得が賃金より速いペースで増えたことを実質的に意味する。株式市場の大半、さらには不動産のかなりの部分までを少数の富裕層が所有しているため、社会の不平等は拡大する。住宅や株式などの資産に投じられる資金が増えるほど、労働者への賃金や生産性向上に回せる資金は少なくなる。
その結果、平均的な労働者は大きな打撃を受ける可能性がある。2015年の米国の純国民所得は、1人当たり約48,700ドルだった。純資本分配率が22%という低水準にとどまっていたなら、1人当たりさらに3,900ドルが資本所得ではなく賃金として流れていたはずだ。これは就業者1人当たりさらに10,000ドルに相当し、決して小さくない金額だ。
不動産の重要性
ピケティを含む一部の研究者は、近年の資本分配率の上昇は不動産価値の上昇に関係していると指摘する。次のグラフは、同じ17カ国について、インフレ調整後の実質住宅価格の平均値を1870年から現在まで示している。
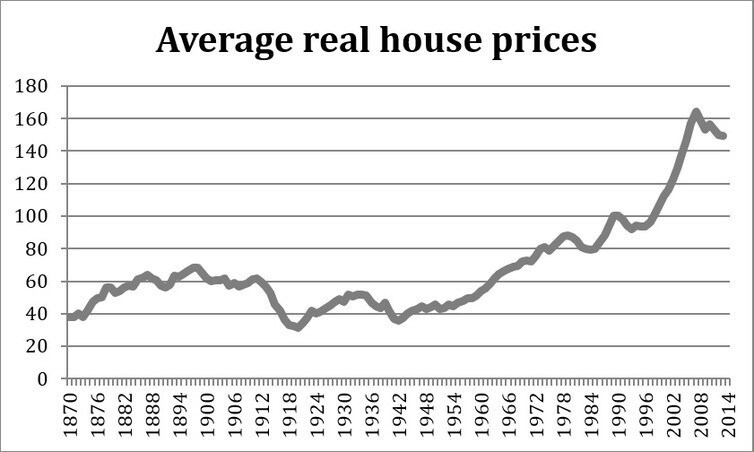
1870年以降、住宅価格はほぼ1世紀にわたっておおむね一定だった。しかし、過去50年間で実質住宅価格は3倍以上になった。オーストラリアなど一部の国では、同じ期間に10倍にまで上昇している。さらに、これらは各国の平均値にすぎない。ニューヨーク、ロンドン、ストックホルムなどの大都市では、不動産価値がさらに大きく上昇している。
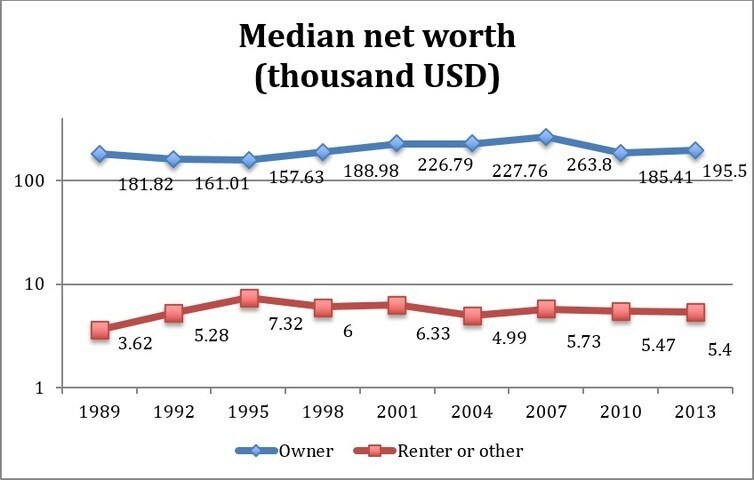
次のグラフはその影響を示し、米国の持ち家世帯と賃貸世帯の純資産中央値を比較している。住宅ブームの時期にその差は大きく広がった。持ち家世帯の純資産は、賃貸世帯の約46倍に達した(2007年)。住宅価格は2008年の急落から回復し、現在は危機前と同じ水準に戻っている。
これは政策立案者にとって懸念が山積する課題であり、特に持ち家層の票を得ようとする政治家にとっては大きな問題だ。しかし、住宅価格の上昇、とりわけ大都市での上昇と、資本分配率の上昇は、どちらも労働者より資産保有者にはっきりと有利に働く傾向であり、両者の間に少しずつ溝を刻んでいる。各国政府が十分な対応を取らなければ、不平等はさらに大きく拡大しかねない。これらのグラフは、不平等の削減に本気で取り組む人なら誰もが、高需要地域での住宅建設への補助、用途地域規制の緩和、資本所得への増税などを議題にすべき理由を説明するのに役立つ。
この記事は、ザ・カンバセーションとの共同掲載です。




