世界各地の技術リーダーと会う中で、新興技術の相当数が世界規模で勢いを増していることは明らかだ。イノベーションのサイクルが速まるにつれ、それらは次の市場の破壊者となる可能性を秘めている。今後3年間に到来する技術の波を評価するため、 KPMG が最近、テクノロジー業界のスタートアップ、中堅から大企業、ベンチャーキャピタル、エンジェル投資家など、技術ビジネスのリーダー768人を対象に調査を実施し、新興・破壊的技術と技術イノベーション導入の障壁を特定した。主な調査結果は以下のとおりである。
クラウドとモバイルは引き続き技術変化の主要な原動力であり、この2つの大きな力の融合がイノベーションと新たなビジネスモデルを可能にしている。
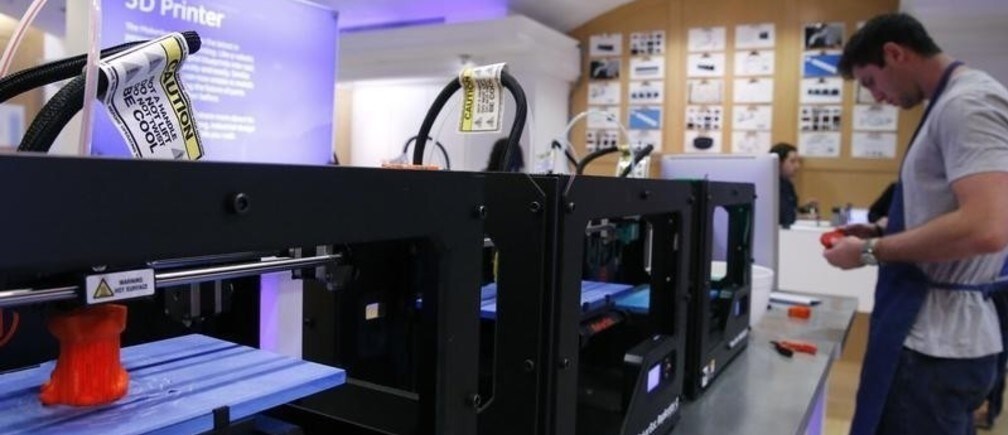
新たな技術破壊者の波がすでに到来している。ビッグデータ、モノのインターネット、3Dプリンティングは、技術に精通した私たちの世界にますます深く組み込まれつつある。
サイバーセキュリティは引き続きイノベーションの進展を阻む課題となっている。新興技術がビジネスモデルを変える中、セキュリティ問題に能動的に対処することが極めて重要である。
グローバル化により変化が加速し、技術イノベーションやマイクロイノベーションの多様性も高まっている。
あらゆる業界のリーダーは、過去と比べて格段に高い水準で、既存の競合および新規の競合に遅れないよう、さらには上回るよう努める必要がある。技術イノベーションは、破壊的技術から生まれる新たなビジネスモデルにより、顧客価値を段階的に高め、収益化する機会を生み出す。
どの新興技術が破壊を引き起こしているのか?
ソーシャルメディア、クラウド、モバイルによって可能になった技術と知識の民主化は、新技術の開発と導入に指数関数的な機会をもたらしている。近年、クラウドとモバイルのおかげで、技術ビジネスを始めるコストが下がり、市場成長の機会が拡大した。
世界的な調査結果は、3Dプリンティング、モノのインターネット、バイオテック/ヘルスケアが、クラウドとモバイルのロングテールによる破壊の上昇傾向にある新興技術のポートフォリオに含まれていることを示している。また、データ・アナリティクス(D&A)、自動車テック、人工知能の着実な台頭も明らかになった。
これらの技術の成長は、マクロ経済的な機会から地域のインセンティブ、そしてより急速で広範な破壊をもたらす、拡大するグローバルな技術イノベーションの原動力に至るまで、複数の要因の結果である。これらの技術の相互作用が、多くの産業で新たなビジネスモデルを可能にし、イノベーションを促進している。
新興技術の結果として、今後3年間で世界的に最大の変革を経験すると予測される主要産業
業界 グローバル テクノロジー 21% 消費者市場 12% ヘルスケア 11% 自動車/交通 10% 製造業 10%
出典:KPMG 技術イノベーション調査 2014
米国では、テクノロジー(25%)に次いで、回答者はヘルスケア(19%)を挙げた。中国では、テクノロジー(22%)に次いで製造業(21%)が最も多く挙げられた業界であった。EMEAでは、上位3位はテクノロジー(16%)、続いてヘルスケアとエネルギー(それぞれ12%)であった。
シリコンバレーでは、複数の業界でより能動的なアプローチが見られる。各業界は次の産業イノベーションの波を開発するにあたり、テクノロジー分野とより緊密に協力している。今日、あらゆる業界のリーダーは、過去と比べて格段に高い水準で、複数の市場の力を常に把握しておく必要がある。結局のところ、重要なのは、破壊的技術から生まれる新たなビジネスモデルを収益化し、段階的な価値を生み出すためのロードマップを作ることなのである。
モノのインターネット(IoT)
モノのインターネットとその応用は、モバイル、D&A、クラウドを含む技術群に牽引される成長市場である。IoTがセンサー、ウェアラブル、ホームオートメーション、その他の用途で勢いを増すにつれ、この分野の重点は情報へのアクセスから、ビジネス価値をどのように付加するかの理解へと移行している。それは、増大するデータ量をより効果的に、かつこれまで実現不可能だった方法で管理することによって実現されている。
IoTにおける最大の収益化機会
垂直用途 グローバル 小売/インテリジェントショッピング 20% ホームオートメーション 14% ソーシャルインタラクション 12% 監視/セキュリティ 12% 遠隔存在/遠隔物体の監視・制御 11% 持続可能な環境/廃棄物管理 10% ウェルネス、継続的ケア/緊急対応 10% 交通安全/効率 7% 食品安全 4%
出典:KPMG 技術イノベーション調査 2014
デジタル通貨
導入の初期段階にあるもう一つの技術がデジタル通貨である。これらの通貨が銀行業務や決済を破壊する可能性については、大きな議論がある。KPMGの調査結果は地域によって大きく異なった。米国15%、米州21%、欧州・中東・アフリカ32%、アジア太平洋53%、中国70%、世界全体では39%であった。
アジア太平洋は、モバイル決済とeコマースの早期導入地域であり、この地域はデジタル通貨の利用により抵抗がないと考えられる。拡大する消費文化を背景に、中国は決済分野、特にeコマースにおいて重要なイノベーターである。
技術イノベーションを商業化する際の障壁
障壁 グローバル セキュリティ 27% 技術の複雑性 22% 顧客による導入 21% リスク管理 18% 政府の政策 16% プライバシーガバナンス 15% 資金調達/資本へのアクセス 15%
出典:KPMG 技術イノベーション調査 2014
企業や政府にとって、セキュリティと透明性の問題への取り組みは、この課題に対処する次世代サイバーセキュリティ・ソリューションが登場しても、引き続き最重要であり続けるだろう。大小を問わずテック企業は、セキュリティ問題に能動的に対処するため、情報セキュリティおよびITリスク管理技術の開発と導入に引き続き投資していく。ハイパーコネクテッドな環境において、革新的思考によって推進されるセキュリティの進歩が、どのように新たなインフラを生み出していくかは注目に値する。
レガシーシステムの統合と、クラウドおよびモバイルプラットフォームへの継続的な移行によって生じる技術の複雑性は、引き続き課題となるだろう。より多くのユーザーが、幅広い分野にわたり、テクノロジープロバイダーに戦略的な方向性と指導を求めるようになると予想している。
テック業界において、イノベーションは引き続き重要な差別化要因であり続けるだろう。そこではフォーチュン500企業とスタートアップが、次世代技術を推進するために絶えず競争している。テック業界で興味深いのは、ハイステークスな競争が協力とどのように混ざり合っているかだ。例えば、成熟したテック企業のCEOと次世代のスタートアップ創業者は、業界の未来をより良く形作るために、互いにメンターとなることに合意している。
著者:ゲイリー・マトゥザック、KPMG グローバル・テクノロジー・メディア・テレコミュニケーション議長。
画像:2014年3月20日、ワシントンのGEガレージで撮影された、MakerBot Replicator 2デスクトップ型3Dプリンターの列。REUTERS/Gary Cameron




