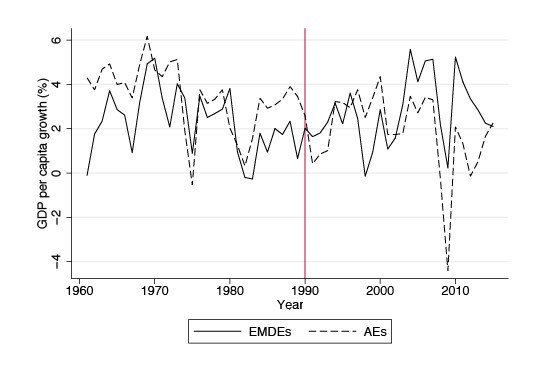
民間信用の対GDP比(金融発展の指標として一般に用いられる)は、1960年以降着実に上昇している(図1)。信用の対GDP比は、新興・途上国(EMDE)より先進国(AE)のほうが高く、その差は1990年ごろから拡大している。先進国では金融セクターが急速に成長したにもかかわらず、一人当たりGDP成長率はほぼ変わらなかった(図2)。先進国の成長率を押し上げていないのであれば、急速な金融発展はどのような役割を果たしていたのだろうか。
図1。国グループ別の民間信用の対GDP比平均、1960~2015年
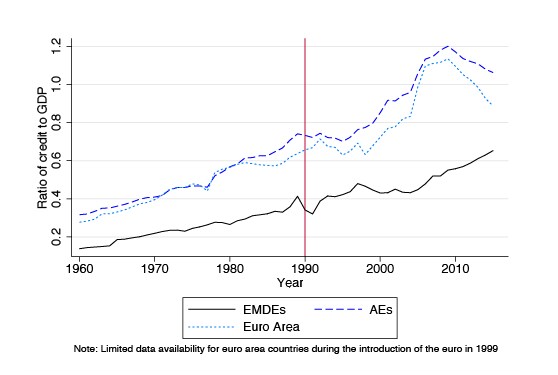
図2国グループ別の一人当たりGDP成長率平均、1960~2015年
金融発展と成長
ゴールドスミス(1969)に始まる初期の実証研究は、銀行や金融市場が資本を最も生産性の高い事業に配分し、信用に伴う金融インフラがモラルハザードや逆選択などの情報面の非効率性を減らすと示唆した。ラジャンとジンガレス(1998)は、金融発展が進むと、必要な内部資金を十分に生み出せない産業が発展すると明らかにした。レヴィンら(2000)はさらに踏み込み、金融が拡大すれば経済の成長潜在力が高まると述べた。
近年、一部の研究者(例:チェケッティとハロウビ、2012年)は、より複雑な見方を示している。彼らによれば、金融発展はある時点までは経済成長を促すが、それを超えると金融の拡大が成長の足かせとなる。他の複数の研究者も、「過剰な金融」は成長を損なう可能性があると結論づけている(デ・グレゴリオとグイドッティ、1995年、ジェンナイオーリら、2012年、アルカンら、2012年、ダブラ=ノリスとスリヴィサル、2013年)。これらの研究者は、過剰な金融が生産的な経済から人的資本を吸い上げ、マクロ経済と金融の脆弱性を生み出すことで、信用の拡大がより大きな好況と不況を招き、最終的に国々の状況を悪化させると論じている。
私たちはチェケッティとハロウビの研究を出発点として、金融が成長に及ぼす悪影響はいつ、どこで生じたのか、また因果関係はどちら向きに働くのかを問う。ここで示す単純な散布図は、より多くの統制変数を用いた彼らの回帰分析と同じ傾向を示している。
1960年から2015年までの58カ国について、図3は信用の対GDP比と一人当たりGDP成長率の5年間平均を示す。チェケッティとハロウビ(2012年)と同様、一定の非線形性が見られる。金融が成長に及ぼす限界的な影響がマイナスに転じる転換点、いわゆる「過剰な金融」の影響は、信用の対GDP比が95%近くの水準に現れるようだ(チョンとバレラ・サンドバル、2016年)。
図3民間信用の対GDP比と成長
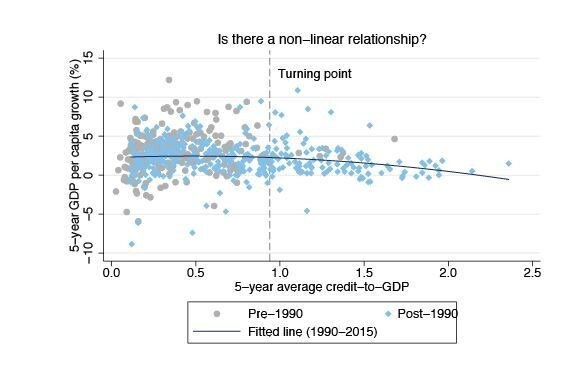
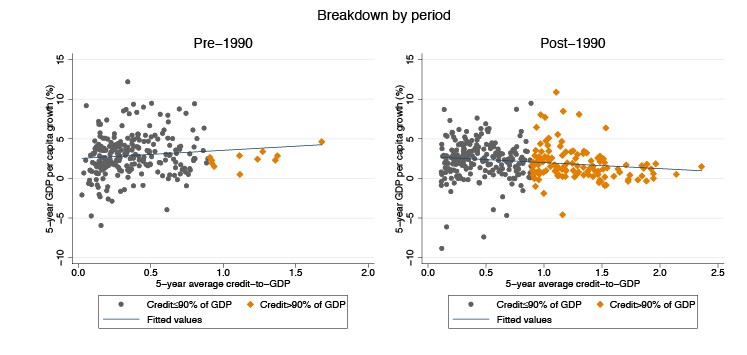
図4民間信用の対GDP比と成長
非線形性を読み解く
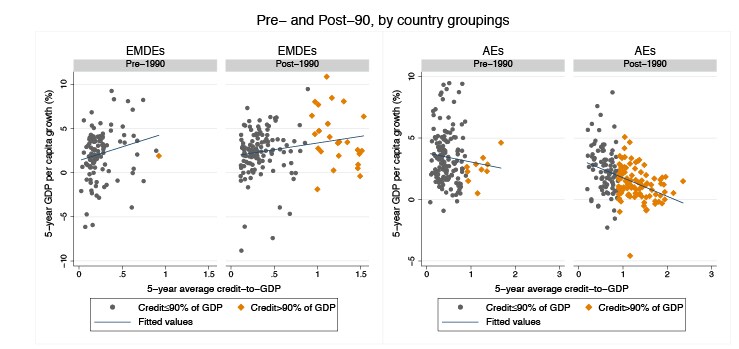
図4によると、すべての国を期間別にまとめた場合、金融と成長の相関は1990年以前にはプラスで、1990年以降に初めてマイナスに転じる。しかし、この見方ではより複雑な実態が隠れてしまう。図5を見ると、新興・途上国では1990年代の前後を通じて信用と成長の相関はプラスである。一方、先進国では1990年以前から相関がマイナスで、1990年以降は特にマイナス幅が大きくなっている。このことは、他の研究者が観察した非線形性の両側に、異なる2つの国群が位置することを示唆する。信用の対GDP比が低い新興・途上国は信用の拡大から恩恵を受ける一方、信用の対GDP比が高い先進国では、信用が増えると状況が悪化し、とりわけ1990年ごろ以降その傾向が顕著である。ただし、先進国では信用と成長の負の関係が、信用の対GDP比が90%に達する前から始まっている点にも留意したい。
図5民間信用の対GDP比と成長
先進国の経験を詳しく見ると、1990年以前に見られた金融発展と成長の負の相関は、主にユーロ圏諸国に存在していた。1990年以降の信用と成長の負の関係は、他の先進国よりユーロ圏でやや急である(図6)。ここでも、ユーロ圏における信用と成長のより顕著な負の関係は、他の先進国と比べてユーロ圏諸国の信用の対GDP比が高いことだけで説明できるとは限らない。
図6民間信用の対GDP比と成長

何が分かったのか
データの解釈の一つは、GDP比でおよそ90%を超えると、信用の追加は概して逆効果になるというものだ。証拠は確かにこの推論を裏付けている。特に1990年以降、多くの先進国で信用がGDP比90%のしきい値を超え、その水準を上回る信用の増加は成長率の低下と結びついている。また、新興・途上国の信用の対GDP比は90%を下回っており、これらの国々では信用の増加が高い成長率と結びついている。
しかし、データは因果関係が逆向きに働くという別の解釈とも整合している。新興・途上国は比較的低い所得水準から出発し、平均して高い成長潜在力を持つ。その潜在力を実現しながら成長するにつれて、金融需要が高まり、金融発展が進む。これは「金融は企業活動に従う」というジョーン・ロビンソンの見解に沿うものだ。
先進国、とりわけユーロ圏諸国では、GDP成長率は90%のしきい値に達する前から低下傾向にあったことがデータに示されている。これは、ユーロ圏諸国の信用がGDP比90%を超えていなかった1990年以前にも明らかだった。
したがって、先進国では、特にユーロ圏では、成長潜在力が低く、さらに低下していた可能性がある。成長潜在力の低下によって金融需要が高まった。この需要が生じる仕組みの一つとして、ジェンナイオーリら(2014年)が提示したものがある。成長が鈍化しても貯蓄率は通常低下しないため、蓄積された貯蓄はGDPより速く増加し、その結果、資産の対GDP比が上昇する。この命題はピケティとズックマン(2014年)が実証している。しかし、資産の対GDP比が上昇すると、家計が資産の保全を求めるため、金融需要が生まれる。家計は金融システムを通じて貯蓄を預け、消費や住宅購入のために借り入れる。経済成長が低下し続ける一方で、金融システムは拡大する。
他の先進国と比べてユーロ圏で金融と成長の負の関係がより急であるという観察結果は、この逆方向の因果関係をさらに裏付ける。ユーロ圏では1990年代に生産性の伸びがより急速に鈍化し、人口増加率も他の先進国より低かった。これは、ピケティとズックマンが確認しているように、ユーロ圏諸国で資産の対GDP比が特に速く上昇したことを意味する。
政策担当者は、因果関係が双方向に働く可能性を認識する必要がある。金融発展を目指す国々(多くの新興・途上国がそう望むことは確かだ)は、生産性を高める改革も引き続き進める必要がある。実質的な起業活動がなければ、金融は成長の見せかけの源に終わる可能性がある。成長潜在力が低下する局面では、金融セクターは資産を保全する役割を果たすため、規模を拡大し続けることがある。これは重要な機能だが、金融不安定化の可能性も生む。
私たちの研究結果は、大不況の開始後、景気回復には信用の流れを再開することが不可欠だという見方にも示唆を与える。景気回復が遅れているユーロ圏では、信用供給を拡大する取り組みが重要な政策課題となってきた。特に銀行の資本再増強は、銀行システムと経済の双方の回復に不可欠と見なされてきた。しかし、かつて金融セクターが主に資産保全の役割を果たし、今では多額の資産が失われている状況で、成長を生み出すことを期待して信用をさらに供給しても、逆効果になりかねない。成長潜在力が低い場合、経済に信用をさらに流し込むこの試みは特に有害となるだろう。ゾンビ銀行が延命され、その整理や閉鎖にかかる費用が時間とともに増え続けるリスクがある。
参考文献
アルカン、J-L、E・ベルケス、U・パニッツァ(2012年)「金融は過剰か?」IMFワーキングペーパー WP/12/161。
チェケッティ、S、E・ハロウビ(2012年)「金融が成長に及ぼす影響の再評価」BISワーキングペーパー第381号、国際決済銀行。
チョン、E、F・バレラ・サンドバル(2016年)「金融発展は成長を助けるのか、損なうのか、それともどちらでもないのか?」未刊行論文。
ダブラ=ノリス、E、N・スリヴィサル(2013年)「金融とマクロ経済の変動性の関連を再検討する」IMFワーキングペーパー WP/13/29。
デ・グレゴリオ、J、P・グイドッティ(1995年)「金融発展と経済成長」World Development,23巻3号:433–448。
ジェンナイオーリ、N、A・シュライファー、R・W・ヴィシュニー(2014年)「金融と資産の保全」The Quarterly Journal of Economics129巻3号:1221–1254。
ジェンナイオーリ、N、A・シュライファー、R・W・ヴィシュニー(2012年)「見過ごされたリスク、金融革新、金融の脆弱性」Journal of Financial Economics,104巻3号:452–468。
ゴールドスミス、R・W(1969年)金融構造と発展、イェール大学出版局、ニューヘイブン。
国際通貨基金(2015年)「ユーロ圏の政策:個別論点」IMFカントリーレポート第15/205号。
レヴィン、R、N・ロアイザ、T・ベック(2000年)「金融仲介と成長:因果関係とその要因」Journal of Monetary Economics,46巻1号:31–77。
レヴィン、R(2005年)「金融と成長:理論と証拠」、P・アギヨン、S・ダーフラウク編、経済成長ハンドブック、第1巻第12章:865–934。
マッキノン、R・I(1973年)経済発展における貨幣と資本、ブルッキングス研究所、ワシントンDC。
ピケティ、T、G・ズックマン(2010年)「資本の復活:豊かな国々における富と所得の比率、1700~2010年」The Quarterly Journal of Economics,129巻3号:1255–1310。
ラジャン、R・G、L・ジンガレス(1998年)「金融依存と成長」The American Economic Review88巻3号:559–586。
ロビンソン、J(1952年)「一般理論の一般化」利子率とその他の論文。マクミラン、ロンドン。
データ出典
世界銀行・世界金融開発データベース(GFDD):民間信用の対GDP比、一人当たりGDP
58カ国:
新興・途上国26カ国:アルゼンチン、バングラデシュ、ブラジル、中国、コロンビア、コスタリカ、エジプト、インド、インドネシア、ヨルダン、ケニア、マレーシア、メキシコ、モロッコ、ナイジェリア、パキスタン、ペルー、フィリピン、ロシア、南アフリカ、スリランカ、タイ、トルコ、ベネズエラ、ベトナム、ジンバブエ
先進国32カ国:オーストラリア、オーストリア、ベルギー、カナダ、チリ、チェコ、デンマーク、エストニア、フィンランド、フランス、ドイツ、ギリシャ、ハンガリー、アイスランド、アイルランド、イスラエル、イタリア、日本、韓国、ルクセンブルク、オランダ、ニュージーランド、ノルウェー、ポーランド、ポルトガル、シンガポール、スロベニア、スペイン、スウェーデン、スイス、英国、米国。




