連邦公開市場委員会(FOMC)が金利に関する最新の決定を発表するにあたり、米国経済の現状、とりわけ雇用市場の健全性が、同委員会の判断において最も重要な要素となるだろう。
ここ数年、米国は他の先進国経済と比べて際立った好成績を収めてきた。
米国の失業率は6月に5.3%となり、経済学者が考えるNAIRU(非加速的インフレ失業率:失業率がこの水準を下回ると消費者物価が上昇すると予想される水準)に近づいている。また、経済学者は2015年第2四半期の経済成長率が年率換算で2.7%になると予想しており、今年中にFRBが利上げするとの見方が強まりつつある。
Nordeaのこのチャートが示すように、現在市場は9月に最初の利上げを織り込んでいる:
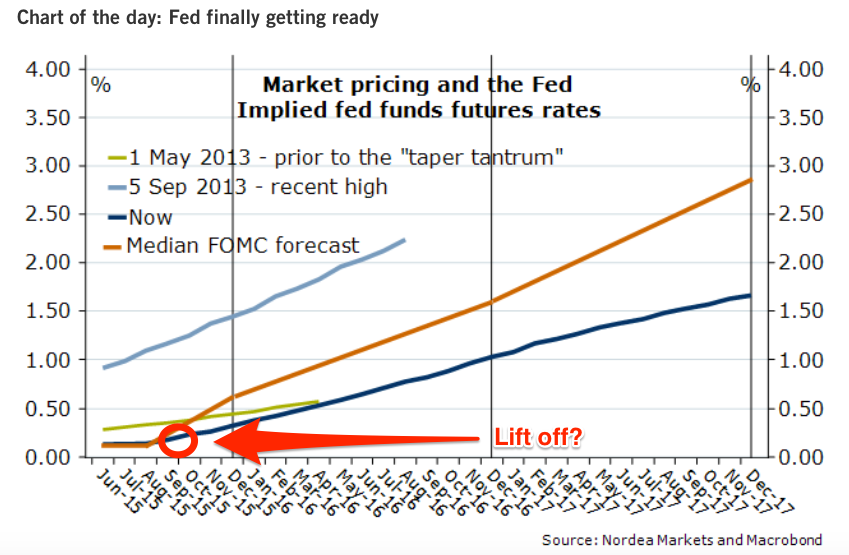
FRBのジャネット・イエレン議長もまた、在任中初めての利上げが、ついに近づいていることを強く示唆した、 7月10日の演説で:
私の見通しに基づけば、今年後半のどこかの時点で、連邦基金金利の最初の引き上げを行い、金融政策の正常化に着手するのが適切だと考えている。
しかし、2008年12月以来初となる利上げが正確にいつになるかについては、依然として大きな不確実性が残っている。これは主に、イエレン氏を含む複数のFOMCメンバーが、失業率の公表指標は労働市場に残る余剰の規模を覆い隠している可能性があると述べていることによる。
働く意思のある人々が就職できるまで待ち、この余剰が縮小するのを待たずに利上げを行えば、より多くの人々が労働市場から締め出される可能性がある。それは本人の経済状況を損なうだけでなく、米国経済全体の潜在的な生産量も低下させかねない。
以下は、FRBが判断を下すにあたって注目している各種経済指標である。
労働参加率
労働力参加率は、経済活動に従事している(雇用されているか、積極的に求職していると見なされる)15歳以上の総人口に占める割合である。米国では、金融危機後に労働参加率が急落し、2008年1月の約66%から2015年6月時点で62.6%となった。

この低下の大部分は、米国人口の高齢化や高等教育に通う若年層の増加といった長期的要因に起因すると考えられる。これらが重なった結果、退職者と学生が米国の総人口に占める割合が増加し、経済活動に従事していると数えられる人の割合が低下している(実際、労働参加率は2000年代初頭から低下を続けている)。
しかし、労働参加率の低下の少なくとも一部は、労働市場の厳しい状況により求職を諦めた人々を反映している可能性があり、そうした人々は公表される失業率統計には現れない。経済が回復するにつれ、これら非就業者層は新たな機会が生まれることで、労働市場に戻ってくる可能性がある。
この後者のグループが十分に大きく、雇用に呼び戻すことができれば、米国は消費者物価を大きく押し上げる心配をあまりせずに、比較的力強いペースで雇用を増やし続けられるかもしれない。言い換えれば、FOMCは公表数値が示唆するよりも多くの判断の余地を持つことを意味しうる。
残念ながら、 Equitable GrowthのNick Bunker氏が指摘するように、求職をやめた人々がなぜそうしたのか、その理由はいまだ十分に理解されておらず、さらなる研究が必要である。例えば、労働市場から離脱した人々のうち、どれだけの人が再び労働市場に戻るよう促されうるかを推定するのは難しい。
言い換えれば、この分野には不確実性が多く存在する。
離職
米国労働統計局は、一部の人々には奇妙に映るかもしれないデータを収集している。それは、仕事を辞める労働者の数である。
一見すると奇妙に思えるかもしれないが、これは実際には労働市場の健全性を示す重要な指標である。例えば、労働市場が弱い場合、他に機会が限られていると予想されるため、自発的に離職する人はごく少数になると考えられる。
逆に、健全な労働市場では、より高い給与、より刺激的な仕事、あるいは単に気分転換のために、仕事を移る人の数が比較的多く見られるはずである。
5月、 米政府の報告書により 、政府機関以外の職種における3カ月間の離職率が6.6%に上昇し、2008年以来の最高水準となったことが示された。離職は賃金の先行指標と見なされているため、これを受けて多くのアナリストは、労働者の力強い所得増加がすぐそこまで来ているという印象を持った。
しかし、それは必ずしもそうなのだろうか?
それだけでは、離職率の上昇は、雇用主が労働者を惹きつけるために競争を強いられていることから、労働市場の引き締まりを示唆している。利用可能な労働者が減少するにつれ、雇用主は歴史的に高い給与を提示して労働者を惹きつけてきており、それが賃金上昇を押し上げてきた。
しかし、それは労働市場にどれだけの隠れた余剰、すなわち「不完全雇用」があるかに大きく左右される。これには、現在提示されている以上の時間働きたい人や、機会があれば就業を希望するものの非労働力人口に分類されている人が含まれる。
ここで興味深い補足として、米国では 1980年代以降、離職率が低下し続けており 、全米経済研究所の最近の論文によれば、多くの労働者が低賃金から中賃金へ、そして中賃金から高賃金の仕事へ移行する主要な手段がこの転職の循環であることを踏まえると、これは社会的流動性の観点から懸念材料となりうる。
賃金
米国の景気回復が大不況後に始まって以来、最大の失望の一つは、米国の労働者の賃金上昇ペースであった。
失業率は低下したものの、労働人口の大半にとって実質所得の大幅な増加は依然として遠い見通しであり、景気回復期を通じて時給報酬は年平均で約2%という緩やかなペースでしか上昇していない。
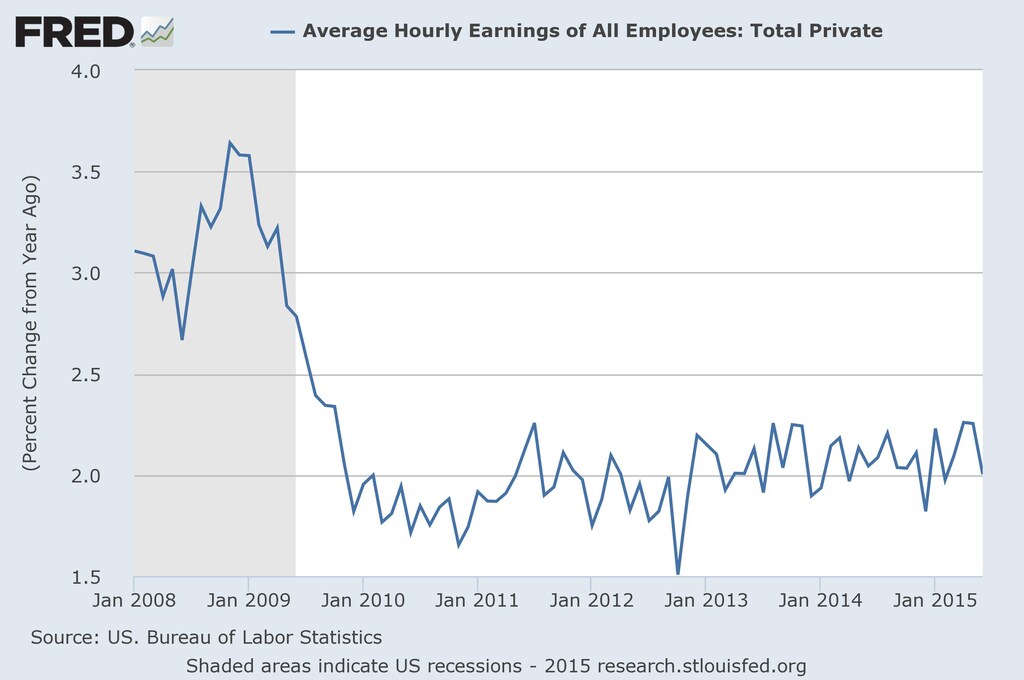
最近では、賃金が上昇し始めている兆候も見られ、イエレン氏の言葉を借りれば、「完全雇用という目標が視野に入りつつある」ことを示唆している。しかし現時点では、こうした賃金圧力の兆候はなお不確かであり、政策を引き締める差し迫った必要性を示す確かな根拠とはなっていない。
問題は今後、賃金が上昇するにつれて、労働市場から離脱したと見られる人々がさらに多く労働市場に戻ろうとするかどうかである。もし非労働力人口の多くが突然求職を始めれば、経済全体の時給上昇ペースを抑制しかねない。
こちらもお読みください
最低賃金は雇用にどのような影響を与えるか?
新興市場はFRBの金融引き締めを乗り切れるか?
労働基準が雇用に与える影響
執筆者:Tomas Hirst氏は、Pieria誌の編集責任者兼共同創設者であり、以前は世界経済フォーラムでデジタルコンテンツのコミッショニング・エディターを務めていた。
写真:2015年7月16日、米国ワシントンの連邦議会議事堂地区で、上院銀行・都市問題委員会に対し半期ごとの金融政策報告を行う米連邦準備制度理事会(FRB)のジャネット・イエレン議長。REUTERS/Mike Theiler




