資本フローはしばしば波のように訪れる。膨大な文献が、資本フローにおける「急増(surges)」と「好況(bonanzas)」を記録してきた(例:Forbes and Warnock 2012、Reinhart and Reinhart 2009、Ghosh et al. 2012)。資本フローは多くの利益をもたらしうる一方で、その循環的性質に伴うリスクも文献で指摘されてきた。実際、資本フローは景気循環を増幅させ、信用の過熱を招き、実質為替レートを上昇させるとともに、突然の反転にさらされることがある(Calvo et al. 2008)。
資本フローの間には序列があるというのが通説である。対外直接投資(FDI)は成長を促すため「良い」とみなされる一方、証券投資は変動が大きく過度な景気循環の変動を招きうるため「悪い」とみなされている。しかし直近の金融危機の証拠は、金融部門への大規模な対外直接投資が受入国のマクロ経済の不安定化と関連している可能性を示唆している(Ostry et al. 2010)。対外直接投資であれば、どの種類でも良いはずではないのか? 部門間の異質性は、これまで文献で見過ごされてきた側面なのかもしれない。
最新の研究(Dell’Erba and Reinhardt 2013)では、部門レベルで大規模な粗対外直接投資流入(急増)の事例を検証している。1994年から2009年にかけての新興市場経済に焦点を当て、部門別の粗対外直接投資流入について新たに構築したデータセットを用いている。
Forbes and Warnock(2012)およびRothenberg and Warnock(2011)と同様に、純フローは粗フローの劇的な変化を覆い隠しうるため、粗ベースの大規模資本流入に注目する。金融部門の対外直接投資と非金融部門の対外直接投資の区分に焦点を当てており、これは56の新興市場で利用可能である。
部門別対外直接投資流入における急増の測定
「急増」を特定するため、Cardarelli et al.(2010)が提案した方法論に類似した手法を採用する。部門別の流入は、(i) 国別の過去のトレンドを上回る場合、または (ii) 地域内の部門別対外直接投資流入の過去の分布を、事前に定めた閾値だけ上回る場合に、大規模とみなす。いずれの場合も、GDPの0.3%未満の流入は急増として分類しない。
対外直接投資の急増の特徴とマクロ経済的帰結
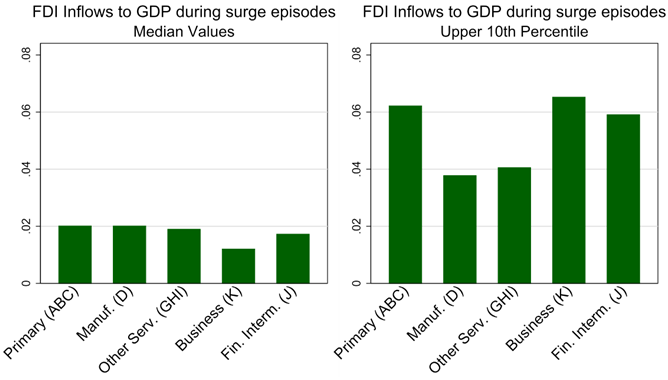
対外直接投資の急増を経験する国の割合は、時期や部門によって変動する(図1)。大規模な対外直接投資流入の第1波は1996年に始まり、製造業部門での急増の割合が高いことが特徴であり、その後アジア通貨危機(1997~98年)の後に縮小した。第2波は2005年に始まり、主に金融部門の急増と関連している。部門間では、急増の前後でGDP比に換算した部門別フローの規模について類似性が見られる(図2)。
図1。急増を経験している国の割合(%)
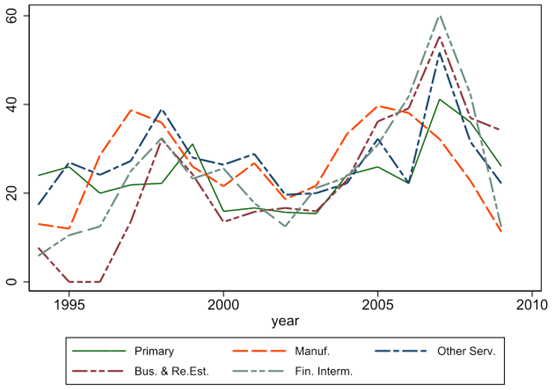
図2。部門別対外直接投資急増の規模
部門別対外直接投資の急増について、3つの主要な事実を指摘する。
対外直接投資の急増には循環がみられる。
サービス業(金融部門を含む)における対外直接投資は、より大きな循環的要素を示す。
第一次産業および製造業部門における急増時の対外直接投資流入の規模は、時間を通じてより安定している。
また、部門によって、対外直接投資の急増の前後でマクロ経済指標の反応に異質性があることも確認した。特に、金融仲介部門での急増の前後では、実質GDP成長率および部門別付加価値の変動性がはるかに高い(図3)。この結果はフローの規模や金融部門の規模によって生じているわけではない(金融部門は、総付加価値に占める割合で平均すると経済の中で最も小さい部門である)。
図3。イベント・スタディ:部門別対外直接投資の急増とマクロ経済的帰結(急増の2年前、好況期間中、急増の2年後)。
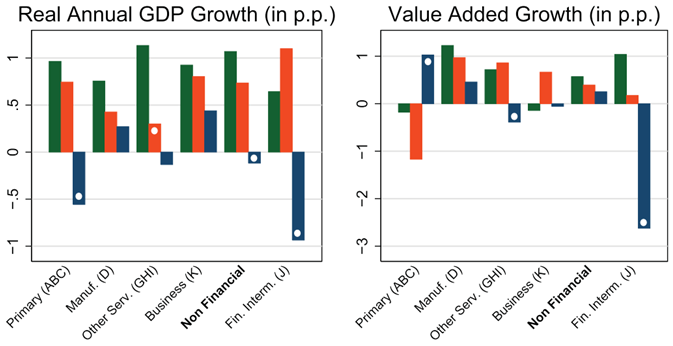
金融部門の対外直接投資の急増の期間中に観察されるGDP成長のパターンは、何によって説明できるのか。分析の結果、最も有望な要因は国内信用の水準であることが示唆される(図4)。多くの新興市場では、外国銀行が国内経済への信用供与において重要な役割を果たしている。金融部門の対外直接投資の急増の時期には、一般に国内信用が増加することが確認されるが、外貨建て信用に具体的に注目すると、その傾向はより顕著になる。急増の期間中、外貨建て信用の対GDP比の変化が有意に増加し、急増後には総信用に占める外貨建て信用の割合が有意に低下することが観察された。これは、外貨建て信用の拡大とその後の縮小が、観察されたGDPの変動性の一因である可能性を示している。理論的文献が示してきたとおり、民間借入が増加する局面では、小さな金融的摩擦の存在が対外ショックの国内経済への伝播を増幅させうる(Mendoza 2010)。
図4。イベント・スタディ:国内信用。図は、特定されたエピソードの2年前、好況期間中、および2年後における各信用変数の平均値を示している。
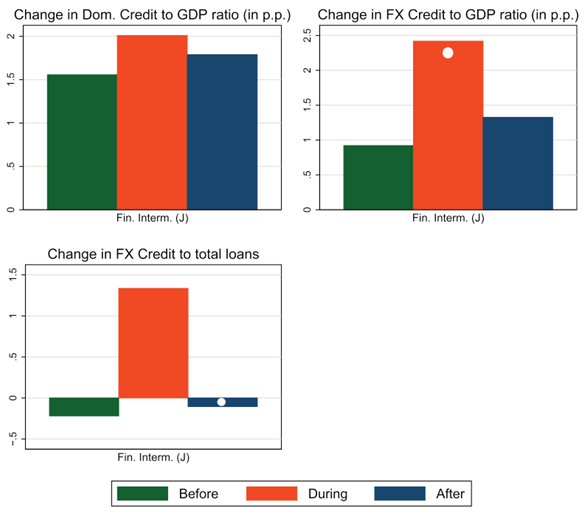
部門別対外直接投資の急増の決定要因
金融部門および非金融部門の対外直接投資の急増の確率に関する実証的な決定要因に目を向けると、先行研究に倣い、世界的要因、国内的要因、伝染的要因に区分して検討する。世界の成長は、部門別対外直接投資の急増を説明する最も支配的な変数であり、特に金融部門の対外直接投資の急増に対する影響が強い。世界の成長率が1パーセントポイント上昇すると、金融部門の対外直接投資の急増を経験する国のオッズは46.7%高まり、非金融部門では27.3%となる。地域的な伝染については、金融部門の対外直接投資の急増の説明にのみ有意であることが分かった。前年に急増を経験した国の割合が10パーセントポイント上昇すると、金融部門の対外直接投資の急増を経験する国のオッズは33.2%高くなる。
国内変数について注目に値するのは、金融部門の対外直接投資の急増は、金融的な開放度が低い経済、すなわちより厳格な資本規制を有する経済で起きやすいことである。資本規制を細分化すると、外国銀行の子会社にとって代替的な資金調達源となりうる手段(債券、株式投資、マネーマーケット商品など)に対する規制が、対外直接投資の急増の可能性を高める傾向があることが分かった。債券流入に対する規制で結果が最も強く表れる。
金融規制の質を示す総合指標(Abiad et al. 2008)は、金融部門の対外直接投資の急増を経験する確率と負の関係にあるが、有意ではない。金融部門による外国為替の利用(外貨建て貸付を含む)に対する制限というより具体的な指標(Ostry et al. 2011より)は、対外直接投資の急増の確率に負の影響を与える。
結論
本稿の証拠は、対外直接投資の急増があらゆる部門で発生するものの、金融部門の対外直接投資の急増だけがGDP成長における好況・不況の循環を伴うことを示唆している。金融部門の対外直接投資の急増は、他の部門の急増よりも大きな程度で世界的要因と伝染的要因によって引き起こされている。結果は漏出(leakages)を示唆している。すなわち、ある国が債券流入規制を実施した際、金融部門の対外直接投資が債務流入の代替として用いられた可能性がある。金融部門の対外直接投資が他の種類の対外直接投資よりも安全性の低い資本フローである限り、これは資本規制の影響を研究した他の論文(レビューについてはMagud et al.(2011)を参照)の含意に興味深い展開をもたらす。具体的には、対外直接投資への構成の移行は、国の対外バランスシートのリスクの観点から有益であったというものである。より一般的には、金融部門の対外直接投資に関する結果は、何が「良い」資本フローを構成するのかについての単純化された見方に警鐘を鳴らし、資本流入に対するサーベイランスはより細分化される必要があることを示唆している。
最後に、外貨建ての貸出と借入を制限する規制が金融部門の対外直接投資の急増の確率を低下させるという、我々が示した暫定的な証拠は、将来の健全性規制政策の設計に示唆を与える可能性がある。
本稿は最初に次のサイトに掲載された: voxeu.org
執筆者: Dennis Reinhardt、イングランド銀行金融安定局の国際金融部門エコノミスト。 Salvatore Dell’Erba、ジュネーブの国際問題高等研究所(The Graduate Institute)ティーチング・アシスタント。
画像:カンボジアの建設現場で作業する建設作業員(REUTERS/Samrang Pring)




