2007~13年の期間における非政府系住宅ローン担保証券(RMBS)の業績に関する新たな証拠は、2008年の金融危機が住宅ローン信用の過剰な拡大と、格付け機関が関連するリスクを投資家に対して認識しなかったことによって引き起こされたという、広く流布している主張に疑問を投げかけている。
非政府系RMBSは、米国政府機関による保証の対象とならない住宅ローンを裏付けとしている。そのような融資の例としては、保証の価値上限を超える「ジャンボ」住宅ローン、担保掌握比率(LTV)の高いもの、および機関による裏付けに必要な書類を欠くものが挙げられる。1987年から2013年までの間に、様々な貸し手が約5.8兆ドルの非政府系RMBSを発行した。金融危機の始まりについての一般的な説明では、信用格付け機関がRMBSのリスクの高さを軽視し、その本質的なリスクを理解していなかった貸し手を引き寄せたとされている。また、サブプライム市場における格付けは他の市場よりも精度が低かったと主張する向きもある。
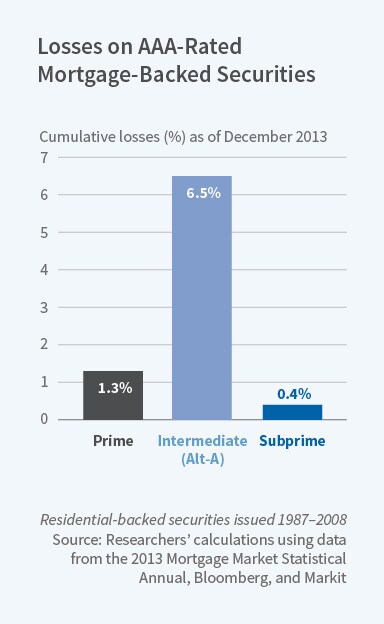
論文「Mortgage-Backed Securities and the Financial Crisis of 2008: A Post Mortem」(NBERワーキングペーパー第24509号)Juan OspinaとHarald Uhligは、非政府系RMBSの価格に関する新たなデータを検証している。両者は、2013年12月までの非政府系RMBS市場全体の損失総額が3,500億ドル未満で、危機前の市場価値の約6.5パーセントであったことを明らかにしている。サブプライムAAA格付けの証券は、他の市場部門の証券と比べて良好な成績を収めた。一部の種類の非政府系RMBSは、10年物米国債の利回りが3~4パーセントであった時期に、2.4~3.3パーセントの収益率を生み出した。これらの知見は、不適切に格付けされたRMBSが金融危機の主要な原因であったという見方に異議を唱えるものである。
研究者らは、1987年から2008年までに非政府系RMBSを証券化した8,615件の取引を調査している。これらの取引によって作り出された証券は、2013年まで追跡されている。発行された証券のほぼ87パーセントがAAA格付けであった。これらは2003年以前にはほぼ損失が生じていなかった。これに対し、2006年から2008年の間に発行された証券の累積損失は、当初約束された支払額と比較して、AAA格付けの非政府系RMBSのポートフォリオ全体で約2.3パーセントであった。
これらの損失は、その格付けクラスの過去の損失と比べると大きいとも考えられるが、サブプライムAAA格付けの区分は、AAA格付け市場全体より好成績を収めた。サブプライムAAA区分の元本加重損失率は平均で0.42パーセントであり、2006~08年に発行されたサブプライムを基礎とするAAA証券において損失率の上昇は見られなかった。他の格付け区分では損失はより高かった。例えば、非政府系RMBS市場全体の約1パーセントを占める530億ドルの非投資適格の非政府系RMBS市場では、損失率は50パーセントを超えた。
研究者らは、AAA格付けの証券の75パーセントが2013年末まで実質的に損失を出しておらず、その限りにおいて、事後的に見れば格付けに見合っていたことを明らかにしている。また、より格付けの低い証券については、格付けの水増しを示すより多くの証拠を見出している。A以下の格付けの証券については、格付けが水増しされていた割合が高かったと結論づけている。ただし、両者は、これらの証券はRMBS市場のごく一部にすぎなかったことも指摘している。




