欧州は、戦略的な目標を達成し、世界的な競争力を維持するために、年間1.2兆ユーロという途方もない投資課題に直面している。
欧州大陸には必要な資本がある。しかし、 それを必要な長期インフラへと振り向けるための効果的な仕組みを欠いている。
フォーラムの「欧州金融市場の活用」の柱は、「欧州の成長と競争力のためのリーダー」イニシアチブは、オリバー・ワイマンとの協力により、こうした摩擦の低減を目指している。
欧州は途方もない投資課題に直面している。ドラギ報告書は、エネルギー転換、デジタル変革、防衛に関する欧州大陸の目標を達成するため、2025年から2030年までに追加で8,000億ユーロが必要と試算した。より最近の推計では、地政学的な不安定性の高まりを反映し、この数字は1.2兆ユーロに改定されている。
これらの目標を達成できなければ、欧州の戦略的自律性が損なわれるおそれがある。長期的な経済成長は制約され、他の地域が先行することを許し、欧州は持続的に高いエネルギー価格にさらされ続けることになる。行動を起こさなければ、一世代が富を築き、その後に尊厳ある老後の資金を準備する機会を奪われかねない。
欧州の未活用の資金源
欧州には厚い資本プールがある。2023年時点で、欧州の家計は37兆ユーロという巨額の貯蓄を保有していたが、この富は多くが遊休状態のままであり、現在もなお大部分がそのままだ。これらの資産のうち32%は現金と銀行預金で保有されており、米国の家計が保有する13%の2倍以上である。さらに33%は年金基金と保険会社が保有しており、これらは低リスク・低利回りの債券を優先するよう、リスクの回避を重視した規制によって制約されている。
慎重な規制は欧州の金融の安定性を高めてきたが、同時に投資家が資本を投入する能力も制約してきた。貯蓄者と資金調達経路・実体経済を結ぶ「配管」は詰まっている。インセンティブとリスク選好を一致させるための的を絞った再調整――たとえば英国と米国で進められているような再調整がなければ、欧州は投資家の参加を広げ、資本市場を拡大するのに苦労するだろう。重要なのは、資本の効率的な流れを可能にする仕組みを整え、リスクをそれを最も適切に管理できる主体が負うようにすることだ。
機能不全に陥った資金調達の連続体?
遊休資金を解き放つには、資金の供給と需要を結ぶ経路の全体像である「資金調達の連続体」を検証しなければならない。現在、主要な経路はいずれも構造的な摩擦に直面している。
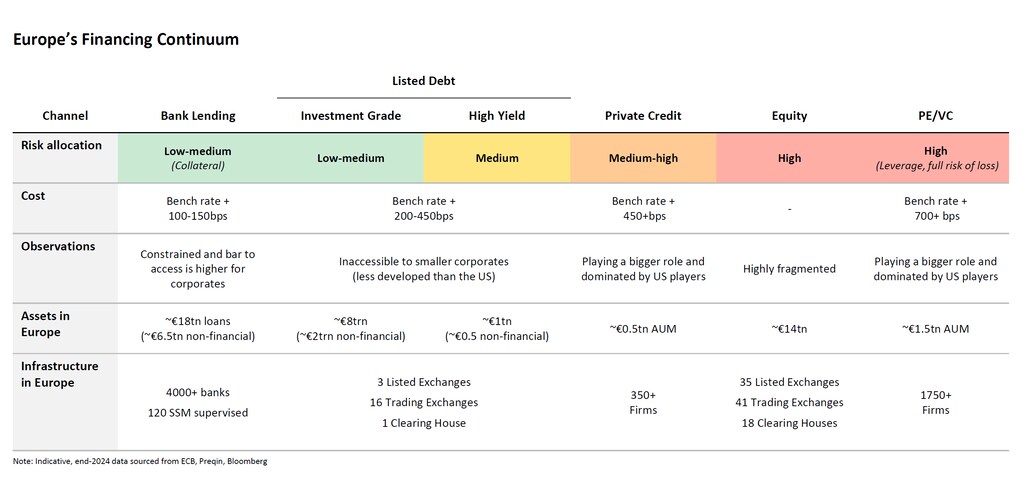
1. 銀行融資は、欧州企業にとって支配的な負債性資金の調達源であり、そのシェアは85%であり、2025年時点で米国の45%と比べて高い。一方、米国の銀行は証券化(すなわち、貸出債権を束ねて投資家に売却すること)を通じて貸出余力を確保しているのに対し、欧州の銀行は融資を満期まで保有している。規制上の制約とリスク回避志向により、ハイリスクで長期的な成長に必要な資金供給が阻まれている。
2. 上場債務は、上場債券を通じて企業に資金を提供する。投資適格債は低リスクの借り手に低コストの資金調達を支える一方、ハイイールド債はリスクの高い企業が高コストで資本にアクセスすることを可能にする。しかし、中小企業(SME)はこれらの市場へのアクセスに高い障壁に直面している。さらに、複数の取引所への分散が流動性を奪い、コストのかかる非効率を生み出すことで、リスクが国境を越えて自由に流れることを妨げている。
3. プライベートクレジットは、より複雑な借入需要に応えることで、銀行が残した空白をますます埋めつつある。しかし、欧州の市場は米国に大きく後れを取っている。ソルベンシーIIのような保守的な規制の枠組みは、保険会社や年金基金が大規模な長期資本をこれらの市場に投入することを制約している。
4. 株式市場は過去12か月間に好調な動きを見せたが、依然として複数の取引所に高度に分散している。個人投資家の参加が限られていたことも、これまで評価額を押し下げ、より高い収益を求めて資本を米国へ向かわせる要因となってきた。同様に、欧州企業は欧州内の多数の取引所に上場するよりも、米国に上場する選択をますます増やしている。
5. プライベート・エクイティおよびベンチャーキャピタルは、ハイリスクなイノベーションの資金調達に不可欠である。欧州には企業を立ち上げる人材があるが、それを規模拡大させる仕組みを欠いていることが多い。規制上の障壁と、統一された「エグジット市場」の欠如により、有望なスタートアップは米国企業への売却へと駆り立てられ、欧州のイノベーションの潜在力が流出し、事実上将来の成長が輸出されている。
配管の詰まりを解消する
資金調達の格差を埋めるため、欧州は資金調達の連続体を強化しなければならない。欧州の競争力を高める勢いはかつてないほど高まっているが、その勢いを生かすには行動が必要である。官民双方が、欧州貯蓄・投資同盟(SIU)の提案を完全かつ迅速に実施するために協力しなければならない。
資本市場への個人投資家の参加を、貯蓄・投資口座および職域年金制度の拡充を通じて高めることで、欧州は家計貯蓄37兆ユーロの一部を、低利回りの預金から、株式など欧州のニーズを満たすのに適した資金調達経路へと振り向けることができる。これは、欧州の戦略的自律性の確保、家計の富の拡大、そして安定した尊厳ある老後の支援につながるだろう。
各国政府はまた、市場の分断を、27の加盟国にわたって縮小する方策も講じなければならない。これにより、資本は国境を越えて必要とされる場所へと自由に流れるようになる。さらに、加盟国は透明性が高く質の高い証券化市場の再生を検討すべきである。これは金融市場の規模拡大と経済成長を支えるとともに、保険会社や年金基金などの銀行やその他の金融機関が資本をより効率的に配分し、欧州の長期インフラ需要へ資金を振り向けることを可能にする。
これは家計に過度なリスクを負わせることではなく、彼らにふさわしい収益を提供することである。教師の年金基金が欧州の風力発電所に投資し、看護師の投資計画が欧州のスタートアップへのエクスポージャーを含むとき、市民は資産を増やすことができ、欧州は戦略的自律性を確保できる。
欧州は全体として、世界の主要経済国と競争し続けるだけの資本を有している。この大陸には貯蓄、イノベーション、産業基盤がそろっている。欠けているのは、それらを円滑に結びつける仕組みである。欧州の金融インフラの見直しは、もはや銀行家だけの技術的な議論ではなく、差し迫った経済上の要請である。




