ロックダウンや雇用維持制度のもと、欧州の家族は2020年と2021年に所得の約19%を貯蓄しました。
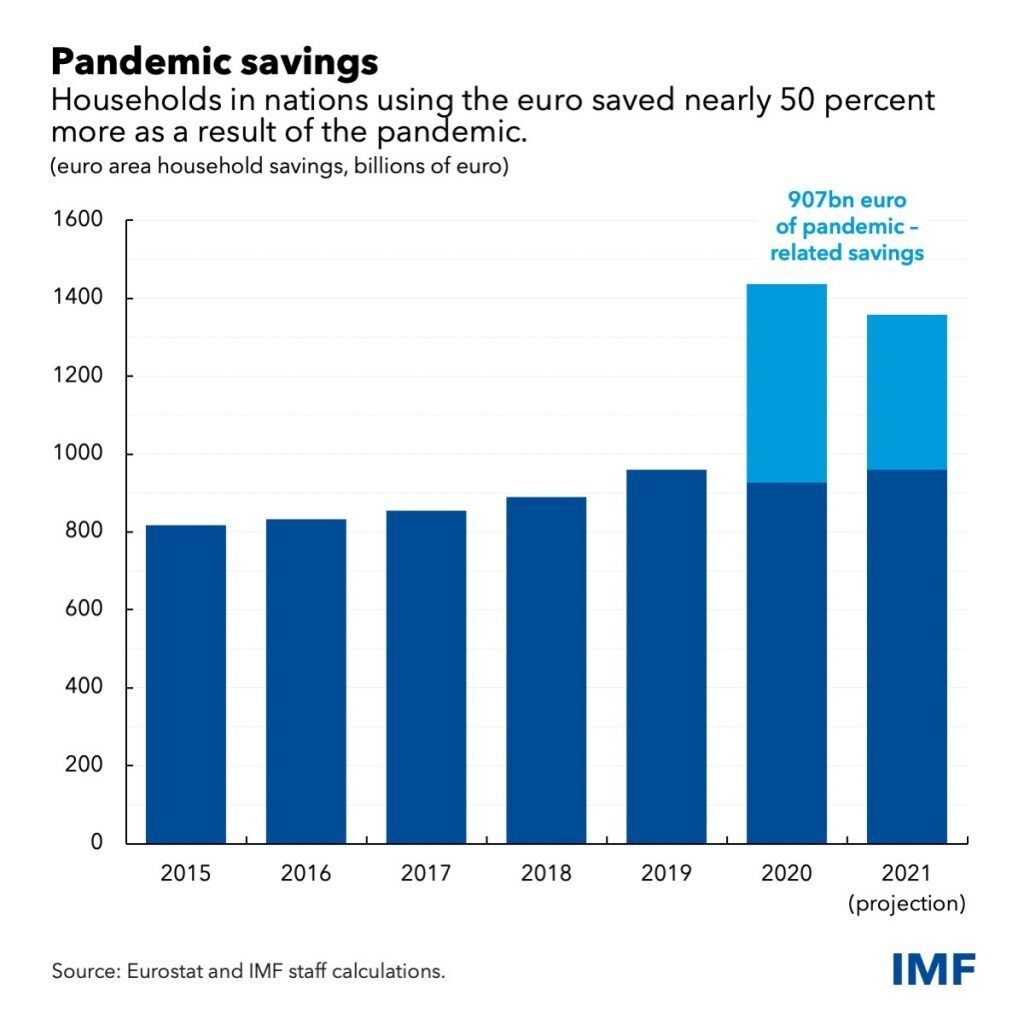
IMFの推計によると、欧州の家計は、パンデミックが起きなかった場合と比べて、約1兆ユーロ多く貯蓄しました。
しかし、こうした貯蓄は予想どおりに経済へ還流しない可能性があります。オミクロン株をめぐる不確実性から、家計はより長く貯蓄を手元にとどめるかもしれません。
平時、欧州の人々は所得の約12%を貯蓄します。しかし、パンデミック中に家族が自宅で過ごし、雇用維持制度が所得を支えたことで、貯蓄率は2020年と2021年に急上昇し、約19%に達しました。
今週のチャートに示すように、ユーロ圏の家計はこの2年間に、パンデミックが起きなかった場合よりも約1兆ユーロ多く貯蓄したと推計されます。言い換えれば、人々は過去最高額を貯蓄し、その額はユーロ圏全体の国内総生産の約8%に相当します。
消費者が余剰貯蓄の一部を支出し、一時的に貯蓄率をパンデミック前の水準より低くすれば、ユーロ圏の経済成長、そして場合によってはインフレにも大きな押し上げ効果がもたらされるでしょう。
これは、過去の一部のパンデミックや深刻な経済ショックの後に見られたパターンとも一致します。その際、家計は歴史的に見てきた水準よりも所得に占める貯蓄の割合を大幅に下げました。
たとえば、家計が2年間にわたり余剰貯蓄の約3分の1を消費の拡大に充てるといった、緩やかな支出増であっても、2年目の終わりまでにGDPを2.5パーセントポイント、インフレ率を最大0.75パーセントポイント押し上げるでしょう。
貯蓄の取り崩しは一部にとどまり、消費ブームには至らない
ユーロ圏の余剰貯蓄の半分は銀行口座にあり、理論上はパンデミック関連の行動制限が解除されれば、容易に引き出して使うことができます。
また、貯蓄の大半は、景気後退時に将来の所得を心配して行うことが多い予備的な貯蓄ではなく、行動制限によって余儀なくされたものでした。このことは、近いうちに支出へ回る可能性を示唆しています。
それでも、こうした貯蓄が実体経済にすぐ還流しない可能性がある理由は4つあります。
第一に、パンデミック中に家計が余儀なくされた支出の抑制分を、簡単に取り戻すことはできません。2020年の総支出減少のほぼ80%は、宿泊・飲食業と運輸業の落ち込みによるものでした。消費者が、欠航した航空便、宿泊できなかったホテル、食べられなかったレストランの食事をすべて取り戻すことは難しいでしょう。
第二に、余剰貯蓄の大半は高所得層に集中しました。たとえばフランスでは、銀行データによると、貧しい家庭の一部で貯蓄が減少する一方、最も裕福な世帯の上位10%は貯蓄を大幅に増やしました。高所得者は通常、所得に占める貯蓄の割合が高いため、その貯蓄を使う可能性は低くなります。
第三に、サプライチェーンの問題により、貯蓄を使いたくても使えない人が多くなる可能性があります。納期の長期化と価格の上昇によって、消費者は通常ならサービスに使っていたお金を、モノへの支出増に振り向けにくくなっています(ただし、こうした潜在需要が、将来的にモノの消費を押し上げる可能性はあります)。
第四に、オミクロン株の広がりにより、欧州の人々はもう少し長く貯蓄を続けざるを得ないかもしれません。
消費の見通しをめぐる不確実性は、依然として極めて高い水準にあります。政策当局は、景気回復の強さを見極めるなかで貯蓄率を注意深く監視し、必要に応じて金融・財政政策を調整し、持続的で公平な成長を確保するとともに、物価の安定を維持すべきです。




