この週刊まとめでは、経済・金融分野の最新記事をお届けします。
主要な経済記事:欧州の経済成長が鈍化。世界債務は2年連続で減少するも、この傾向はまもなく終わる可能性。中国経済は従来の予測よりも緩やかに成長する見通し。
1. ECBが金利を過去最高水準に引き上げ、ユーロ圏の経済成長が鈍化へ
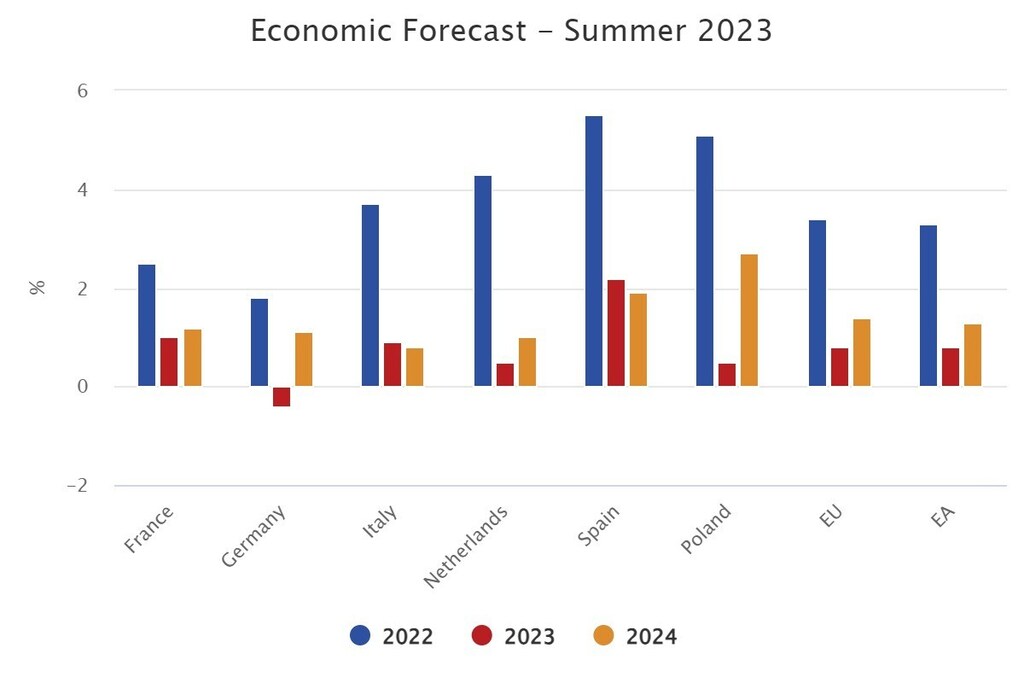
欧州委員会は次のように述べています。欧州中央銀行(ECB)は過去最高水準の金利を導入しました。ユーロ圏の今年の成長率は、従来の予想を下回る見込みです。これは1月から6月にかけて経済活動が「低調」だったことを受けたものです。
ECBは政策金利を4%に引き上げました。これは14か月間で10回目の利上げであり、「物価上昇率を目標の2%へ適時に戻すことに大きく寄与する」ことを狙ったものです。
欧州委員会によると、7月の インフレ率は5.3%でした。今年の平均は6.5%になると見込まれています。また、2024年のインフレ率予測を、今年初めの3.1%から3.2%に引き上げました。
欧州委員会はまた、ユーロ圏の2023年の経済成長率予測を0.2ポイント引き下げ、0.8%としました。2024年の予測も0.3ポイント引き下げ、1.4%としました。引き締め的な金融政策が経済活動に影響を与えるにつれ、成長の勢いは弱まる見込みだと述べています。
欧州委員会は、気候危機をめぐるリスクの高まりも見通しを押し下げていると述べています。今夏は南欧で山火事が猛威を振るい、極端な暑さは、欧州大陸の2兆ドル規模の旅行業界にとって大きな脅威となっています。旅行・観光業は欧州のGDPの6.2%を占めています。
「今年、我々の経済が直面している複数の逆風により、春に予測していたよりも成長の勢いが弱まっています」と、欧州委員(経済担当)のパオロ・ジェンティローニ氏は述べています。「インフレ率は低下していますが、EU内では低下のスピードに差があります。また、ロシアのウクライナに対する残忍な戦争は、人的被害だけでなく経済的混乱も引き続き生じさせています。」
2. 地政学が来年の経済の不安定化を招く
世界経済フォーラムの世界経済フォーラムによる新たな「チーフ・エコノミスト見通し」によると、来年は経済の不安定化がほぼ確実であり、その主な要因の一つが地政学です。チーフ・エコノミスト見通し。
報告書の調査対象となったチーフ・エコノミストの10人中9人が、地政学が世界経済を不安定にすると考えています。回答者の79%によると、国内政治も経済の不安定化を助長する可能性があります。これは、差し迫った米国の選挙サイクルがこの見方の要因となっている可能性が高いためです。
その結果、調査対象のチーフ・エコノミストの61%は、来年の世界経済が弱含むと考えています。
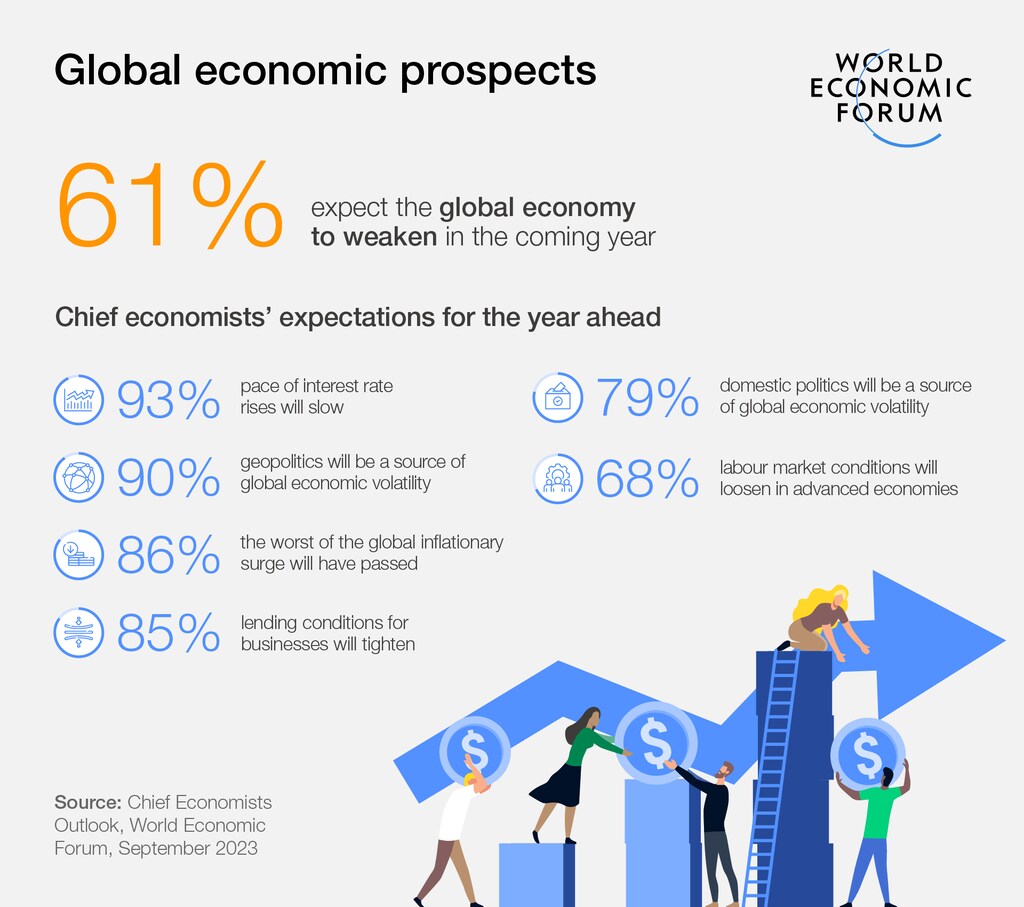
しかし、インフレについては楽観的な見方があります。チーフ・エコノミストの86%は、1年後には世界的なインフレの急騰の最悪期が過ぎていると考えています。
ただし、見通しは世界各地で異なっています。米国は中程度以下のインフレに向かうとみられている一方、欧州は高水準から非常に高水準のインフレに直面すると予想されています。中国はデフレ圧力があるため、チーフ・エコノミストの81%が、今年の同国のインフレ率は低水準から非常に低水準になると見込んでいます。
とはいえ、アジアは最も強い成長見通しを持つとみられています。回答者の92%が、今年の南アジアは中程度から高い成長を記録すると予想しています。
しかし、国連の持続可能な開発目標(SDGs)の2030年の期限までの達成への期待は、世界経済の逆風によって脅かされています。回答者のほぼ4分の3が、地政学的緊張が今後3年間で世界の開発目標への進展を妨げると考えています。一方、59%は、金融状況の引き締まりが同様の影響を及ぼすと予想しています。
3. IMFによると、世界債務は2年連続で減少したものの、この傾向はまもなく終わる可能性がある
世界債務は2年連続で減少しましたただし、国際通貨基金(IMF)によると、パンデミック中に急増した後も「依然として高い水準」にあります。
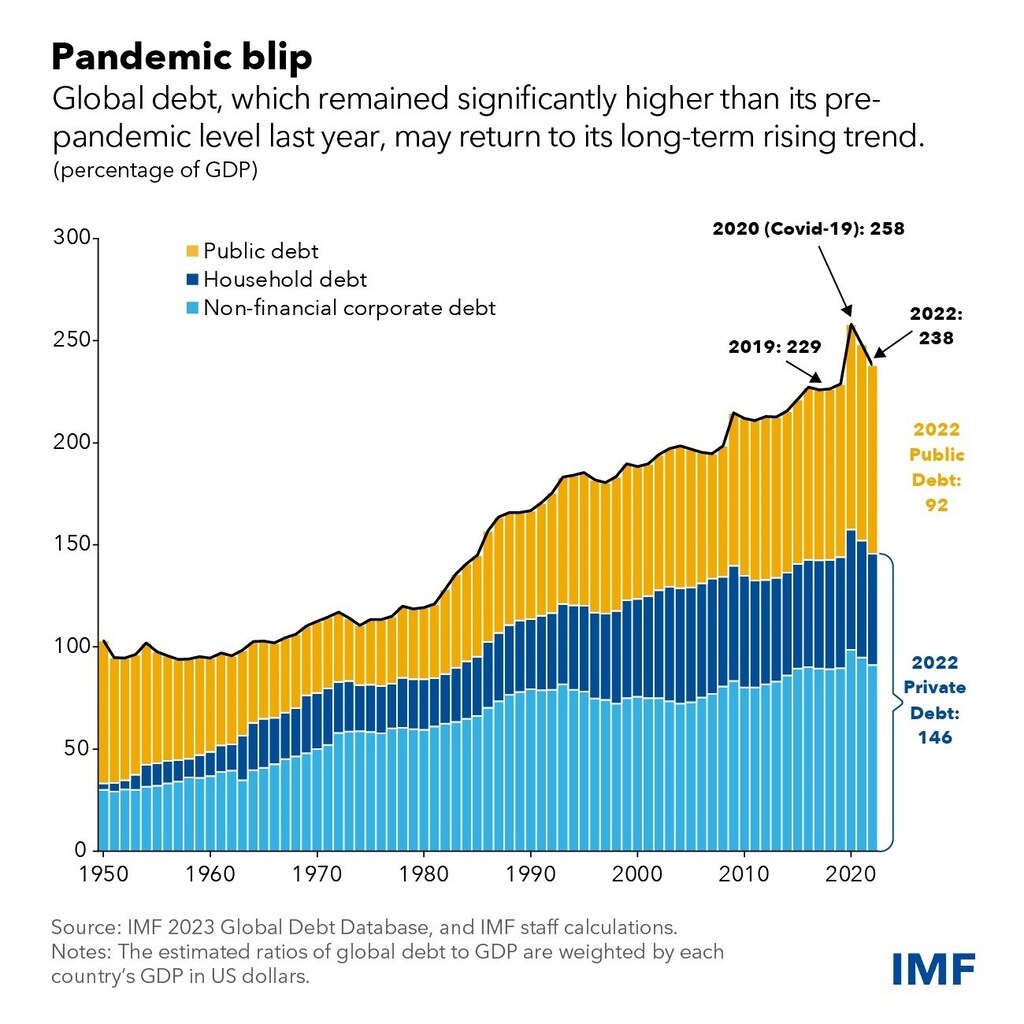
債務総額は現在235兆ドルに達しており、これは世界GDPの238%に相当します。2020年の258%からは低下したものの、2019年に記録された229%は依然として上回っています。
過去2年間で公的債務はGDP比わずか8ポイント低下しました。これは、COVID-19により増加した支出に伴う上昇分のうち、半分しか相殺していないことを意味します。
IMFによると、中国がこの動きの大きな要因となっています。同国の借入は経済成長を上回るペースで増加しています。中国の非金融法人部門の債務も世界で最も高く、GDP比28%です(中国経済の詳細は、以下の「ニュース・ダイジェスト」セクションをご覧ください)。
「財政赤字により公的債務水準は高止まりしました。多くの政府は、成長を押し上げ、食料・エネルギー価格の急騰に対応するために支出を増やしました。その一方で、パンデミック関連の財政支援は終了していました」とIMFは述べています。
「各国政府は、債務の脆弱性の軽減と長期的な債務動向の反転に向けて、早急に措置を講じるべきです。債務負担を減らすことで財政余地が生まれ、新たな投資が可能になり、今後数年の経済成長の促進に役立ちます。」
4. ニュース・ダイジェスト:世界各地の経済関連ニュース
中国経済は従来の予測よりも緩やかに成長する見通しです。ロイターによるエコノミストへの調査では、今年の成長率は5.0%になる見込みで、7月の予測である5.5%から低下しています。8月の小売売上高と鉱工業生産は予想を上回るペースで増加しました。ただし、不動産市場の大幅な低迷が経済の大きな重荷となっています。家計資産の約70%が不動産市場に投じられています。
中国企業は、米ドルをまとめて購入する際、より厳格な承認手続きに直面することにもなります。中国人民銀行は、通貨安のリスクの高まりに対抗しようとしています。人民元は今年、ドルに対して6%下落し、2008年の金融危機以来の最安値となりました。
8月の米国の消費者物価は、14か月ぶりの速いペースで上昇しました。前月比0.6%上昇しました。ガソリン価格が最大の要因となり、この上昇により年間インフレ率は2か月連続で上昇し、3.7%に達しました。しかし、食品とエネルギーを除くコアインフレ率は2021年9月以来の小幅な上昇にとどまりました。このため、連邦準備制度理事会(FRB)は来週の利上げを見送る可能性があります。
英国のGDPは7月に予想を上回って縮小しました。前月比0.5%の減少でした。例年より強い雨が小売業者や建設部門を直撃し、病院のストライキも経済の重荷となりました。ただし、より広範な兆候は経済の弱含みを示唆しており、英国の失業率が上昇しており、求人数も2年ぶりに100万件を下回りました。
世界経済フォーラムは、持続可能な世界市場をどのように確保しているのでしょうか?
ロシアは、インフレ率の予測を引き上げました。今後2年間の予測を、4月時点の5.3%から7.5%に引き上げました。ウクライナでの戦争により経済のコストが上昇しているためです。経済省はまた、米ドルに対してルーブルが下落すると予想しています。ルーブルは最近、対米ドルで心理的節目とされる1ドル100ルーブルを下回りました。
アルゼンチンの年間インフレ率は124.4%に達しました。基本的な生活必需品の価格が急騰し、貧困率は40%を超えています。8月だけで、7月と比べて価格が12.4%上昇しました。
日本の年間卸売物価上昇率(企業同士が財・サービスに請求する価格の指標)は、先月の3.4%から3.2%に低下しました。ただし、日本の製造業企業の景況感は悪化しています。中国の経済減速が世界の成長に影響を及ぼすことへの懸念が背景にあります。
8月の企業デフォルトは平均水準を大きく上回りました。金利引き上げと償還期限を迎える債務による負担の高まりを示しています。先月の新規デフォルトは16件で、8月の平均8.6件を大きく上回りました。年間の累計は107件に達しており、その大半は欧州と米国で発生しています。
5. Agendaの金融・経済関連記事
海洋は、国内総生産で見ると世界で7番目に大きい経済です。しかし、海洋および陸域の経済活動による複数のストレス要因に直面しています。企業は、共同の提唱、データの管理、事業変革を進めることで、海洋の健全性を加速させることができます。
若年層の参入の減少と退職傾向の変化により、世界の労働力は高齢化しています。組織が高齢労働者を活用し、再教育し、統合するための3つの方法を紹介します。
多くの金融機関は、顧客の金融面での回復力を高めるために「ゲーミフィケーション」と「ナッジ」を活用しています。ポイント、スコア、報酬などのゲーム的要素を、金融商品などの非ゲーム的な活動に取り入れることで、個人を特定の行動や選択へと導くことができます。




