世界のクリーンエネルギー転換は安価には進まず、2050年までにネットゼロを実現・促進するために必要とされる額は75兆ドルと推定されている。
金利の「ゼロ時代」は終わり、グリーンエネルギーへの移行は以前より不利な金融環境のもとで資金調達しなければならないことを意味する。
ここでは、行動が必要な理由と、高金利環境が政策立案者に行動を促すきっかけとなりうる理由を解説します。
2010年代の金利の「ゼロ時代」は遠い過去のものとなり、エネルギー転換は安価には進まない。投資の大部分――75兆ドルが実現に必要とされるネットゼロ(2050年まで)――低炭素エネルギーシステムへの転換は、負債によって資金調達されることになる。
では、高金利はエネルギーならびに金属・鉱業セクター全体の投資にどのような影響を与えるのでしょうか。資本コストの上昇は、エネルギーおよび天然資源産業に重大な影響を及ぼしており、特に低炭素技術への移行のコストとペースに大きく影響しています。
ネットゼロの世界経済への移行は、重大な投資課題である。すでに成算の低い賭けであったこの課題は、2009年以降世界が慣れ親しんできたものよりも不利な金融環境のもとで達成されなければならない。
高金利下でのエネルギー転換への投資
Wood Mackenzieが最近発表した「利益相反:高金利時代におけるエネルギー転換投資のコスト」報告書は詳細を掘り下げている。
ここでは、同報告書が取り上げた最も差し迫った問いのいくつかを要約します。
投資家がこれまで慣れてきた水準よりも、今後金利は高くなるのでしょうか?
その可能性は高いと考えられます。インフレ率が中央銀行の目標値である約2%に向けて低下するにつれ、金利は今後数四半期のうちに現在の高水準から低下する可能性があります。しかし、構造的なインフレ傾向は強まっています――世界的な貿易の再編、脱グローバル化、そして生産の国内回帰(オンショアリング)です。
これは、今後数年間に金融政策が引き締められる時期が続くことを示唆しています。グレート・ファイナンシャル・クライシス後の10年間の超低金利は例外的なものであり、金利は今後10年間を通じて、より高い水準で再び正常化すると考えています。
高金利は、各セクターにどのような影響を与えるのでしょうか?
エネルギーおよび鉱業セクターのほとんどのプロジェクトは資本集約的ですが、セクター間では負債に対するバランスシートの影響度に違いがあります。風力・太陽光発電プロジェクトおよび原子力発電は、一般的に長期の電力購入契約(PPA)によって担保された負債で資金調達されています。
その結果、企業のゲアリング(純負債/株主資本)は比較的高く、本調査の対象となった再生可能エネルギー企業の平均は50%から60%です。これらのプロジェクトの収益源の信頼性は負債コストの低減につながり得るものの、高いレバレッジにより、再生可能エネルギー企業は金利上昇の影響を受けやすくなっています。
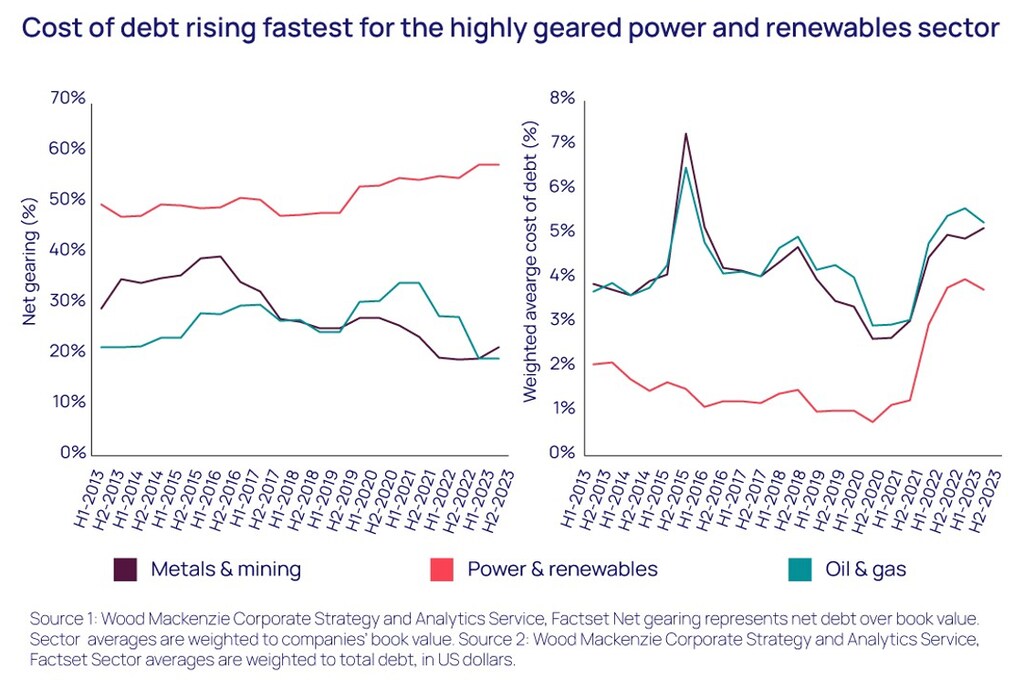
金利の上昇により、電力市場における再生可能エネルギーの競争力は低下するでしょう。当社の分析によると、無リスク金利が2%上昇すると、再生可能エネルギープロジェクトの均等化発電原価が20%押し上げられる一方、複合サイクルガス火力発電所では11%にとどまります。
石油・ガスおよび金属・鉱業企業は、金利上昇の影響を受けにくい状況にあります。資本規律を徹底して財務基盤を強化してきた結果、両セクターのゲアリングは現在、約20%の水準にあります。
また、石油・ガスや鉱物資源という変動性の高い商品に左右される開発案件では、プロジェクトファイナンスは一般的ではありません。石油・ガス価値連鎖における例外として、液化天然ガス(LNG)やミッドストリーム事業があり、これらは比較的安定した収益源を持っています。
高金利は、新興のグリーン技術にとって悪いニュースなのでしょうか?
ネットゼロへの移行に不可欠な萌芽的技術もまた資本集約的であり、規模拡大には多額の投資が必要です。したがって、高金利は多くのプロジェクトの立ち上げに新たな課題をもたらします。対象は低炭素水素、炭素回収・利用・貯留または直接空気回収(DAC)です。
炭素回収と水素市場の双方について経済的インセンティブが欠如していることが、これらの分野への投資における最も重大な障壁です。しかし、進展し得るプロジェクトにとっては、高金利は採算性を損ないます。開発事業者は、低いリターンを甘受するか、より高い価格を求めざるを得なくなるでしょう。
政府は高金利を補填するために介入できるでしょうか?
理想的には、政府は低炭素技術への投資が停滞せず、勢いを増すよう、インセンティブを強化すべきです。しかし、多くの政府自身の負債および債務返済コストが増加しています。
一部の政府は、低炭素経済への支援策である補助金や税制優遇措置を縮小したり、直接的な公共投資を削減したりせざるを得なくなる可能性があります。中国は、新規再生可能エネルギー発電プロジェクトに補助金を交付するための利用可能な資金の上限にすでに達しています。
政策立案者が活用できる他の手段は何でしょうか?
当社の報告書では、3つの主要な手段が示されています。第一に、補助金が世界の脱炭素化に最大限の効果を発揮するよう確保することです。最も効率的な補助金は、対象が絞り込まれ、かつ無差別なものだからです。
第二に、各国が排出目標を達成するには、完全に機能し取引可能な世界的な炭素市場が不可欠です。その鍵となるのが、パリ協定第6条4項(クレジット化の仕組みに関するもの)の規則を、アゼルバイジャンで開催されるCOP29で11月に確定させることが必須です。
第三に、民間部門、公共部門、あるいはその両方からの気候変動資金の動員は、先進国および途上国における気候変動の緩和と適応に向けたグリーン投資を支えるうえで極めて重要です。
資金の利用可能性を高めることに加え、いわゆる「グリーンレート」は、低炭素プロジェクトの資金調達に優遇金利を提供し、高金利環境を相殺することができます。
エネルギー転換の資金調達に必要な措置
高金利が継続する場合、ネットゼロへの移行はさらに困難になるでしょう。
エネルギーや商品の消費者および最終利用者は、より多くの支払いを求められる可能性が高く、ネットゼロへの移行はさらに遅れるでしょう。こうした結果を回避する、あるいは少なくとも緩和するために行動が必要です。
さらに、利払いの増加と債務制約により、公共部門がエネルギー転換の資金調達に貢献する能力が制限されるおそれがあります。その貢献は、直接的な資本投資を通じてであれ、補助金や税額控除を通じてであれ、同様です。
政策立案者は、金利による逆風を相殺するために行動する必要があります。低炭素プロジェクトの承認に対する障害を取り除き、インセンティブの効率を最大化することが役立つでしょう。
世界の炭素市場の強化、補助金の効率向上、そしてグリーンファイナンスの動員もまた不可欠です。高金利環境こそが、政策立案者を行動へと駆り立てる契機となるかもしれません。