多くの経済予測者は、人工知能の最近の進歩(たとえば、量子的な飛躍ともいえる進歩をほぼ意に介していない。実証した昨年12月のDeepMindの自己学習型チェスプログラムによって)、長期的なトレンド成長への影響は小さいと見ている。こうした悲観論は、指標とされる米国の10年債利回りがここ数カ月で0.5ポイント上昇したとはいえ、実質金利(インフレ調整後)が極めて低い水準にとどまっている理由の一つに違いない。供給側への悲観論が妥当なら、米国で最近成立した大規模な減税・歳出策は、投資を押し上げるよりもインフレを高める効果のほうがはるかに大きいだろう。
法人税率の引き下げ自体には理があった(ただし、実際に決まったほどの引き下げ幅ではない)としても、最近の米国の財政政策には異議を唱える理由が数多くある。何より、私たちは格差が拡大し、資本に対する労働の所得分配率が低下する時代に生きている。政府は所得と富の再分配を減らすのではなく、もっと進める必要がある。
米国のドナルド・トランプ大統領が、自身の政策によって成長率が最大6%に達すると豪語するとき、何を考えているのかは分かりにくい(産出量ではなく物価の話なら別だが!)。しかし、インフレ圧力が実際に表面化すれば、現在の成長は予測者や市場の見立てよりも大幅に長く続く可能性がある。
いずれにせよ、経済学者の悲観論の焦点は長期的な成長にある。その見方の根底には、先進国は米国が1995~2005年に享受した活力(他の先進国では少し遅れて訪れた)を再現できるはずがなく、まして1950年代、1960年代の黄金期には及ばないという考えがある。
しかし、懐疑派は、多くの分野の科学者が異なる見方をしていることを考慮すべきだ。とりわけ若手研究者は、実用化に長い時間がかかっているとしても、基礎知識の進歩は今なおかつてと同じ速さで進んでいると考えている。実際、少数ながら影響力を持つ一派は、ハンガリー系米国人数学者ジョン・フォン・ノイマンの「シンギュラリティ」理論を支持している。いつの日か、思考する機械は、人間の介入なしに別の機械を発明できるほど高度になり、技術は突如として指数関数的に進歩するという。1
そうなるなら、人間が精神的に受け止められる速度を超える物質的成長がもたらす倫理的・社会的影響を、もっと深刻に懸念すべきかもしれない。AIをめぐる不安の多くは、格差と労働の未来に焦点を当てている。しかし、SF作家が長年警告してきたように、シリコンを基盤とする「生命」体の誕生がもたらしかねない脅威は、実に恐ろしい。
どちらが正しいのかを判断するのは難しい。経済学者も科学者も、長期予測に関して優れた実績を持っているとは言いがたい。しかし今のところ、人間と機械の存亡をかけた闘いの可能性はひとまず置くと、生産性の伸びが今後5年間で大きく加速すると予想するのは十分に妥当と思われる。
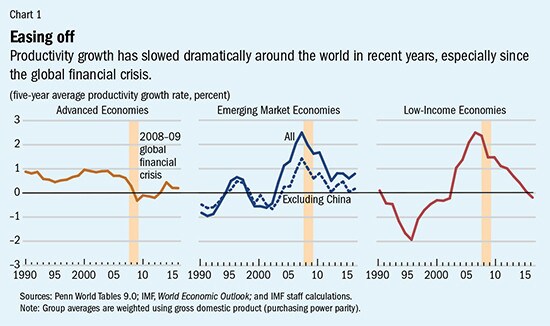
経済成長の主な要素は、労働力の増加、投資(公共・民間双方)の増加、そして「生産性」――新しいアイデアによって、一定量の投入から生み出せる産出量――である。過去10~15年間、先進国ではこの3つすべてがひどく低迷してきた。
出生率の低下により労働力の伸びは急激に鈍化し、トランプ政権以前の米国でさえ、移民の増加ではその落ち込みを補えなかった。20世紀後半には、女性の労働市場への参入が成長を押し上げる大きな役割を果たした。しかし、その効果は今やほぼ出尽くしている。ただし、政府には女性の労働参加と賃金の公平性を支えるため、さらにできることがある。
同様に、世界の投資は2008年の金融危機以降(中国を除き)急減し、潜在成長率を押し下げている。また、計測された生産性の伸びは各地で低下し、米国では1990年代半ばのテクノロジーブーム以降、およそ半分に落ち込んだ。危機後の多額の貯蓄が、限られた投資機会を追い求めているのだから、世界の実質金利がこれほど低いのも不思議ではない。
それでも、AIやその他の新技術が、いずれこれまでよりはるかに大きな影響を成長に及ぼすという見方が最も有力だ。新技術を活用するために企業が生産工程を再構想するには、非常に長い時間がかかることが知られている。鉄道と電気はその代表例だ。世界的な成長の加速は変化のきっかけとなり、企業の投資や新技術導入を促すだろう。その一部は労働に取って代わり、労働力の伸びの鈍化を相殺することになる。
金融危機の余波が薄れ、AIも普及し始めている可能性があるなか、米国のトレンド産出成長率は今後数年間、十分に力強さを保ちうる(もちろん、景気後退の可能性もある)。それに伴って世界の実質金利が上昇すれば、中央銀行は舵取りに苦労するだろう。最良の場合、1990年代のアラン・グリーンスパンが有名な手腕を見せたように、「波に乗る」ことができるだろうが、今回はインフレがさらに高まる可能性が高い。
要するに、政策当局者も市場も、過去10年間の低成長が次の10年間にも続くと見込むべきではない。ただし、それは必ずしも歓迎すべき知らせではないかもしれない。科学者が正しければ、私たちは実現した成長を後悔することになるかもしれない。




