2016年の政治的激震は、世界経済に関する従来の見方を覆し、皮肉にも見通しを明るくした。
次期トランプ政権が大規模な財政刺激策を実施するとの見方から、米国と世界の成長に対する楽観論が強まった。その結果、米国の株価指数は過去最高値を更新し、金利(債券市場の急落を招いた)とドルも上昇した。
ドル高は欧州と日本にとっておおむね朗報であり、輸出の伸びとインフレ期待を押し上げる。一方、大幅に上昇した米国債利回りは新興国にとって悪材料だ。新興国の通貨はここ数週間ですでに大きく下落しており、さらなる金融緩和の余地が大幅に狭まっている。
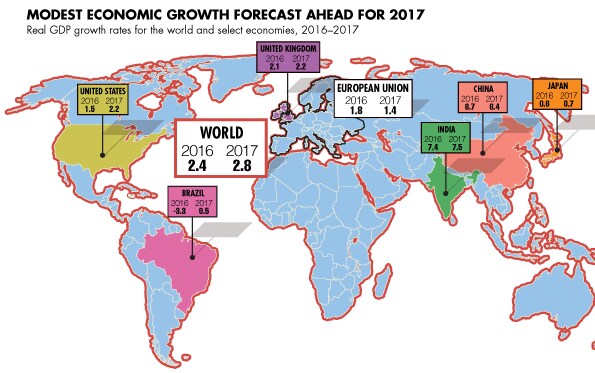
幸い、こうした金融市場の変動は、商品価格が上昇し、消費者と企業の景況感がともに改善する時期に起きている。IHS Markitは、こうした動向を総合すると世界経済の成長には緩やかな追い風となり、成長率は2016年の2.4%から2017年には2.8%、2018年には3.1%へ上昇すると見込む。ただし、政治や政策をめぐる不確実性が高まれば、2017年以降の成長を損なうおそれがある。
経済にとっての主なリスクを10項目挙げる。
1. トランプ氏の刺激策が実施される前から、米国経済は加速する。今後1年間は、在庫による下押し圧力が大幅に弱まり、エネルギー部門の設備投資が回復することで、成長率は2016年の1.6%から2.3%に高まる。さらに、来年は減税とインフラ支出が実施される可能性が高く、2018年には成長率が2.6%に上昇するだろう。選挙直後に持ち直した消費者と企業の信頼感は、成長の改善に伴い、さらに高まるとみられる。一方、刺激策を見越した金利とドルの上昇が、そのプラス効果の一部を損なう。
2. 欧州の経済成長の勢いは、主にブレグジットと政治的不確実性を背景に、やや鈍化する。対立を招くブレグジット、イタリアで先ごろ行われた国民投票の否決の余波、フランス、ドイツ、オランダで予定される選挙は、いずれも来年の成長を損なう可能性がある。とりわけ、イタリアの政情不安は、すでに深刻な状況にある銀行部門の危機を引き起こしかねない。明るい材料としては、欧州中央銀行が債券買い入れプログラムを(規模を抑えながらも)延長したこと、そしてユーロ安が輸出の伸びを後押しし、原油価格の上昇と相まってインフレ率を押し上げることが挙げられる。IHS Markitは、こうした相反する力により、ユーロ圏の成長率は2016年の1.7%から2017年には1.4%へ低下すると引き続き見込んでいる。
3. 円安を追い風に、日本経済はやや勢いを取り戻す。近年、日本経済は苦戦してきた。今後は円安が輸出を押し上げ、経済をデフレから脱却させる助けとなるだろう。環太平洋パートナーシップ協定(TPP)の頓挫により、日本で実質的な構造改革が進む可能性は低下する。一方、日本の国会が10月に可決した財政対策は規模こそ小さいものの、地震被災地の復旧支援とインフラ支出の拡大につながる。総合すると、IHS Markitは日本の成長率が2017年、2018年ともに約1.0%で安定するとみている。
4. 住宅建設の減速を主因に、中国の成長はさらに鈍化する。中国政府は刺激策の縮小を進めている。これにより住宅部門、建設業、重工業が打撃を受け、実質GDP成長率は2016年の6.7%から2017年には6.4%に低下する。中国は資本逃避という別の圧力にも直面している。外貨準備高は過去5年で最低の水準にあり、人民元は2008年の水準に戻った。これを受け、政府はすでに一部の資本規制を導入しており、通貨への圧力を和らげ、年間の下落率を5%以内に抑えるため、近くさらに規制を強化する可能性が高い。
5. 最近の金融市場の圧力にもかかわらず、新興市場は改善する。米国と世界の成長が緩やかに加速し、商品価格が上昇するなか、新興市場は今後1年で改善するはずだ。しかし、資本逃避と通貨安が一部の中央銀行を悩ませている。通貨の急落が望ましくない理由は少なくとも2つある。第一に、さらなる資本逃避を防ぐため、中央銀行は望む以上に引き締め的な政策をとらざるを得ない。第二に、新興国のドル建て債務は近年急速に増加し、約3.5兆ドルに達している。ドルの価値が上がれば、債務負担も増す。明るい材料は、ほとんどの新興市場で、経常収支赤字などの経済の基礎条件がここ数年で改善していることだ。
6. 商品価格は上昇傾向を続ける。需要が緩やかに加速し、供給抑制が強まるため、商品価格は今後1年も上昇を続ける。最近のOPECによる減産合意も追い風となる。2016年1月から9月にかけて、商品価格は(IHS Markit産業用素材指数で測ると)40%超上昇した。その後、11月初めまではやや下落したが、米国の選挙後に急騰した。おそらくさらに重要なのは、原油価格の上昇が米国の増産を促し、今後の価格上昇を抑えることだ。
7. 世界の多くの地域でインフレ率が上昇する。長年デフレの脅威に直面してきた世界経済は、インフレ上昇の入り口に立っている。米国経済が完全雇用に達しているか、それに近い状態にあるなか、賃金インフレはすでに上昇し始めており、財政刺激策の実施により、さらに速いペースで高まる見通しだ。商品価格の上昇とあわせ、これは物価上昇の加速につながり、今後2~3年で2%を超えるだろう。同様の上昇傾向は世界の他の地域でも見られる。米国経済でインフレ圧力が強まり、ドル高が進むことで、米国はインフレを「輸出」することになる。
8. 米国の金利は上昇を続け、一部の新興市場でも金利を押し上げる。米国の成長とインフレが強まるとの予想を受け、連邦準備制度理事会(FRB)は2017年に少なくとも3回利上げするだろう。すでに一部の新興市場の中央銀行は利上げを余儀なくされ、ほかの中央銀行も追加利下げを見送っている。ほかの地域でも、中央銀行の懸念は最近高まっている。イングランド銀行と欧州中央銀行はともに、米国の金利上昇と大西洋の両側における政治的不確実性が、世界の金融システム、特に新興国と欧州における「既存の脆弱性を強める」可能性があると警告した。米国の金利上昇は新興市場通貨の売りも招き、一部の中央銀行(メキシコやトルコなど)は利上げを余儀なくされ、ほかの中央銀行(インド、インドネシア、マレーシアなど)は追加利下げを見送った。欧州では、銀行問題と新たなソブリン債務圧力への懸念がある。
9. 米ドルはさらに上昇する。すでに強かったドルは、ドナルド・トランプ氏の勝利を受けて一段と上昇した。11月末までに、ドルは円に対して8カ月ぶりの高値、ユーロに対して20カ月ぶりの高値に達した。背景には米国の選挙もあったが、イタリアの国民投票への懸念も一因だった。新興市場の通貨も大きな打撃を受けた。アジアでは、為替レートが2%(オフショア人民元とタイバーツ)から7%(日本円)下落した。米国経済の成長加速と金利上昇が見込まれることから、IHS Markitは今後1年もドルが上昇を続けると予測する。実効為替レート(貿易加重ベース)では、2017年にドルが主要貿易相手国の通貨に対してさらに2~3%上昇すると予想する。2017年末までに、ユーロは一時的に等価水準に達し、円は1ドル=約120円まで下落するだろう。
10. 不確実性は高まったが、景気後退のリスクは低いままだ。IHS Markitによると、2017年に米国または世界が景気後退に陥るリスクは25%以下だ。景気回復を妨げるお決まりの要因は、今のところ抑えられている。まず、FRBは今後1年で利上げすると予想されているものの、世界の金融環境は依然として極めて緩和的だ。そのため、中央銀行が景気回復を頓挫させる可能性はほとんどない。第二に、最近のOPECによる減産合意にもかかわらず、世界の石油市場には十分な供給がある。したがって、石油ショックのリスクは低い。最後に、米国株式市場で最近見られた高揚感にもかかわらず、世界のほとんどの地域では資産バブルの兆候はほとんど(あるいはまったく)ない。つまり、2008~09年の金融危機が再び起きる可能性もかなり低い。残念ながら、政治や政策をめぐる不確実性とリスクは、1年前より高まっている。米国と欧州で反グローバリゼーション運動が台頭すれば、成長を損なう政策につながりかねない。とりわけ、貿易戦争は米国と世界の経済を景気後退に陥らせるおそれがある。

ナリマン・ベラベシュ氏はIHS Markitのチーフエコノミストである。受賞歴のある400人超のエコノミストチームを率いる。ブルームバーグの「トップ10エコノミスト」の一人、MarketWatchの「年間最優秀予測者」に選ばれたほか、「月間最優秀予測者」賞を複数回受賞している。著書に『Spin-Free Economics』がある。




