本記事は IMFとの協力のもとに掲載されたものです。
通貨切り下げは、財政難に陥った国の処方箋の一部となることがよくある。通貨切り下げは、輸入品の価格を引き上げることで輸入を抑制するとともに、輸出の競争力を高める。輸出の増加と輸入の減少が相まって、国が危機から脱するために必要な財源の一部を生み出す。
しかし、通貨同盟に加盟しており、その枠組みにとどまることを望む国にとって、通貨切り下げは選択肢とはならない。これは、世界金融危機の初期にユーロ圏の複数の経済が直面した状況であった。危機前にはこれらの国に資本が流入していたが、危機が発生すると、その多くが流出した。
これらの経済に対する処方箋として大きな議論を呼んでいるのが、いわゆる内部的な切り下げである。これは、(対外的な)通貨の切り下げによってではなく、賃金の削減や賃金抑制といった国内的な手段によって競争力を高めるものである。
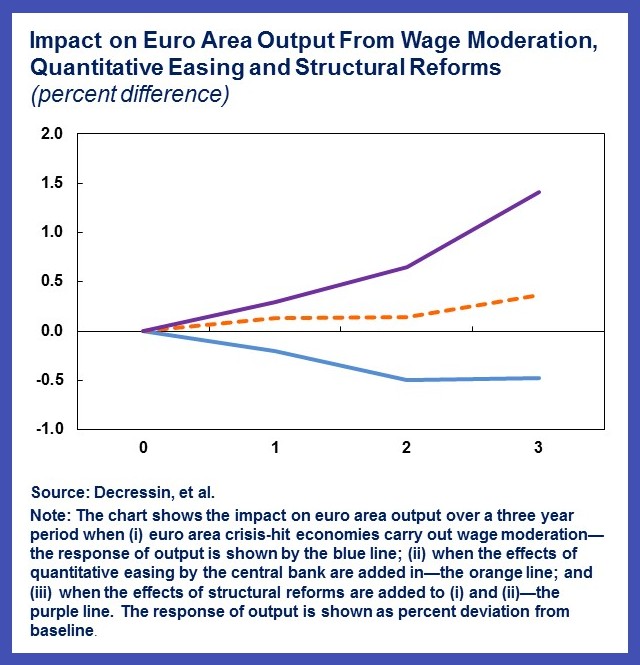
こうした内部的な切り下げは機能するのだろうか。当研究チームの 最近の論文 がその答えを示している。この論文の主な結論は、危機に見舞われた複数の国が同時に賃金抑制を実施する場合、賃金抑制が良好に機能するのは金融緩和的な金融政策に支えられている場合に限られるというものである。そのような政策がない場合、賃金抑制を行う国の産出を大きく押し上げることはなく、さらにユーロ圏全体の産出を押し下げる結果となる。
回答の出発点
当論文のシミュレーションで検討した具体的な政策は、賃金(および物価)インフレ率を2%引き下げるというものである。賃金抑制は競争力と輸出を押し上げるものの、短期的な産出全体への影響は不確かである。その理由は、名目賃金の伸びと物価上昇率が低下すること(あるいはデフレ)が、国内需要を抑制し、債務の実質的負担を増大させうるためである。したがって、競争力への効果と総需要への効果は、逆方向に作用する。
どちらの効果が短期的に優勢となるかを判断するため、本論文では世界経済の大規模モデルを用いている。このモデルには、ユーロ圏11カ国の個別ブロックが含まれており、そのうち大規模な資本流出に見舞われた5カ国を「危機に見舞われた」経済と呼ぶ。
モデルのシミュレーションによれば、短期において競争力効果と需要効果のいずれが優勢となるかは、次の2つの重要な要因に左右される。
賃金抑制を実施している国の数
中央銀行がとる措置。
この2つの要因は、賃金抑制のスピルオーバー効果、すなわち、ある国(または複数の国)の賃金抑制が他国、特にユーロ圏のその他の国々に及ぼす影響を決定するうえでも重要な役割を果たす。
具体的には、モデルのシミュレーションから次の結果が得られた。
ユーロ圏で危機に見舞われた単一の経済が賃金抑制を実施した場合、産出への純効果は、当該経済にとっても、ユーロ圏全体にとっても、プラスとなる。
ユーロ圏のGDP総額のおよそ30%を占める危機に見舞われたすべての経済が共同で賃金抑制を実施した場合でも、その産出は、程度は小さいものの、依然として拡大する。中央銀行が政策金利を引き下げることができれば、ユーロ圏全体でも産出が拡大する。これは、中央銀行が政策金利を引き下げることで、一部の国の賃金抑制が他国の産出に及ぼす悪影響を相殺できるためである。これにより、当該国の長期金利も低下し、投資と耐久財消費が押し上げられる。
回答の残りの部分
政策金利がゼロまで引き下げられ、すなわちゼロ金利下限に到達すると、状況は変わる。この場合、危機に見舞われた経済での賃金抑制が他の経済の産出に及ぼす悪影響は、金利の引き下げによっては相殺できなくなる。長期金利を引き下げるための他の措置が講じられない限り、ユーロ圏全体の産出は短期的に縮小する。
もっとも、政策金利がゼロに達しても、中央銀行の手段が尽きるわけではない。量的緩和として知られる政策により、長期金利を直接引き下げる措置を講じることができる。モデルのシミュレーションは、中央銀行が長期金利を50ベーシスポイント引き下げる措置を講じた場合、賃金抑制に対応して、危機に見舞われた経済とユーロ圏全体の産出がいずれも小幅に増加することを確認している。
さらに続きがある。加えて、欧州連合の経済が、2014年にオーストラリアが立ち上げた20カ国・地域(G20)の取り組みの下で約束した構造改革を実施すれば、産出はさらに増加する。重要なことに、生産性を高める構造改革は、労働供給を高める改革と比べて、短期的に消費と投資をより強く下支えする効果を持つ。
IMFの助言はどう評価されるか?
IMFは一貫して、総需要と総供給の双方に対応する包括的なパッケージを提唱してきた。供給面では、IMFの助言は構造的な労働市場改革を重視しており、その狙いは自然失業率を引き下げるか、労働力参加率を引き上げることにある。IMFスタッフの助言はまた、構造改革の便益を強調してきた。需要面では、IMFはユーロ圏の総需要を押し上げるため、量的緩和を含む金融緩和政策を支持した初期の提唱者の一つであった。
内部的な切り下げを実現するための明示的な所得政策は、ユーロ圏諸国向けのIMF支援プログラムのいずれにおいても、一部となったことはない。本研究の結果は、ユーロ圏の危機に見舞われた複数の国でそのような政策が検討される場合、ユーロ圏のその他の地域の産出に対する悪影響のスピルオーバー効果を念頭に置く必要があることを強調している。
本記事の掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
アジェンダの最新情報を把握するには、 週刊ニュースレターを購読してください。
著者:Jörg Decressinは、IMF欧州局の副局長である。Prakash Lounganiは、IMF調査局のアドバイザーである。
画像:フランクフルトにある欧州中央銀行(ECB)の本部。 REUTERS/Ralph Orlowski




