資産価格や信用における好況と不況、そしてより広く「金融不均衡」は、世界金融危機とユーロ圏危機の後、社会的に大きな関心を集めてきた。主要な法域はいずれもマクロプルーデンス当局を設立しており、中央銀行にとって金融安定を物価安定と並ぶ目標とすべきかどうかについて、活発な議論が行われている。しかし、金融不均衡について一般の人々がどう考えているかを尋ねた者は、これまで誰もいないようだ。
この分析を行う理想的な方法は、金融安定が回答者にとって直接的な懸念事項であるかどうかを尋ねる、適切な調査を設計することである。この理想的な解決策が取れない場合には、Eurobarometer調査のような大規模調査で利用可能な家計の厚生の代理指標を検討することができる。家計の厚生の代理指標としてよく用いられるのが生活満足度である。2003年に発表された先駆的な研究において、Di Tella、MacCulloch、Oswaldは、失業率などのマクロ経済変数が生活満足度に与える影響を分析した。しかし、彼らの分析は金融変数の役割については言及していない。
生活満足度
確かに、生活満足度は家計の主観的幸福度を測る唯一の指標ではない。特に、それは現在の感情ではなく、認知的な観点から人生全般に対する態度を主として測るものである。しかし、生活満足度は幸福度や福祉に関する他の指標と密接に相関しており(Graham 2006)、心理学者によって信頼性の高い指標とみなされている。したがって、少なくとも厚生分析の第一段階としては、興味深い変数である。
マクロ経済の動向、特に危機は、生活満足度に明らかに影響を及ぼす。下の図は、隔年で実施されるEurobarometer調査から得られた国別の「純」生活満足度の指標を示している。示されている指標は、「全体として、あなたが送っている生活に、非常に満足していますか、まあ満足していますか、あまり満足していませんか、まったく満足していませんか?」という質問に基づいている。最近の論文(Stracca 2013)では、各国で「非常に」または「まあ」と答えた回答者の割合から、「あまり」および「まったく」と答えた回答者の割合を差し引いた。注目すべきは、ユーロ圏の低利回り国では、危機を経ても純生活満足度が事実上ほとんど変化せずに推移した一方で、ユーロ圏の高利回り国、特にEU/IMFの融資プログラムの対象となった国(ポルトガル、アイルランド、ギリシャ)では、大きく急落したことである。その影響の大きさを示すために述べると、2007年にはプログラム対象国で、自分の生活に満足していると答えた人の数が、満足していないと答えた人より約50%多かったが、2012年にはその数はほぼ同じであった。これに対し、低利回り国では、その差は80%にも達している。
図1。ユーロ圏諸国における生活満足度
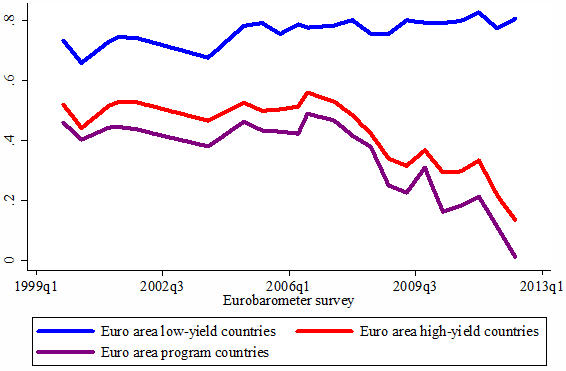
注:ユーロ圏の低利回り国には、ドイツ、フランス、ベルギー、オランダ、フィンランド、ルクセンブルクが含まれる。ユーロ圏のプログラム対象国には、アイルランド、ギリシャ、ポルトガルが含まれる。ユーロ圏の低利回り国には、プログラム対象国に加えてイタリアとスペインも含まれる。すべてのデータは平均値である。これらは、Eurobarometerの質問「全体として、あなたが送っている生活に、非常に満足していますか、まあ満足していますか、あまり満足していませんか、まったく満足していませんか?」に対する「非常に」および「まあ」の回答割合と、「あまり」および「まったく」の回答割合との差を示している。
金融不均衡と生活満足度
マクロレベルでの生活満足度の決定要因を理解することは、特に金融不均衡に関して、容易な課題ではない。私は最近の論文(2013)において、Di Tella他の研究(2003)を大幅に拡張し、金融不均衡を考慮に入れた。その際、Eurobarometer調査による26のEU加盟国(マルタを除く全加盟国)の生活満足度データを用いた。金融不均衡は、いくつかの方法で市民に影響を及ぼしうる。
第一に、金融不均衡は、雇用など、家計の厚生にとって重要なマクロ経済変数に影響を及ぼしうる(いわゆる「間接経路」)。
第二に、歪みや外部性から生じる金融不均衡は、資産価格や信用などの変数の誤った価格付けを招く可能性がある(「誤価格付け経路」)。
例えば、住宅の購入を希望する若い家族の厚生は、非効率的に高い住宅価格によって悪影響を受けるかもしれないが、これは現在の持ち家保有者の厚生の高まりによって相殺される可能性もある。
第三に、金融不均衡と家計の厚生の双方が、将来に対する楽観や悲観、いわば「アニマル・スピリッツ」など、統制すべき第三の要因を反映している可能性がある(第三要因経路)。
最後に、金融不均衡が解消され、金融システムが不安定になると、金融仲介が機能不全に陥る可能性がある。金融仲介は市民にとって不可欠なサービスであるため、そのような機能不全は市民の厚生を損なう可能性がある(「金融仲介経路」)。
実証的には、金融不均衡そのものが生活満足度に影響を与えるかどうかを理解したい場合、間接経路と第三要因経路を統制することが重要である。
前述の論文では、Di Tella他(2003)が生活満足度に影響することを示したマクロ経済変数、例えば失業率を含めることで、間接経路を統制した。また、欧州委員会の消費者調査に基づく消費者信頼感指標のいくつかの下位項目も用いた。具体的には、翌年に大型の買い物を行う意向と、翌年の一般的な経済状況に対する回答者の見方である。これは、将来に対する楽観の度合いの変動(自分自身の経済的な将来と、国の経済的な将来の両方)を統制するためである。金融不均衡を測るため、実質資産価格と信用の過去のトレンドからの乖離に基づく複数の指標、金融セクターの株式の超過収益、そしてLaeven and Valencia(2010)による銀行危機ダミーを検討した。
主な結果と政策的含意
主要なマクロ経済変数と、消費者信頼感を通じた「アニマル・スピリッツ」を統制すると、全体として、生活満足度は概ね多くの金融不均衡指標に体系的に依存しないことがわかった。市民が株価ギャップ指標(実質株価の均衡水準からの乖離の代理指標)の絶対値を気にしているという証拠はあるが、それほど頑健ではない。
総じて、主要なメッセージは、金融不均衡は市民にとって主要かつ直接的な懸念事項ではないということである。政策立案の観点からは、もちろんこれによって、好況と不況を防ぐ努力から責任ある当局が免れるわけではない。好況と不況は、標準的な方法で定義されるマクロ経済の安定(実質GDP成長率や失業率など)に、相当なコストをもたらすからである。しかし、当局の焦点は、「金融サイクル」(Borio 2012)そのものを安定させようとするのではなく、好況と不況がマクロ経済の安定に及ぼす余波を防ぐことにあるべきだということを示唆している。
この記事は当初、 voxeu.org
著者:Livio Stracca、欧州中央銀行国際・欧州関係総局上級アドバイザー
画像:フランクフルト証券取引所の取引フロアを歩く男性 REUTERS/Ralph Orlowski