世界的金融危機により、銀行の安定性の仕組みに注目する研究者や政策立案者が増えている。しかし、銀行規制と競争は銀行の不透明性にどのような影響を与えるのか。本コラムは、銀行規制改革が銀行の開示する情報の質に与える影響について、初期の評価の一つを示すものであり、それによって銀行の安定性を評価する一助となる。
銀行が財務諸表を操作すると、銀行の不透明性が高まり、民間によるガバナンスと銀行に対する公的規制の双方が妨げられうる。特に、銀行は利益を平準化し、自己資本規制を回避し、税負担を軽減するために財務諸表を操作する。Beatty and Liao (2011)、Bushman and Williams (2012)、Huizinga and Laeven (2012) が示すように、こうした操作は銀行の安定性、市場による銀行の評価、そして融資の質を低下させる。より一般的には、King and Levine (1993) の知見は、銀行のガバナンスを妨げるあらゆる要因(利益操作を含む)が資本配分を歪め、成長を鈍化させうることを示唆している。
それにもかかわらず、銀行規制と競争が銀行の不透明性に与える影響については、ほとんど知られていない。Morgan (2002) と Flannery et al. (2004) は銀行と非金融企業の相対的な不透明性を検討しているが、銀行の不透明性の決定要因までは検討していない。Barth et al. (2004, 2006, 2009) と Beck et al. (2006) は、誤った情報の開示に対して銀行経営者に罰則を科す国ほど銀行がより効率的に資本を配分することを見出しているが、競争が銀行の不透明性に与えうる役割は検討していない。経済成長における銀行の重要性を踏まえると、銀行の不透明性の市場的・規制的決定要因に関する研究の乏しさは驚くべきことであり、重大な意味を持つ。
新たな研究
本研究では、競争を促した銀行規制改革が銀行の開示する情報の質に与える影響について、初めての評価を行う(Jiang et al. 2014)。
我々は、競争が不透明性に与える影響に関する相反する予測を検討する。Alchian (1950) と Stigler (1958) のモデルは、製品市場の競争が強まると、企業は外部資金調達のコストを最小化するため、より高度なコーポレートガバナンスの仕組みを採用するよう促され、より質の高い財務諸表の開示を誘発しうることを示している(例:Darrough and Stoughton 1990)。別の研究の流れは、競争が同業他社との比較を容易にすることで財務諸表の質を高めうることを示唆している。同様の市場で競合する場合、企業間の比較が容易になり、より信頼性の高いベンチマークを利用できるため、Holmstrom (1982) と Nalebuff and Stiglitz (1983) が強調したように、効果的なコーポレートガバナンスが促進される。実際、169人の最高財務責任者への現場調査に基づき、Dichev et al. (2013) は、同業他社との比較が利益操作を検出する最も重要な手段の一つであることを明らかにしており、検出は企業に財務諸表の質の向上を迫るうえで不可欠な段階である。
一方、競争が不透明性を高めるとする別のモデルもある。Verrecchia (1983) と Gertner et al. (1988) では、競争によって企業が情報の流れを操作し、潜在的な新規参入者を阻止し、既存の競合他社に対して戦略的優位を得ようとする可能性がある。Shleifer (2004) では、競争の激化により経営者が、より攻撃的な会計慣行を含む非倫理的行動に走りやすくなる。
規制上の障壁
競争が銀行の開示する情報の質に与える影響を評価するため、まず20世紀最後の四半期に米国の銀行間で競争上の規制障壁が撤廃された点に着目する。州際銀行規制緩和により、ある州に本社を置く銀行持株会社が他州に子会社を設立することが容易になった。これらの改革は、20年にわたり、二国間および多国間の協定という州ごとに異なる時間的過程を経て進展し、Goetz et al. (2013, 2015) で論じられているように、銀行間の競争を促した。
ただし、こうした州・時点別の規制緩和によって生じた競争の指標には重要な限界がある。銀行の子会社、さらには州内の銀行持株会社の違いは区別されていない。州際銀行規制緩和が規制緩和を行った州内の銀行間の競争を促したとしても、そのことが、これらの規制改革が競争の激化を通じて銀行の不透明性に影響を与えたことを必ずしも意味するわけではない。おそらく、規制緩和は同州内で、銀行が開示する情報の質に影響を与えるその他の変化を引き起こした、あるいはそれらと関連していたのであり、銀行の不透明性に影響を与えたのは、競争の激化ではなく、これらのその他の変化である。この懸念に対処するためには、州内の銀行を区別する必要がある。
我々は、時間的に変化する銀行固有の競争指標を構築する新たなアプローチを提示する。このアプローチは、距離が投資に影響し、ひいては銀行子会社と銀行持株会社が直面する競争の程度に影響するという「重力モデル」の考え方に基づいている。例えば、州Aが州Bの銀行持株会社による州Aへの参入と子会社設立を認めた後、州A内の2つの子会社は、州Bとの距離に応じて、州Bからの競争圧力が異なる可能性がある。つまり、カリフォルニア州がアリゾナ州との規制緩和を行った場合、南カリフォルニアの銀行は北カリフォルニアの銀行よりもアリゾナ州からの競争圧力を強く受ける可能性がある。重力モデルと州際銀行規制緩和を統合することで、規制緩和によって生じた競争について、時間的に変化する銀行固有の指標を構築する。
そのためにまず、各子会社が直面する競争環境を測定する指標を構築する。各期間において各子会社について、その州に銀行持株会社の参入が可能な州を特定する。次に、それぞれの州に、子会社との距離の逆数による重みを付ける。これにより、各子会社が直面する規制によって生じた競争環境を表す、逆距離指標が得られる。第二に、各子会社の資産が銀行持株会社の資産に占める割合によって、子会社レベルの競争指標を加重平均し、連結された銀行持株会社が直面する競争環境を算出する。
次に、州・時点の固定効果を制御しつつ、銀行持株会社固有および子会社固有の競争指標に対して、様々な銀行の不透明性指標を回帰分析する。これにより、銀行規制改革の州・時点別指標を含め、州ごとに時間とともに変化するすべての州の特性を制御する。重力モデルを規制緩和の過程に統合することで、同一州内の銀行が直面する競争圧力を区別し、これらの競争圧力の変化が財務諸表の質に影響するかどうかを評価する。
財務諸表の質を測定する指標として、2つの手法を用いる。第一に、銀行が米国証券取引委員会(SEC)に利益を修正再表示(リステートメント)する頻度を用いる。リステートメントは、銀行が財務諸表に虚偽の記載をしたことを意味する。データの制約があるため、財務諸表のリステートメントは分析の一部にのみ用いることができる。第二の手法は、銀行が利益と規制上の自己資本を管理する最も重要な発生項目である貸倒引当金に着目する(Beatty and Liao 2014)。多くの研究が、貸倒引当金モデルを推定し、その残差の絶対値を裁量的な貸倒引当金の指標として用いることで、財務諸表の質の指標を構築している。
我々は差の差分析(difference-in-differences)の手法を用いる。被説明変数は銀行の不透明性指標の一つである。主たる説明変数は、銀行持株会社固有および子会社固有の、規制緩和によって生じた競争指標である。これらの分析では、それぞれ銀行持株会社の固定効果と子会社の固定効果を条件とするだけでなく、州・時点の固定効果も条件とする。データの利用可能性を踏まえ、1986年から2006年までの期間について四半期データを用いて分析を行う。
裁量的貸倒引当金
銀行持株会社固有および子会社レベルの、規制によって生じた競争の指標はいずれも、裁量的貸倒引当金と強い負の関連があることが分かった。図1はこの点を示している。我々の手法(州際銀行規制緩和の動的過程と市場の争奪可能性に関する重力モデルを統合したもの)を用いる代わりに、図1は、ある州が他のいずれかの州の銀行による参入を初めて認めた後、その州の銀行の裁量的貸倒引当金がどのように推移するかを単純に示している。図に示すように、州際銀行規制緩和によって競争が激化した後、裁量的貸倒引当金は著しく低下する。その経済的な規模は大きい。規制緩和前の期間では、税引前利益と引当金繰入前の利益で測定した銀行利益に対する裁量的貸倒引当金の平均比率は28%であったが、競争を高めた規制改革後には平均13%に低下した。
図1 州際銀行規制緩和前後における開示品質の推移
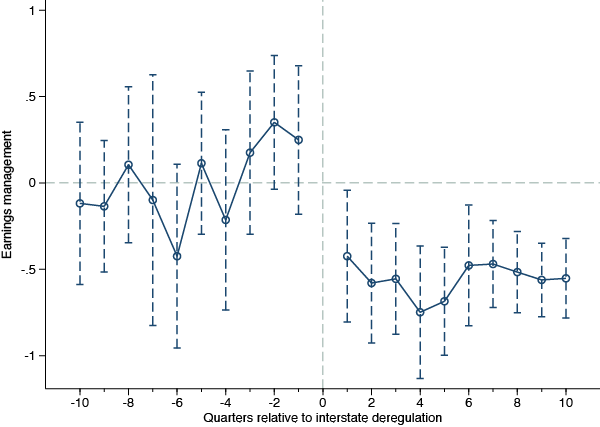
銀行持株会社とその子会社を区別した完全な推定結果も、同様に強い推定値を示している。これらの重力モデルを用いた規制緩和分析では、同一州内にあり、他州の競合他社までの地理的距離が異なる銀行持株会社と子会社を区別することで識別を得ている。したがって、結果は州・時点レベルでの規制政策の変化によって生じているわけではなく、むしろ、競合他社までの距離の違いにより生じる、州内の銀行持株会社と子会社に対する州際銀行改革の差異的な影響によって生じている。これらの知見は、州際銀行規制緩和が競争を激化させることを通じて、裁量的貸倒引当金を減少させたことを示唆している。
参考文献
Ahmed, A, C Takeda, and S Thomas (1999), “銀行の貸倒引当金:資本管理とシグナリング効果の再検討”, Journal of Accounting and Economics 28: 1-25.
Alchian, A (1950), “不確実性、進化、そして経済理論”, Journal of Political Economy 58: 211-221.
Barth, J R, G Caprio, and R Levine (2004), “銀行規制と監督:何が最も効果的か?”,Journal of Financial Intermediation 13: 205-248.
Barth, J R, G Caprio, R Levine (2006), Rethinking bank regulation: Till angels govern, Cambridge: Cambridge University Press.
Barth, J R, C Lin, P Lin, F Song (2009), “銀行融資における汚職:競争と情報共有の有益な役割に関する国際的なミクロ実証”, Journal of Financial Economics 91: 361-388.
Beatty, A, S Liao (2011), “期待損失認識の遅延は銀行の融資意欲に影響するか?”,Journal of Accounting and Economics 52: 1-20.
Beatty, A, S Liao (2014), “銀行業界の財務会計:実証研究の文献レビュー”, Journal of Accounting and Economics 58: 339–383.
Beck, T, A Demirguc-Kunt, R Levine (2006), “銀行監督と融資における汚職”, Journal of Monetary Economics 53: 2131-2163.
Bushman, R M, C D Williams (2012), “会計上の裁量、貸倒引当金の計上、そして銀行のリスクテイクに対する規律”, Journal of Accounting and Economics 54: 1-18.
Campbell, T S, W A Kracaw (1980), “情報生成、市場シグナリング、そして仲介の理論”, Journal of Finance 35: 863-882.
Darrough, M, N Stoughton (1990), “参入ゲームにおける財務開示政策”, Journal of Accounting and Economics 12: 219-243.
Dichev, I, J Graham, C Harvey, S Rajgopal (2013), “利益の質:現場からの証拠”,Journal of Accounting and Economics 56: 1-33.
Flannery, M J, S H Kwan, M Nimalendran (2004), “銀行企業の資産の不透明性に関する市場の証拠”, Journal of Financial Economics 71: 419–460.
Gertner, R, R Gibbons, D S Scharfstein (1988), “資本市場と製品市場への同時シグナリング”, Rand Journal of Economics 19: 173–90.
Goetz, M R, L Laeven, R Levine (2013), “企業の多角化による価値効果とエージェンシーコストの特定:米国銀行の地理的多角化に関する証拠”, Review of Financial Studies 26: 1787-1823.
Goetz, M R, Laeven, L, R Levine (2013), “銀行の地理的拡大はリスクを低減するか?”,Journal of Financial Economics, 近刊.
Huizanga, H, L Laeven (2012), “金融危機時の銀行の価値評価と銀行の会計上の裁量”, Journal of Financial Economics 106: 614-634.
Jiang, L, R Levine and C Lin (2015), “競争と銀行の不透明性”.
King, R G, R Levine (1993), “金融と成長:シュンペーターが正しいかもしれない”. Quarterly Journal of Economics 108: 717-738.
Morgan, D P (2002), “銀行の格付け:不透明な業界におけるリスクと不確実性”, The American Economic Review 92: 874-888.
Nalebuff, B J, J E Stiglitz (1983), “情報、競争、そして市場”, American Economic Review 73, 278-283.
Shleifer, A (2004), “競争は倫理的行動を破壊するか?”, American Economic Review 94: 414-418.
Stigler, G (1958), “規模の経済”, Journal of Law and Economics 1: 54-71.
Verrecchia, R (1983), “裁量的開示”, Journal of Accounting and Economics 5: 365-80.
この記事は VoxEUとの共同で公開されたものです。掲載は世界経済フォーラムによる見解の支持を意味するものではありません。
最新のアジェンダを把握するには 週刊ニュースレターを購読してください。
著者: Liangliang Jiang は、香港の嶺南大学(Lingnan University)経済学准教授です。 Ross Levine は、カリフォルニア大学バークレー校(University of California at Berkeley)Haas School of Business の経済学教授です。 Chen Lin は、香港中文大学(Chinese University of Hong Kong)金融学部の金融学教授です。
画像:2010年10月21日、ロンドンの金融街カナリー・ワーフで撮影された、バンク・ストリートの標識と高層オフィスビル。REUTERS/Luke MacGregor.




