国の人口全体が金融サービスをより利用できるようになることを意味する金融包摂を、経済発展を促進し、社会のために機能させる手段とみなす政策立案者が増えている。60を超える国が、国家レベルの金融包摂の目標と戦略を採用している。インドにおける全国民への銀行口座開設や、ペルーにおけるモバイル決済プラットフォームの普及促進は、その2つの例にすぎない。個人や企業に関する証拠は、金融サービスへのアクセス拡大が、投資、食料安全保障、健康面の成果、その他日常生活の側面において実際に違いをもたらすことを示唆している。本研究は、経済全体にとっての便益に着目するものである。
分析の結果、 金融包摂の拡大には、一定の範囲内で経済的な利点があること、また各国は信用へのアクセスを拡大する際に、質の高い銀行監督を必要とすることが分かった。
金融包摂がもたらす具体的な便益
金融包摂のマクロ経済的効果に関する実証的証拠は乏しい。金融包摂は生活水準を大幅に向上させるのか、それとも単なる焼け石に水なのか。金融包摂に伴う 成長と安定性 のトレードオフは何か。金融包摂が“過剰な金融”を招くリスクはあるのか。インドのマイクロクレジット危機や米国のサブプライム住宅ローン危機は、信用へのアクセスが容易になったことで助長された不安定性の例である。
本研究は、金融包摂のマクロ経済的側面について、包括的な世界規模のデータを用いて検証している。使用したのは Financial Access Survey、 Global Findex、およびその他の新たなデータセットである。その結果、金融包摂の拡大によるGDP成長率の上昇など、具体的な経済的利点が存在することが示唆される。
データを見ると、金融包摂のこれまでの実績は何を物語っているのか。
格差に目を向ける
世界では金融包摂が改善してきたが、依然として大きな格差が残っている。世界全体で銀行口座を保有する成人の割合は、2011年から2014年にかけて50%から約60%に上昇した。しかし、約20億人の成人は依然として“unbanked”である。さらに、銀行口座を保有する人々のうち、ほぼ40%は預金や引き出しのいずれにおいても口座を効果的に利用していない。
こうした全体的な傾向の裏側には、国・地域・個人・企業間で依然として大きな格差が見られる。経済協力開発機構(OECD)加盟国では、銀行口座保有者が90%を超え包摂度は高い一方、開発途上国では54%と著しく低く、特に南アジアと中東では一層低い。
世界全体では、男性が口座を保有する可能性は女性より5パーセント高く、開発途上国ではその差は9パーセントである。調査データはまた、中小企業は大企業と比べて、信用制約を感じる可能性が大幅に高く、その差は約10パーセントポイントであることも示している。
本研究は、ジェンダー格差が金融サービスの利用者側よりも、銀行の経営および監督においてさらに大きいことを示す新たなデータを提供している。女性は銀行の取締役会の議席の20%未満を占めており、銀行の最高経営責任者(CEO)の2%未満を占めるにすぎない。銀行監督理事会における女性の割合も低く、平均で約17%である。
成長、安定性、不平等への影響
本分析では 、口座、信用、インフラ、女性利用者、低所得層といったさまざまな種類のアクセスが、一定の範囲内で経済成長を向上させることが分かった。これらの成長効果は、金融の深化によってもたらされる効果に加えて生じるものである。先行研究は、一定の留保付きではあるが、金融システムがより深化している国ほど高い成長率を達成してきたことを明らかにしている。本分析は、金融の深化を考慮した後にも、金融包摂が追加的な成長の押し上げ効果をもたらすことを示している。ただし、金融アクセスと金融の深化の両方が大きくなると、その便益は低下する。
本研究はまた、信用へのアクセスを拡大することが金融安定性に与える影響は、その国の金融監督の質に左右されることも示している。監督の質は、IMFと世界銀行の金融セクター評価プログラムで評価された「Basel Core Principles of Banking Supervision(銀行監督に関するバーゼル・コア・プリンシプル)」における各国のスコアを用いて評価した。監督の質が高い場合、銀行セクターが健全な資本と利益のバッファーを積み上げるため、信用へのアクセスの拡大は金融安定性の向上につながる。監督の質が低い場合、信用へのアクセスが拡大するにつれてこれらのバッファーは減少する(図を参照)。これらの結果は経済の安定性についても当てはまる。多くの国にとってこれは二重の課題を突きつけるものである。なぜなら、金融包摂が最も遅れている国においてこそ、監督の質が不十分である傾向があることも分かったからである。
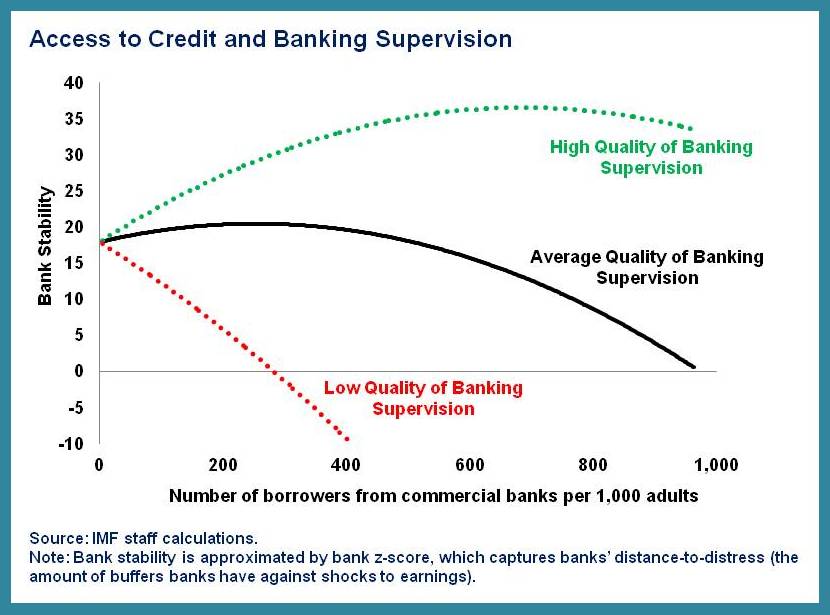
信用へのアクセスとは対照的に、銀行口座、支店、ATMへのアクセスといった金融包摂のその他の形態では、金融安定性が有意に悪化することはない。本研究の結果は、各国が金融安定性を損なうことなく、これらのサービスを拡充できることを示唆している。
また、金融包摂の格差は経済的不平等と関連しているものの、その関連性は比較的弱いことも分かった。
要するに、金融包摂はいくつかのマクロ経済目標の達成に役立ち得る。しかし、その効果には限界があり、金融アクセスと金融の深化の両方が大きくなると、その便益は縮小する。特に、監督が弱い場合、信用へのアクセスの拡大は安定性を損なうおそれがある。
本記事は IMF Directとの協力により掲載されたものである。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
著者:Ratna Sahay氏は、IMF金融資本市場局の副局長である。Martin Čihák氏は、IMF金融資本市場局のアドバイザーであり、世界の資本市場の分析に携わっている。Papa N’Diaye氏は、IMF戦略・政策・審査局の副課長である。Adolfo Barajas氏は、IMF能力開発研究所のシニアエコノミストである。Srobona Mitra氏は、金融資本市場局のシニアエコノミストである。
画像:上海浦東金融地区でエスカレーターに乗る男性。右側は建設中のShanghai Tower、中央はJin Mao Tower、左側はShanghai World Financial Center。REUTERS/Carlos Barria




