企業のイノベーションは、生産性と経済成長を促す重要な要因である(Aghion and Howitt 1992)。技術フロンティアに近い国では、イノベーションには研究開発(R&D)や新たな製品・技術の発明が伴う。発展が遅れている経済では、イノベーションの大半は、既存の製品やプロセスを企業が採用し、適応させることに関わる。企業が他所で開発された製品やプロセスを採用するにつれて、技術は国内外に広がっていく。
企業のイノベーションが国の豊かさを左右する中心的な役割を担っているにもかかわらず、製品や生産プロセスの普及を支える仕組みは、まだ十分に解明されていない。本稿では、ロシアの大規模な企業サンプルのデータを用い、そうした仕組みの一つ、すなわち信用制約が技術導入に及ぼす影響に焦点を当てる。インドや中国など他の大規模新興市場と同様、ロシア企業は今も信用制約に悩まされている。同時に、多くの企業は技術導入において低調な実績にとどまる。この後者の状況は前者によって説明できるのだろうか。
地域銀行と企業イノベーションの結びつきを分析する
本稿は、地域を代表するロシア企業4,220社のサンプルについて、銀行信用の需要と供給に関する情報を含む豊富なデータセットに基づいている(詳細はBircan and De Haas 2015を参照)。このデータには、研究開発(R&D)や新製品・新プロセス・新たな組織構造の導入を含む、企業のイノベーション活動に関する詳細な情報が含まれている。
この企業レベルのデータを、ロシアの信用市場に関する2つの新たな地理データセットと照合した。1つ目には、現在の銀行支店45,000超の所在地に関する情報が含まれる(図1)。2つ目のデータセットは、いわゆる専門銀行、すなわち「スペツバンク」の地域における存在についての歴史的情報を提供する(Berkowitz et al. 2014参照)。スペツバンクの存在における地理的な差異は、ソ連崩壊直前の官僚機構内の権力闘争を反映しており、過去および現在の経済状況とは無関係である。銀行の空間的分布における歴史的および現在の差異は、企業の信用アクセス能力の違いを説明するために利用でき、さらにその次の段階では、企業のイノベーション活動の違いも説明できる。
図1。ロシア全土の銀行支店
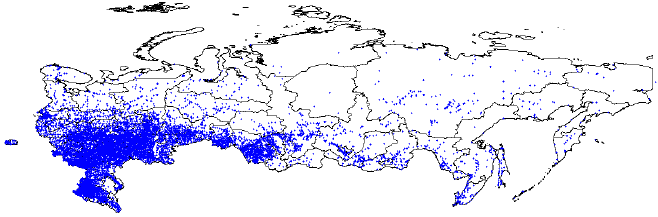
注:この図は、2011年時点のロシア全土における銀行支店の地理的位置を示す。青い点はそれぞれ銀行支店を表す。西側に離れて位置する飛び地はカリーニングラードである。出典:EBRD BEPS II Survey。
主な調査結果
企業レベルと銀行レベルのデータを組み合わせた2段階分析から、4つの主な知見が得られた。
第1に、特に小規模で情報の透明性が低い企業は、歴史的(かつ外生的)な理由から人口当たりの銀行支店数が多く、支店の所有がより集中し、外国銀行の市場シェアがより高い地域市場では、信用制約が緩やかである。
第2に、信用制約が緩やかになると、技術導入は広がりと深さの両面で増加する。
興味深いことに、信用へのアクセスによって企業は自社にとって新しい製品やプロセスを導入できるが、こうした技術は通常、その企業が事業を営む市場ですでに利用可能だった。これは、信用へのアクセスが地域内での技術普及をさらに促す一方、地域間や国境を越えた普及にはあまり寄与しないことを示唆している。また、企業は他社、とりわけ供給業者と協力することで技術的進歩を遂げる傾向があることも、データから分かる。これは、輸入が技術普及の重要な経路であるという考えと一致する(Keller 2004)。信用へのアクセスが容易になると、企業は外部知識をそのまま取得する可能性も高まる。これには、新製品やプロセスの生産を開始するために、発明、特許、ノウハウを購入またはライセンスすることが含まれる。
第3に、信用制約の緩和は、社内の研究開発(R&D)や特許・商標の出願を増加させない。
これは、銀行信用によって企業が技術フロンティアそのものを押し広げられるわけではないことを示唆している。信用が研究開発(R&D)に影響を与えないのは、単にロシア企業が研究開発を行っていないからではない。特許取得件数と研究開発(R&D)支出のいずれで見ても、ロシアは先進国に後れを取る一方、多くの他の新興市場を上回っている。
第4に、追加の分析結果は、外国資本の銀行が技術高度化の過程で特別な役割を果たすことを示している。
外国銀行が多い地域ではイノベーション活動が活発であるだけでなく、信用を受けている企業に限って見ても、国内銀行ではなく外国銀行から借り入れることで、企業のイノベーションはさらに促進される。
結論
多くの新興市場では技術導入の水準が依然として低く、そのため「後発性の優位」を実現できていない(Gerschenkron 1952)。本稿では企業レベルのデータを用い、信用制約が各国による世界で利用可能な技術の活用を妨げるかどうかを検証した。銀行が地域の信用制約を緩和するところでは、企業は技術導入の広がりと深さの両面で、実際により多くのイノベーションを行うことが結果から示された。銀行信用が社内の研究開発(R&D)に直接与える影響は見られなかった。技術フロンティアを押し広げるうえで銀行が果たす役割は限られているようだ。しかし銀行は、企業にとっては新しいものの、地域市場ではすでに利用可能な製品やプロセスの導入を支援することが分かった。
これらの知見を総合すると、銀行信用へのアクセス改善は、新製品や生産方法が新興市場内に普及するのを促進し得ることが示される。信用へのアクセスがなければ、国内の他の企業が事業の高度化に成功した後でさえ、生産性が低く成長が弱い状態から抜け出せない企業があり得る。研究開発(R&D)や新たな発明の立ち上げにはベンチャーキャピタルやプライベートエクイティが必要かもしれない一方、銀行はプロセスイノベーションやその他の形態のイノベーションへの資金提供を支援できる。このことは、ロシアのような国が、研究開発(R&D)を促す政府の取り組みを、現場発で銀行が資金を提供する民間イノベーションで補完する二本柱のアプローチから恩恵を得られる可能性を示唆している。
参考文献
Aghion, P and P Howitt (1992), “創造的破壊を通じた成長モデル”, Econometrica60, 323–51.
Berkowitz, D, M Hoekstra, and K Schoors (2014), “銀行民営化、金融、成長”,Journal of Development Economics 114, 93-106.
Bircan, C and R De Haas (2015), “融資の限界:ロシア全土における銀行と技術導入”, EBRD Working Paper No. 178, European Bank for Reconstruction and Development, London.
Gerschenkron, A (1952), 歴史的観点から見た経済的後進性, B Hoselitz (編), 後進地域の発展所収、University of Chicago Press。
Keller, W (2004), “国際的な技術普及”, Journal of Economic Literature XLII, 752-782
本記事は、 VoxEU との協力により公開されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:Çağatay BircanはEBRDの主席エコノミスト。Ralph De HaasはEBRDの研究部長であり、Tilburg Universityの非常勤財務学准教授。
画像:シンガポールの中心業務地区で、男性が建物の前を歩いている。REUTERS/Nicky Loh。




