IMF(2009年)の調査によると、国際貿易取引全体の約60%は貿易信用によって賄われています。貿易信用は企業間で二者間に供与され、仕入先信用と前払いの形を取ります。仕入先信用とは、商品の売り手が買い手に与える信用で、買い手は一定期間、購入代金の支払いを延期できます。これに対し前払いとは、商品の買い手が売り手に対して事前に支払うことを指します。銀行などの金融仲介機関は企業への融資をより効率的に提供できるとされることを踏まえると、企業間金融が広く利用されているのは意外です。企業間金融は比較的高コストとみなされており、貿易信用の暗黙の年利は最大40%に達します(Petersen 1997)。
国際貿易における企業間金融の普及
貿易信用に関する文献では、企業が貿易信用による資金調達に依存する理由について、さまざまな説明が示されています。たとえばLee(1993)とLong(1993)は、品質保証仮説を提示しました。この仮説によれば、企業は(国内の)顧客に製品の品質を示すため、仕入先信用を供与します。Klapper、Laeven、Rajan(2011)は、信頼性の低い仕入先ほど買い手に長い支払期間を提示するという実証的証拠を示しています。国際取引に焦点を当てた貿易信用の研究が登場したのは、比較的最近のことです。たとえばSchmidt-Eisenlohr(2012)、Hoefeleほか(2012)、Antras and Foley(2011)は、国際取引における貿易信用の最適な選択を検討しています。Auboin and Engemann(2014)、Olsen(2011)、Glady and Potin(2011)は、輸出信用保険や信用状など、銀行を介した貿易金融が国際貿易に及ぼす影響を扱っています。高コストにもかかわらず、貿易信用が国際貿易でこれほど広く使われている理由は、これまでほとんど研究されていません。
最近の研究(Eckほか、2015年)で、私たちは企業の輸出決定における前払い資金調達の役割を検証しています。貿易信用による資金調達を扱う大半の研究とは異なり、私たちは仕入先信用ではなく前払いによる資金調達に焦点を当てます。前払いは、取引相手が自ら積極的に提示する必要があるため、仕入先信用より強いシグナル機能を持つと考えられます。一方、仕入先信用は支払期間を単に引き延ばすことで強要できる場合があります。
前払い資金調達と輸出参加の理論的なつながり
国際取引では、距離が長く、海外の取引相手の行動を追跡することも難しいため、情報の非対称性が深刻化するという考えから出発します。品質保証仮説を基に、シグナリング・モデルを用いて、前払い資金調達が輸出企業のモラルハザードと逆選択の両方の問題を解決することを示します。商品を輸出する際、輸出企業は、相手が商品を受け取った後に、海外の見知らぬ輸入業者が代金を支払う能力を欠いている(逆選択)、および/または支払う意思がない(モラルハザード)可能性に直面します。銀行融資しか利用できない場合、不確実性が高いため、輸出による期待利益が関連コストを賄えず、生産性の低い企業は輸出を断念するかもしれません。しかし、購入代金の一部を前払いすれば、輸入業者は自らの「質」を輸出企業に示すことができ、情報の非対称性が軽減されます。前払い資金調達は銀行融資より本質的に高コストであるものの、その不利益は不確実性の低下によって十分に補われます。期待利益が増加し、生産性の低い企業も輸出を始められるようになります。
前払い資金調達が輸出に及ぼす影響に関する実証的証拠
2004年のBusiness Environment and Enterprise Performance Surveyによるドイツ企業1,196社の独自調査データを用いて、前払い資金調達が企業の輸出参加に及ぼす影響を検証します。このデータセットの主な利点は、企業による前払い利用を精密に測定できることです。具体的には、顧客から納品前に支払われた企業の売上高に占める割合を金額ベースで測定しています。一方、調査には取引単位のデータがないという欠点があります。そのため、輸出活動に関連する前払いを国内活動に関連する前払いと切り分けることはできません。そこで、企業による前払いの全体的な利用状況と輸出参加の決定との関連に分析を限定します。
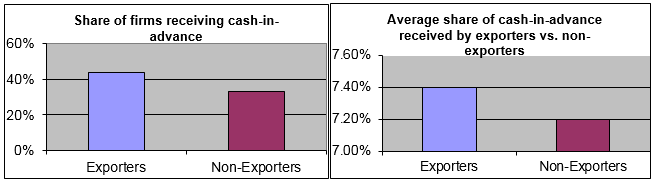
データによると、輸出企業は非輸出企業よりも前払い資金調達を集中的に利用しています。図1が示すように、輸出企業全体の約44%は売上高の一部を前払いで受け取っていますが、前払いを得ている非輸出企業は全体の33%にとどまります。前払いの平均受取割合は両グループで非常に近いものの、輸出企業のほうがわずかに高くなっています。
図1.輸出企業と非輸出企業による前払い資金調達の利用
また、取引相手から前払いを受けられることが、企業の輸出決定にどのような影響を与えるかも検討します。企業が前払い資金調達を受けているか、またその額がどの程度かは、企業間で無作為に割り当てられているわけではありません。たとえば、輸出企業の取引相手に関する不確実性の程度など、観察できない要因に左右される可能性があります。関心対象の変数の内生性に対処するため、操作変数推定を用います。前払い資金調達の操作変数として、顧客に対する企業の交渉力の強さを用います。交渉力が強いほど、企業が取引相手から前払いを受ける可能性は高まります。
表1の第1列が示すように、前払いの受取割合が1%高い企業は、輸出する確率が15%高くなります。したがって、輸出企業は顧客からの前払いによって実際に恩恵を受けているようです。理論上の結果から、特に生産性の低い企業は前払い資金調達を利用できることで恩恵を受けると予想されます。前払いがなければ輸出できない可能性があるためです。第2列と第3列は、それぞれ生産性の低い企業と高い企業について、前払い資金調達が輸出に及ぼす異なる影響を示しています。生産性の低い(高い)企業とは、労働生産性が中央値を下回る(上回る)企業と定義します。生産性の低い企業は、前払い資金調達が1%増加した場合、生産性の高い企業よりも大きな恩恵を受ける傾向があります。
表1.企業の輸出確率に対する前払い資金調達の効果、操作変数推定

注:***、**、*は、それぞれ1%、5%、10%水準での有意性を示します。
別の分析として、従業員数の中央値を基準に企業を小規模企業と大規模企業に分け、仮説を検証します。第4列と第5列は、輸出参加に対する前払い資金調達の効果が小規模企業によってもたらされていることを示唆しています。前払いの受取割合が1%増えた小規模企業では、輸出確率が15%上昇します。対照的に、大規模企業は前払いの追加による有意な恩恵を受けません。
結論
総合すると、私たちの結果は、特に海外市場への参入に困難を抱えやすい企業において、前払い資金調達が輸出参加を促進するという仮説を強く支持しています。前払いは信頼できる品質シグナルとして機能し、国際貿易における高い不確実性を一部軽減します。情報の非対称性によって輸出の収益性が低下する場合、他の企業が前払いという形で信頼性を示せば、前払いによって企業は生産性上の障壁を乗り越えられる可能性があります。コストが高くなるにもかかわらず、これは輸出への参入を促し、とりわけ生産性の低い企業にとって有効です。ドイツの信用市場が比較的よく発達しているにもかかわらず、ドイツ企業に対する輸出促進効果が大きいことは、国際市場に大きな不確実性が存在することを示しています。
本記事は Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報をお届けします。 週刊ニュースレターに登録してください。
著者:Martina Engemannはミュンヘン大学の博士課程学生です。Monika Schnitzerはミュンヘン大学の比較経済学講座の教授であり、CEPRの研究員です。
画像:パナマシティのミラフローレス閘門で撮影された貨物船。REUTERS/Carlos Jasso




