先週、著名な共和党系経済学者4人、ジョン・コーガン、グレン・ハバード、ジョン・テイラー、ケビン・ウォーシュが、次のような短い論文を発表した。減税と規制緩和を行えば、成長率を大幅に高めることが可能だと論じている。彼らの主張の大きな柱は、労働者の税率が下がり、給与のより大きな割合を手元に残せるようになれば、労働力参加率が大幅に上昇するというものだった。
税率以外にも、税引き前賃金や保育サービスの利用しやすさなど、人々の就労判断に影響する要因は数多くある。それでも、ジョージ・W・ブッシュ大統領が2001年に実施した減税後、雇用に何が起きたのかを振り返る価値はある。興味深いのは、クリントン大統領が1993年に増税したものの、その影響はほぼ高所得層に限られていたからだ。それでも、税率の高かった時期の1993~2001年と、低かった時期の2001~2012年を比較できる。高所得者の税率は2012年に引き上げられた。
下の図1は、働き盛りの年齢(25~54歳)の男女について、人口に占める就業者の割合(EPOP)を示している。
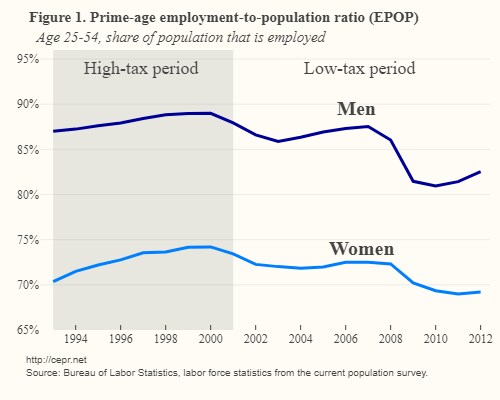
図に示すとおり、両グループのEPOPは、税率が高かった1993~2000年に上昇し、男性では約2.0ポイント、女性では約4.0ポイント増えた。これに対し、税率が低かった2001~2012年にはEPOPが低下し、働き盛りの男性で5.0ポイント超、女性で4.0ポイント超の下落となった。
図2は、税率の高い時期と低い時期における、働き盛りの白人、黒人、ヒスパニック系男性のEPOPを示している。
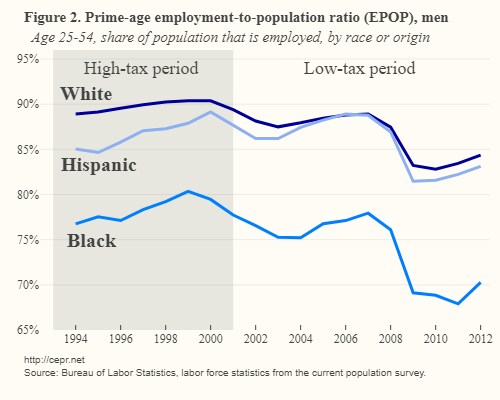
働き盛りの白人男性のEPOPは、1993~2001年に1.0ポイントをやや上回る上昇となった。黒人では約3.0ポイント、ヒスパニック系では4.0ポイント超の上昇だった。
こうした上昇分は、税率の低い時期に完全に打ち消された。2001~2012年に、働き盛りの白人男性のEPOPは5.0ポイント低下した。働き盛りの黒人男性では7.0ポイント超、ヒスパニック系男性では4.0ポイント超の下落だった。
図3は、同じ期間について、働き盛りの女性を同様に分類して示している。
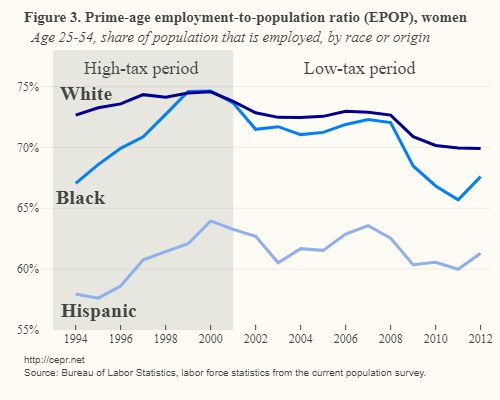
税率の高い時期に、働き盛りの白人女性のEPOPは約2.0ポイント上昇した。働き盛りの黒人女性では7.0ポイント超、ヒスパニック系女性では6.0ポイントの上昇となった。男性と同様、これらの上昇分は税率の低い時期に大部分が打ち消された。働き盛りの白人女性のEPOPは2.0ポイント、黒人女性は6.0ポイント超、ヒスパニック系女性は4.0ポイント超低下した。
図4aと図4bは、税率の高い時期と低い時期について、男性の年齢層をより細かく分けたEPOPを示している。
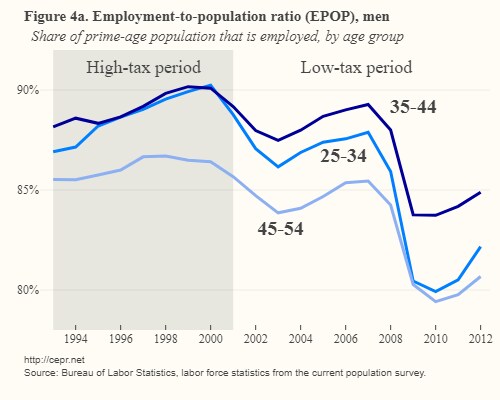
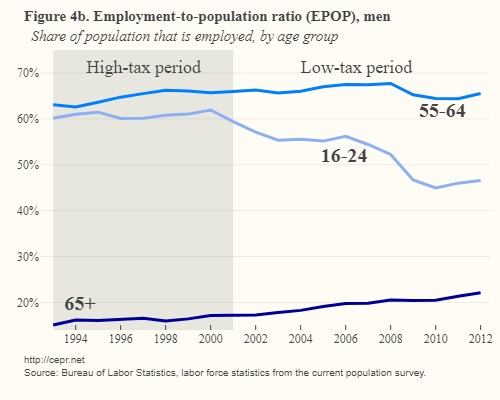
図4aによると、税率の高い時期には25~34歳、35~44歳、45~54歳の各年齢層でEPOPが小幅に上昇した。税率の低い時期には、これら3つの年齢層すべてでEPOPが4.0ポイント超低下した。
図4bは、16~24歳、55~64歳、65歳超の男性のEPOPを示している。これらのグループでは、税率の高い時期にEPOPが小幅に上昇した。最も若い年齢層のEPOPは、税率の低い時期に約13.0ポイント低下した。55~64歳の男性のEPOPは、税率の低い時期にわずかに低下した。65歳超の男性のEPOPは、税率の低い時期にも上昇を続けた。
この背景には、戦後のベビーブーム世代がこの年齢層に入ってきたこともある点に注目したい。この世代は、前の世代に比べて大学教育を受けた人の割合がはるかに高かった。大学教育を受けた労働者は一般に、身体的負担の少ない仕事に就き、仕事にやりがいを感じることも多い。そのため、より高齢になるまで働く傾向がある。
図5aと図5bは、税率の高い時期と低い時期について、女性のEPOPを同じ年齢区分で示している。
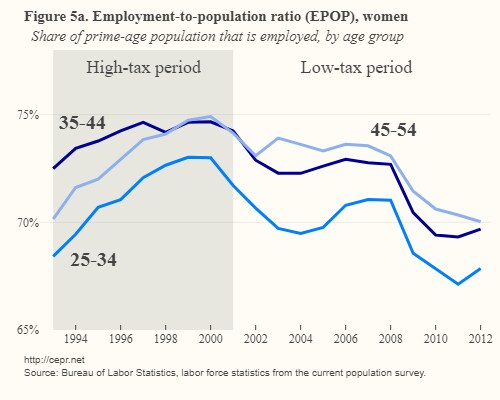
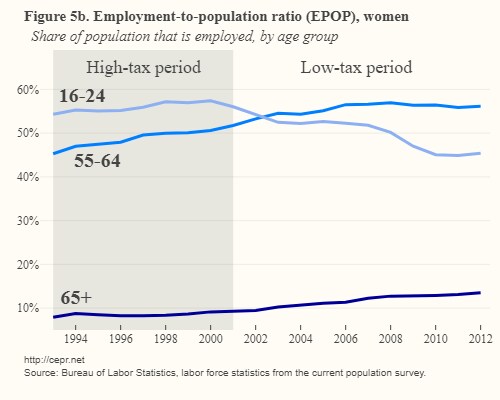
図5aによると、税率の高い時期には45~54歳と25~34歳の女性のEPOPが大きく上昇し、35~44歳の女性では上昇幅がやや小さかった。税率の低い時期には、この3つのグループのEPOPが約4.0ポイント低下した。
図5bは、税率の高い時期と低い時期における、16~24歳、55~64歳、65歳超の女性のEPOPを示している。税率の高い時期には3グループすべてで上昇した。税率の低い時期にも、55~64歳と65歳超の女性のEPOPは上昇を続けた。これに対し、16~24歳の女性のEPOPは税率の低い時期に10ポイント超低下した。
これらの図が示すパターンからは、税率が下がれば働く人が増えるという見方を確信することはできない。2000年以降にEPOPが低下した主な理由は、経済の需要が弱まったことだろう。1990年代後半の景気は株式市場のバブルに支えられていた。この需要は一時、住宅バブルによって部分的に補われたが、バブル崩壊とそれに続く景気後退以降、経済は需要不足に制約されてきたと考えられる。その結果、労働者が目にする雇用機会は減っている。
雇用率を決める主な要因は需要だった可能性がある一方、2001年の減税による供給側の効果を示す証拠はほとんどない。現在より税率が比較的高かった1990年代には、ほぼすべての年齢層で、今より多くの労働者が働く意思を持っていた。もちろん、この経緯を複雑にする要因はほかにもある。しかし、過去四半世紀の経験は、税率が下がれば働く意欲が高まるという単純な説明を確かに裏付けていない。




