大不況から現在に至るまで、世界各国の政策当局者は、総需要を押し上げ、経済を定常的な成長経路に戻す可能性のある政策について議論を続けてきた。大きな問題は、名目金利の引き下げなどの従来型政策が、金利がゼロ下限制約に達したため、政策手段として使えないことだ(Bernanke 2010、Blanchardほか 2010)。マクロ経済理論によれば、インフレ期待の管理は有効な政策手段となり得る。名目金利が固定されている局面では、インフレ期待の上昇によって実質金利が低下し(フィッシャー方程式)、実質金利の低下は消費を刺激する(オイラー方程式)。意外なことに、こうした直感的な経路が家計の支出意欲を実際に高めるという証拠は、これまでミクロデータから得られていない。むしろ、現在の研究文献は、インフレ期待が消費意欲に影響しないことを示唆している(Bachmannほか 2015)。
インフレ期待と消費支出――基準分析と異質性
最近の論文では、2000年1月から2013年12月までのドイツの新規かつ独自のミクロレベルデータを用い(D’Acunto、Hoang、Weber、2015)、インフレ期待が耐久財への支出意欲と正の相関を持つことを示した。
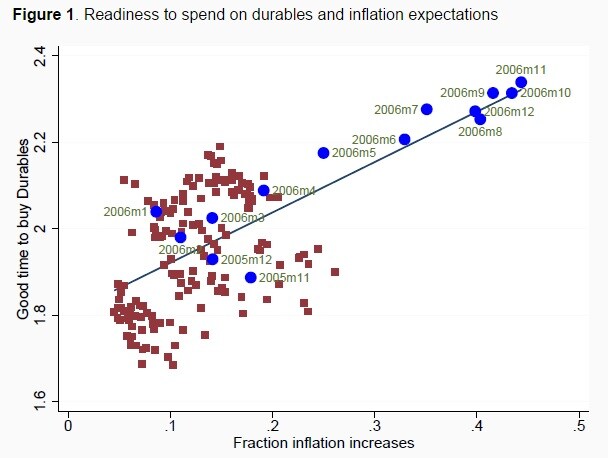
図1は、この結果を時系列の散布図で示している。1 私たちのデータセットでは、代表性を備えた2,000世帯のサンプルに対し、現在の経済状況を踏まえて耐久財を購入するのに良い時期かどうかを毎月尋ねている。数値が高いほど、購入に適した時期であることを示す。また、今後12か月の消費者物価が、過去12か月と比べてどのように推移するかも調査している。2図1は、月ごとの耐久財購入意欲の平均値を、月ごとのインフレ期待の平均値に対してプロットしたものだ。インフレ期待と耐久財への支出意欲には強い正の相関がある。一時的なインフレ期待の上昇は、実際に現在の消費支出を刺激する。
このデータには、詳細な人口統計的属性、家計および経済全体の将来の経済見通しに関する期待、過去の経済状況の推移に対する認識など、回答者の豊富な個人特性も含まれている。私たちは3 、今後12か月でインフレ率が上昇すると予想する世帯は、インフレ率が横ばい、または低下すると予想する世帯と比べて、耐久財を購入する意向を持つ確率が8%高いことを見いだした。
図1。耐久財への支出意欲とインフレ期待
個人特性に関するデータの豊富さを活用すれば、インフレ期待が消費意欲に及ぼす影響が、いくつかの側面でどのように異なるかも分析できる。その影響は、教育水準が高い世帯主、高所得世帯、大都市に住む世帯、そして就労年齢の世帯主で有意に強いことが分かった。
家計の政策措置への反応の異質性は、財政・金融政策の立案者に課題を突きつける。政策の意図した効果を明確に示すとともに、こうした措置への反応が弱いとみられる世帯――すなわち、低所得・低学歴の世帯や、農村部に住む退職世帯――を対象に、具体的なコミュニケーションに取り組むべきだ。そうすることで、政策措置がその潜在力を十分に発揮できる。
インフレ期待と消費支出
家計および経済全体に関する詳細な特性を観察することで、効果を推定する際に世帯間の異質性を統制できる。しかし、ここまでの分析では、インフレ期待が消費意欲に及ぼす影響が因果的なものだとは主張できない。理想的には、家計の特性とは外生的で、処置を受ける世帯群のみに影響するインフレ期待へのショックが必要となる。
そのような理想的な実験に近づくため、私たちは自然実験を利用する。2005年11月、新たに発足したドイツ政府は、付加価値税(VAT)を3パーセントポイント引き上げ、2007年1月から実施すると予想外に発表した。ナラティブ記録によれば、このVAT引き上げは将来の経済状況に関連する理由ではなく、連邦予算を健全化するために法制化された。VAT引き上げの発表は、ドイツの家計にとってインフレ期待への予想外のショックであり、名目金利が実質金利を一定に保つほど十分に上昇しない限り、消費支出の増加につながったはずだ。欧州中央銀行の意思決定過程に関するナラティブ記録が示唆するのも、まさにこの点である。
もちろん、ドイツの家計だけでは因果関係を検証できない。すべてのドイツ人がVATショックにさらされたからだ。ドイツの家計に対する妥当な反実仮想を構築するため、他のEU諸国の家計に着目する。4 懸念されるのは、VATショックが起きなかった場合のドイツの家計の行動を、こうした外国の家計が妥当に表すかどうかだ。図2は、外国の家計が実際に妥当な対照群となり得ることを示す証拠を提示している。
図2。耐久財へのインフレ期待と支出意欲:ドイツと外国

図2によると、月平均のインフレ期待と耐久財への支出意欲の推移は、VAT引き上げ開始の14か月前にあたる2005年11月より前は、ドイツと外国の家計で似通っていた。私たちは差の差による識別戦略を構築する。VAT引き上げショックの前後で、ドイツの家計の結果を外国の家計の結果と比較する。世帯レベルで分析するため、2005年11月のVAT引き上げ発表前に、ドイツの家計と類似する外国の家計をマッチングする。マッチングは、欧州委員会経済財務総局の調和化された質問票を通じて各国の家計から一貫した方法で得られた一連の観測可能な特性を用いて推定した、ショックの処置を受ける傾向スコアに基づく。マッチング後、ドイツと外国の家計が、マッチングに用いた観測可能な特性に関して区別できないことを正式に検証する。
2006年1月、すなわち発表されたVAT引き上げの12か月前、ドイツの家計が「耐久財を購入するのに良い時期だ」と回答する確率は、発表前と比べ、またマッチングした外国の家計と比べて3.8パーセントポイント高かった。興味深いことに、その効果は2006年を通じて拡大する。図3は、月ごとに推定した効果の大きさを示している。
効果は2006年を通じて拡大し、2006年11月には34パーセントポイントに達する。VATが実際に引き上げられ、インフレ率の上昇が現実化した2007年1月には、平均処置効果はゼロに低下する。興味深いことに、2007年1月以降、VATショックが耐久財購入意欲に及ぼした正の効果が反転する兆候は見られない。ドイツの家計は、VAT引き上げ発表前だけでなく、実際の引き上げ後も、ショックにさらされていないマッチング済みの外国の家計と同様の購入傾向を示す。
図3。耐久財への支出意欲の変化:ドイツと外国の家計

裁量的財政政策?
裁量的財政政策は、景気循環の安定化手段としてしばしば否定される。実施までの遅れ、より大きな恒久的赤字が招く長期金利の上昇や将来の歪みをもたらす税、あるいは一時的な減税分を貯蓄に回す限界性向の上昇(つまりケインズ乗数の低下)を考えると、従来型の金融政策と比べて望ましさに欠ける政策手段となる。
一方、従来型の金融政策の効果が弱まる局面で需要を刺激するために、財政政策を活用する研究が増えている。FarhiとWerning(2013)は、流動性の罠において財政乗数が大きく、1を上回ることを理論的に示している。彼らの論文の中心的なメカニズムは、政府購入がインフレ率を高め、実質金利を下げ、それによって現在の消費を増やすというものだ。Feldstein(2003)はそれ以前に、裁量的財政政策は疑わしい所得効果に依存する必要はなく、民間の支出インセンティブを高めることで、異時点間の代替効果を通じて完全に機能し得ると強調していた。インフレ期待の上昇は、現在の消費支出を増やす。したがって、非伝統的な財政政策の活用は景気を拡大させ得ると同時に、財政赤字の拡大にもつながらない(Farhiほか 2013)。
私たちの知見は、こうした理論論文を直接的な実証によって裏付け、政策立案者に重要な示唆を与える。とりわけ、イタリアやギリシャなど、大不況からの脱却に今なお苦しむ国々の財政・金融政策を調整する立場にある人々にとって重要である(例:Reuters 2015)。あらかじめ発表した一連のVAT引き上げと同時に所得税率を引き下げれば、追加の不確実性を生まずに予測可能なインフレ率上昇をもたらし、現在の消費支出を増やす一方で財政赤字を拡大させず、家計の税負担総額も同じに保つことができる。
参考文献
Bachmann, R, T O Berg, and E Sims (2015),「Inflation Expectations and Readiness to Spend: Cross-sectional Evidence」, American Economic Journal: Economic Policy 7(1): 1-35.
Bernanke, B (2010),「Monetary Policy Objectives and Tools in a Low-inflation Environment」所収、Speech at a conference on Revisiting Monetary Policy in a Low-Inflation Environment, Federal Reserve Bank of Boston, October, Volume 15.
Blanchard, O, G Dell’Ariccia, and P Mauro (2010),「Rethinking Macroeconomic Policy」, Journal of Money, Credit and Banking 42(6): 199-215.
D’Acunto, F, D Hoang, and M Weber (2015),「Inflation Expectations and Consumption Expenditure」。
Fahri, E, I Correira, J P Nicolini, and P Teles (2013),「Unconventional Fiscal Policy at the Zero Bound」, The American Economic Review 103(4): 1172-1211.
Fahri, E and I Werning (2015),「Fiscal Multipliers. Liquidity Traps and Currency Unions」準備中、 Handbook of Macroconomics 第2巻。
Feldstein, M (2003),「A Role for Discretionary Fiscal Policy in a Low Interest Rate Environment」所収、Federal Reserve Bank of Kansas City Annual Conference 2002, Rethinking Stabilization Policy.
Reuters (2015),「Das Geld ist nicht da」。
脚注
1 GfK Consumer Climate MAXX調査の基礎となる機密ミクロデータを使用する。
2 世帯がインフレ率の上昇を予想する場合に1となるダミー変数を作成する。
3 世帯レベルの異質性を統制する多項ロジット仕様において。
4 フランス、スウェーデン、英国の機密ミクロデータは、各国の統計局およびGfKの子会社を通じて利用許可を得た。
本記事は VoxEUとの協力により掲載されている。掲載は、世界経済フォーラムが見解を支持することを意味しない。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Francesco D’Acuntoは、カリフォルニア大学バークレー校の金融学博士課程候補者。Daniel Hoangは現在、カールスルーエ工科大学で助教相当の職(Akademischer Rat)に就いている。Michael Weberはシカゴ大学ブース・スクール・オブ・ビジネスの金融学准教授。
画像:従業員が2013年7月5日、ニューデリーの民間両替所でインドルピー紙幣を数えている。REUTERS/Adnan Abidi。




