原油価格の劇的な下落により、インフレ率はFRBの目標である2%をさらに下回る見通しです。これは経済に新たなリスクをもたらすのでしょうか。私はそうは思いません。その理由を説明します。
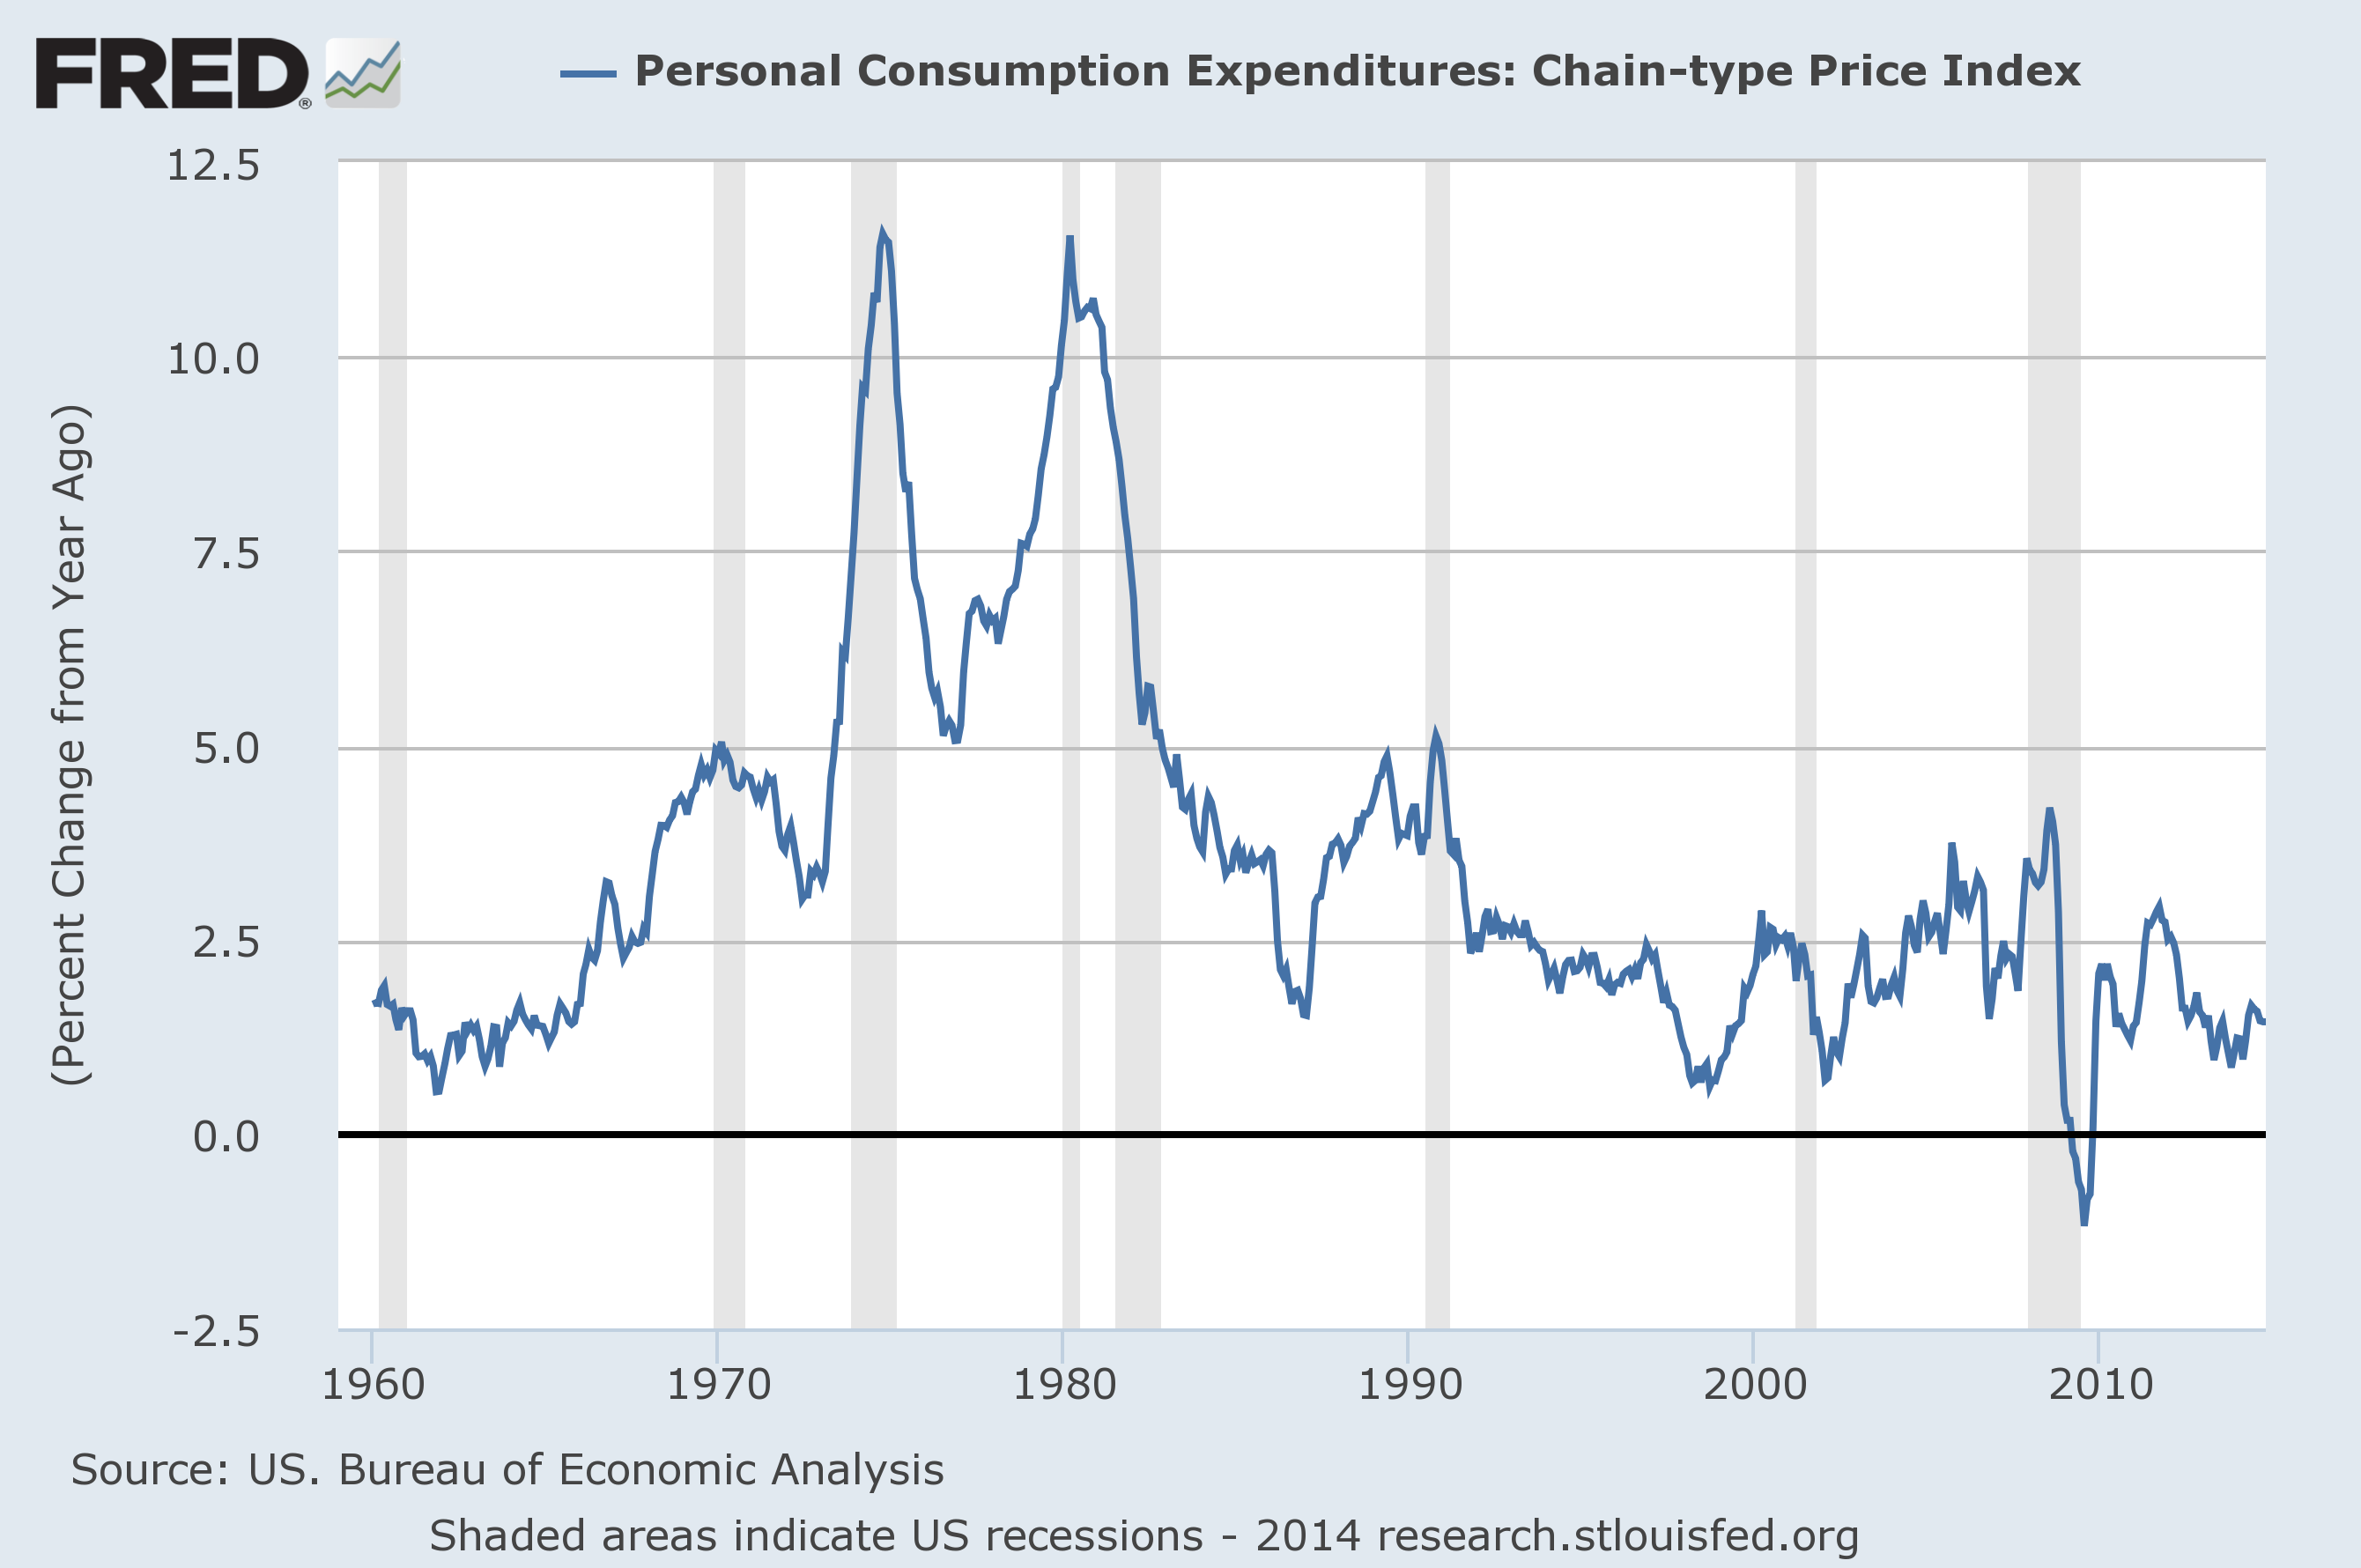
個人消費支出デフレーターの前年同月比。出典: FRED。
経済学者の理論モデルでは、インフレとは通常、賃金と物価がすべて同じ割合で一斉に上昇する状態だと考えられています。名目金利が一定なら、インフレ率が低いほど、借り入れの実質コストは高くなります。短期の名目金利が依然としてゼロに張り付いているなかで、インフレ率の低下は支出を抑制しかねませんが、現在の状況でFRBはそれを望んでいません。理論上はそういうことです。
しかし、一般の消費者がインフレについて語るとき、念頭に置いているのはしばしばまったく異なるものです。多くの人は、賃金は上がらないのに、購入する商品やサービスの費用が上がる状態をインフレと考えています。FRBはインフレ率の上昇を望むと言う一方、大半の消費者は望まないと言うのですから、驚くことではありません。
この秋の原油価格の動きは、FRBの見方よりも、一般の人々が実感する現実に近いものです。現在、米国の小売ガソリン平均価格は1ガロン約2.40ドルです。昨年、米国の消費者と企業は、平均価格 1ガロン3.60ドル で、ガソリンを 1,350億ガロン購入しました。ガソリン価格が現在の水準にとどまり、今年も昨年と同じ量を購入するとすれば、年間で1,600億ドル多く、ほかの品目に使えることになります。米国の消費者と企業の節約額の合計を 米国の1億1,600万世帯で割ると、1世帯当たり約1,400ドルになります。
詳しくは、 Seeking Alpha のウェブサイトをご覧ください。
本記事は、 Seeking Alphaとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:James D. Hamiltonは、1992年以来、カリフォルニア大学サンディエゴ校経済学部の教授を務めています。
画像:2013年3月12日、カイロのガソリンスタンドで車に給油する作業員。REUTERS/Mohamed Abd El Ghany。




